✦Douanes et fiscalité
Calculer la taxe annuelle sur les émissions de polluants atmosphériques
Formulaire impots.gouv.fr n° 2858-FC-SD · champs interactifs du PDF officiel : 1535
Fiche mise à jour le 16 octobre 2026
Cette fiche d'aide au calcul chiffre, véhicule par véhicule, la taxe annuelle sur les émissions de polluants atmosphériques due par une entreprise pour ses véhicules de tourisme.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 358.
Document officiel disponible auprès de impots.gouv.fr.
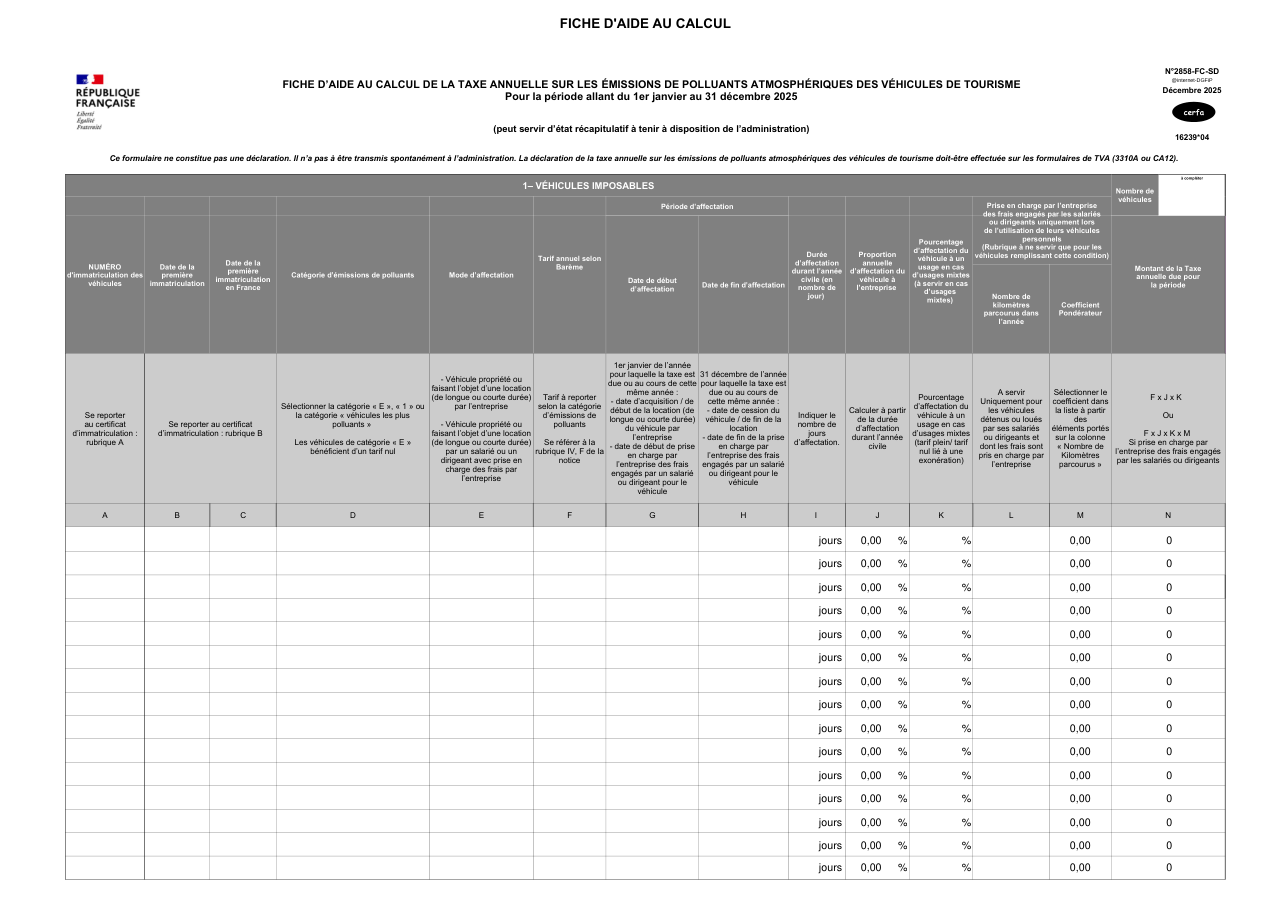
Formulaire impots.gouv.fr n° 2858-FC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
1 pièce à réunir
- Aucune : la fiche ne s'envoie pas. Gardez-la avec les certificats d'immatriculation des véhicules et les justificatifs des kilomètres remboursés, car elle peut servir d'état récapitulatif si l'administration le demande.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Envoyer la fiche aux impôts : la taxe se déclare sur l'annexe 3310-A ou sur la CA12, la fiche se garde.
- Classer un diesel en catégorie 1 : seuls les moteurs à allumage commandé, essence ou gaz, conformes Euro 5 ou Euro 6, y entrent ; les autres paient 500 euros.
- Compter une année pleine pour un véhicule acquis, cédé ou loué en cours d'année : la taxe se calcule au nombre de jours.
- Appliquer l'abattement de 15 000 euros aux véhicules de l'entreprise : il ne vaut que pour ceux des salariés et dirigeants remboursés au kilomètre.
- Déduire la taxe du résultat imposable : elle n'est pas déductible.
- Taxer une location de courte durée ou un véhicule de démonstration : ils sont exonérés ou hors champ.
Questions fréquentes
Faut-il envoyer la fiche 2858-FC-SD aux impôts ?
Où et quand déclarer la taxe ?
Quel est le tarif de la taxe ?
Quels véhicules sont concernés ?
Quels véhicules sont exonérés ?
Comment traiter les voitures des salariés remboursées au kilomètre ?
Comment calculer la part de l'année ?
Peut-on remplir la fiche 2858-FC-SD à l'écran ?
On la cherche aussi avec ces mots
- taxe véhicules société
- tvs
- flotte automobile entreprise
- voitures de tourisme entreprise
- pollution flotte automobile
- taxe pollution voitures
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Calculer la taxe annuelle sur les émissions de CO2 des véhicules
impots.gouv.fr n° 2857-FC-SD
Calculer la taxe incitative à l'acquisition de véhicules légers à faibles émissions
impots.gouv.fr n° 2854-FC-SD
Calculer la taxe annuelle sur les véhicules lourds de transport de marchandises
impots.gouv.fr n° 2856-FC-SD
Déclarer la taxe générale sur les activités polluantes
impots.gouv.fr n° 2020-TGAP-SD
Calculer la taxe due par les employeurs de main-d'œuvre étrangère
impots.gouv.fr n° 2859-FC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites