✦Douanes et fiscalité
Calculer la taxe due par les employeurs de main-d'œuvre étrangère
Formulaire impots.gouv.fr n° 2859-FC-SD · champs interactifs du PDF officiel : 271
Fiche mise à jour le 16 octobre 2026
Cette fiche d'aide au calcul chiffre, travailleur par travailleur, la taxe due par l'employeur qui embauche un salarié étranger ou accueille un salarié détaché en France.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
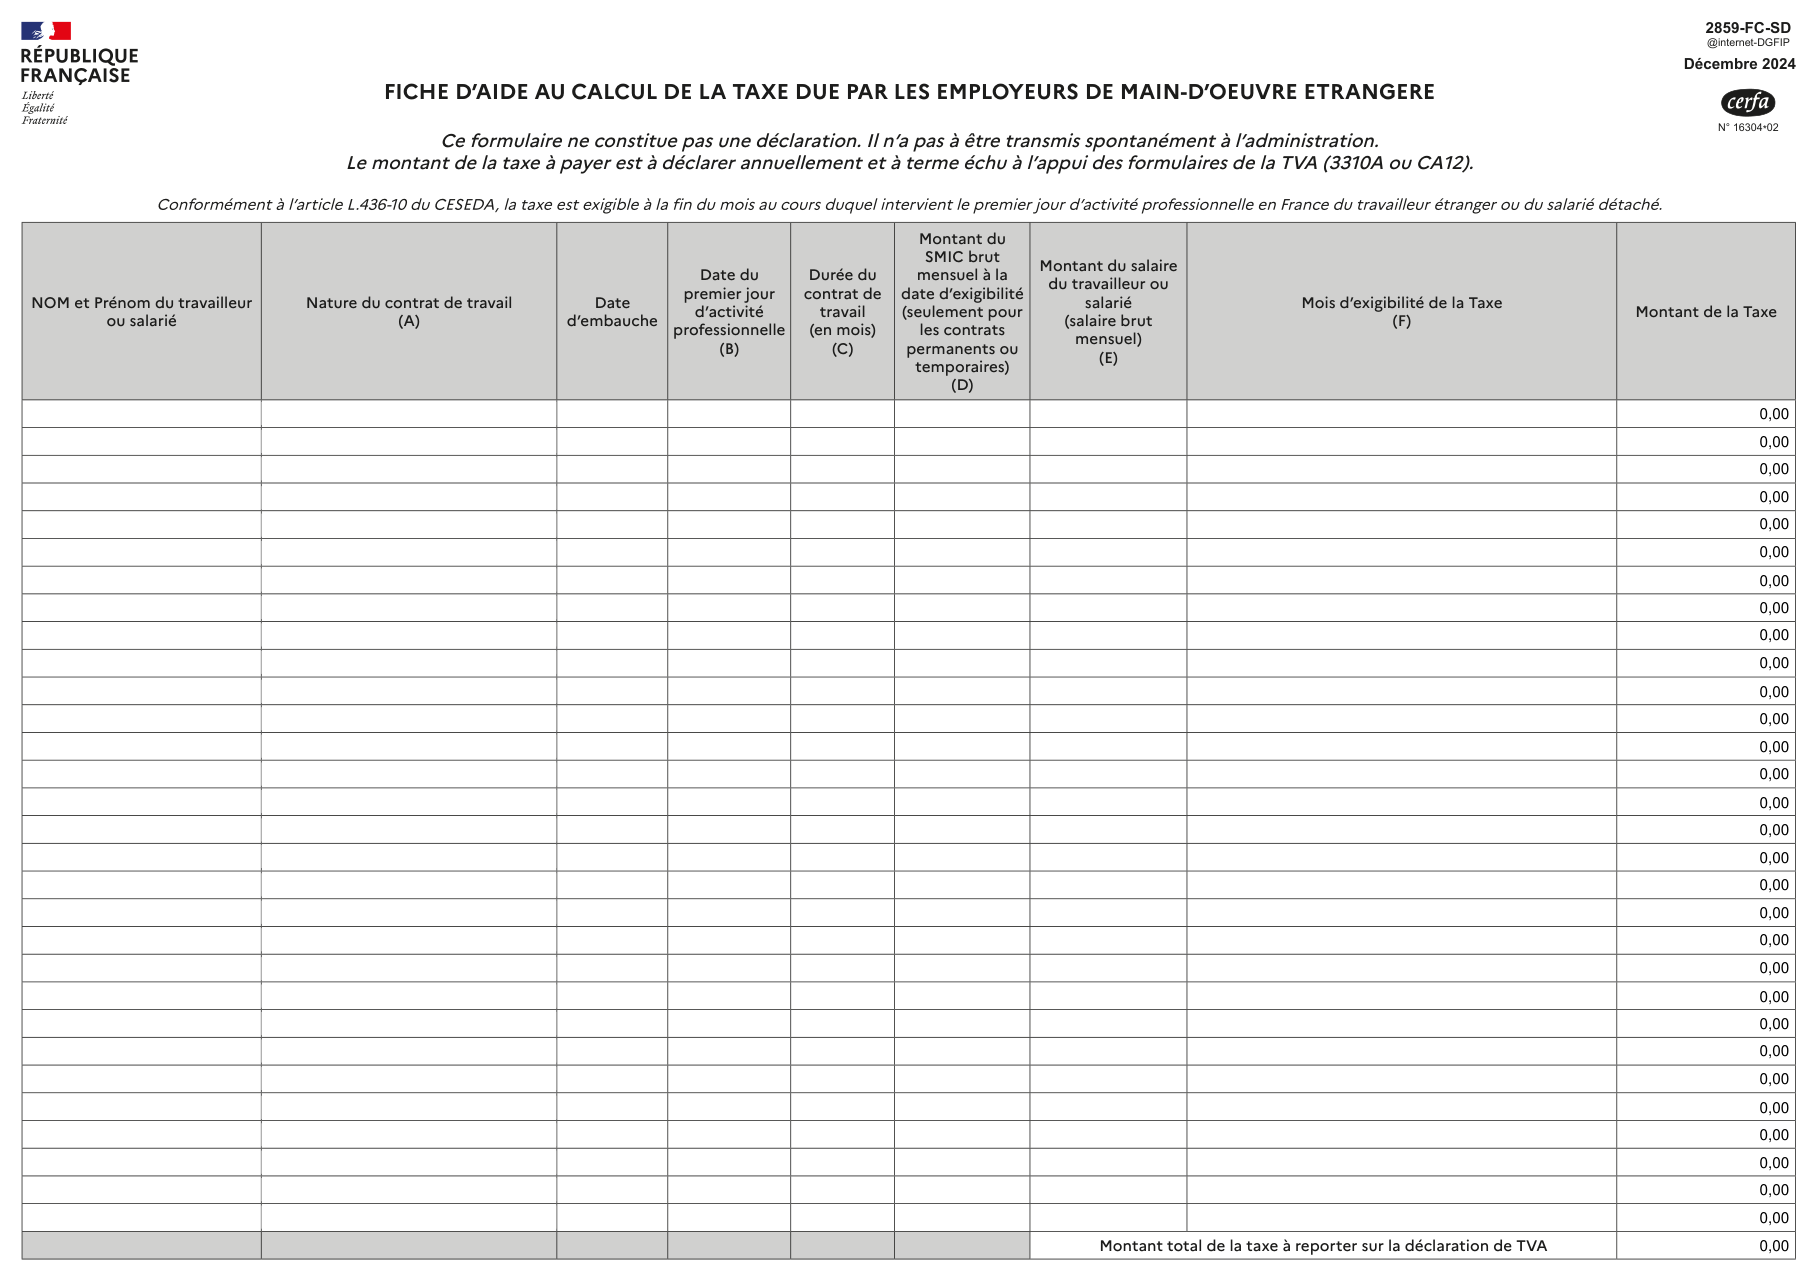
Formulaire impots.gouv.fr n° 2859-FC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Aucune : la fiche est facultative et ne se dépose pas avec la déclaration de TVA.
- Pour chaque embauche : nom et prénom du salarié, nature du contrat de travail, date d'embauche, date du premier jour d'activité professionnelle en France, durée du contrat en mois et salaire brut mensuel.
- Pour les contrats permanents ou temporaires, le montant du SMIC brut mensuel en vigueur à la date d'exigibilité de la taxe.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Joindre la fiche à la déclaration de TVA : elle est facultative et ne se dépose pas.
- Retenir la date d'embauche au lieu du premier jour d'activité en France pour fixer le mois d'exigibilité.
- Oublier le SMIC brut mensuel à la date d'exigibilité pour un contrat permanent ou temporaire, alors que le montant dépend du rapport entre le salaire et le SMIC.
- Compter la taxe d'un saisonnier une seule fois, alors qu'elle est due pour chaque mois d'activité, même incomplet.
- Taxer l'embauche d'un ressortissant de l'Espace économique européen ou d'un titulaire du « passeport talents », qui n'y sont pas soumis.
- Inscrire un salaire net : la fiche et le barème raisonnent en salaire brut mensuel.
- Déclarer la taxe sur la TVA du mois d'embauche, au lieu de la déclaration de janvier ou du premier trimestre de l'année suivante.
Questions fréquentes
Faut-il envoyer la fiche 2859-FC-SD aux impôts ?
Sur quel formulaire déclarer la taxe ?
Combien coûte la taxe ?
Quand la taxe est-elle due ?
Qui n'a pas à payer la taxe ?
Comment indiquer une durée de contrat qui n'est pas un nombre entier de mois ?
Peut-on remplir la fiche 2859-FC-SD à l'écran ?
On la cherche aussi avec ces mots
- embauche salarié étranger
- salarié détaché
- travailleurs étrangers
- taxe employeur étranger
- coût embauche étranger
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Calculer la taxe incitative à l'acquisition de véhicules légers à faibles émissions
impots.gouv.fr n° 2854-FC-SD
Calculer la taxe annuelle sur les véhicules lourds de transport de marchandises
impots.gouv.fr n° 2856-FC-SD
Calculer la taxe annuelle sur les émissions de CO2 des véhicules
impots.gouv.fr n° 2857-FC-SD
Calculer la taxe annuelle sur les émissions de polluants atmosphériques
impots.gouv.fr n° 2858-FC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites