✦Douanes et fiscalité
Déclarer des profits immobiliers réalisés sans établissement en France
Formulaire impots.gouv.fr n° 3005-SD · champs interactifs du PDF officiel : 24
Cette déclaration établit et paie le prélèvement dû sur les profits immobiliers réalisés par une personne ou une société qui n'a pas d'établissement en France.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 29.
Document officiel disponible auprès de impots.gouv.fr.
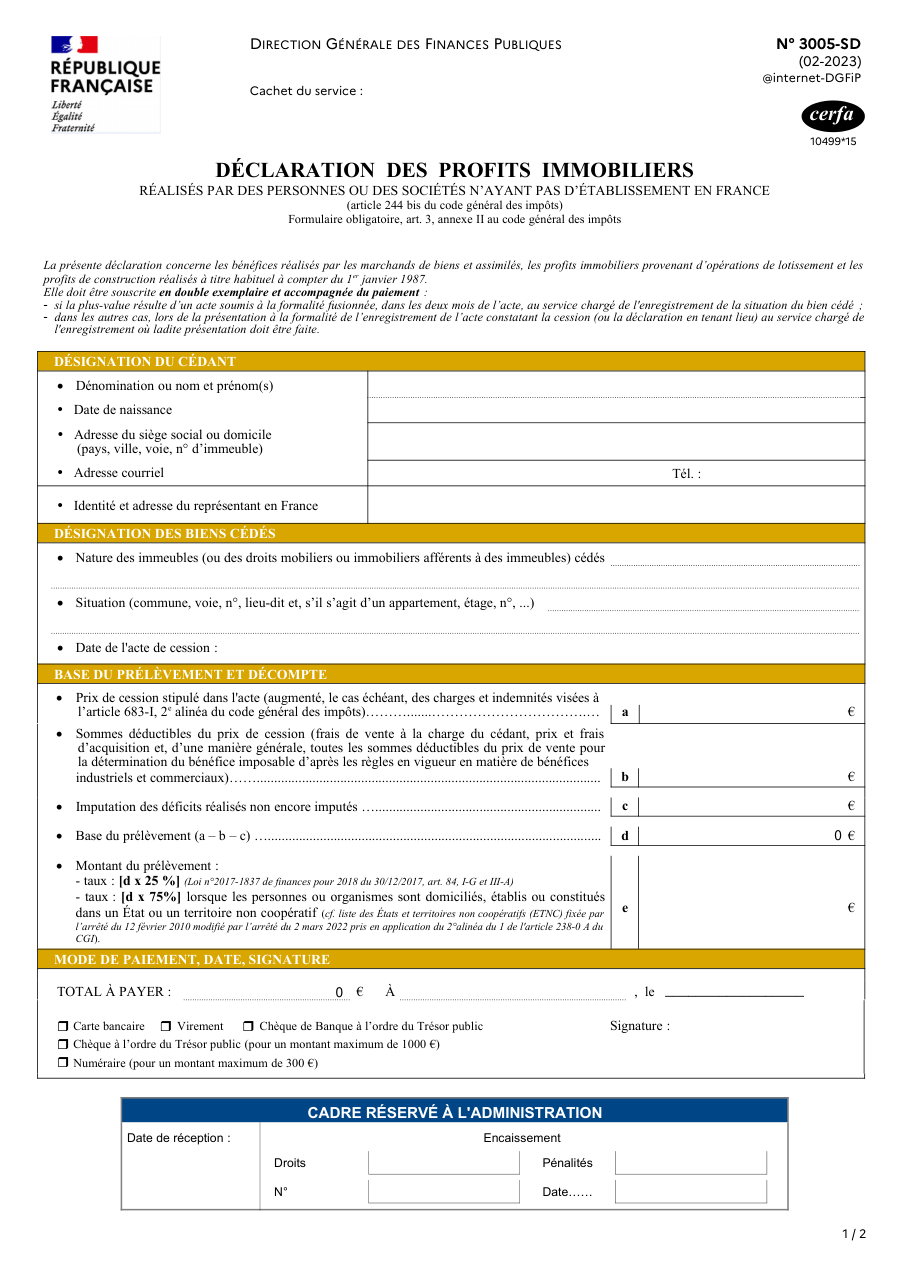
Formulaire impots.gouv.fr n° 3005-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- N'en déposer qu'un exemplaire, ou l'envoyer sans le paiement qui doit l'accompagner.
- Se tromper de service : la formalité fusionnée renvoie au lieu de situation du bien, les autres cas au service où l'acte est présenté à l'enregistrement.
- Omettre l'identité et l'adresse du représentant en France, que le formulaire demande à côté de celles du cédant.
- Déduire du prix de cession des sommes que les règles des bénéfices industriels et commerciaux n'admettent pas.
- Oublier d'imputer les déficits déjà réalisés et non encore imputés, auxquels le décompte réserve une ligne.
Questions fréquentes
Combien d'exemplaires, et avec quoi ?
Où et quand la déposer ?
Comment décrire les biens cédés ?
Comment la base est-elle calculée ?
Les déficits antérieurs jouent-ils ?
On la cherche aussi avec ces mots
- plus-value immobilière non résident
- vente immeuble france non résident
- prélèvement immobilier étranger
- société étrangère immeuble france
- bénéfice immobilier étranger
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer le prélèvement sur des dividendes payés par un établissement étranger
impots.gouv.fr n° 2778-DIV-SD
Suivre les plus-values d'un échange de biens immobiliers
impots.gouv.fr n° 2903-SD
Demander l'abattement supplémentaire pour des travaux dans un hôtel ou un établissement thermal
impots.gouv.fr n° 3345-SD
Demande de subvention pour des travaux réalisés dans le cadre d'une Vente d'immeuble à rénover (VIR)
cerfa 16270
Signaler une erreur sur cette page Comment nos fiches sont écrites