✦Douanes et fiscalité
Suivre les plus-values d'un échange de biens immobiliers
Formulaire impots.gouv.fr n° 2903-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (69 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire suit les plus-values dégagées par un échange de biens immobiliers réalisé en vue d'ouvrages d'intérêt collectif : leur détermination, leur affectation aux biens reçus et leur réintégration.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 69.
Document officiel disponible auprès de impots.gouv.fr.
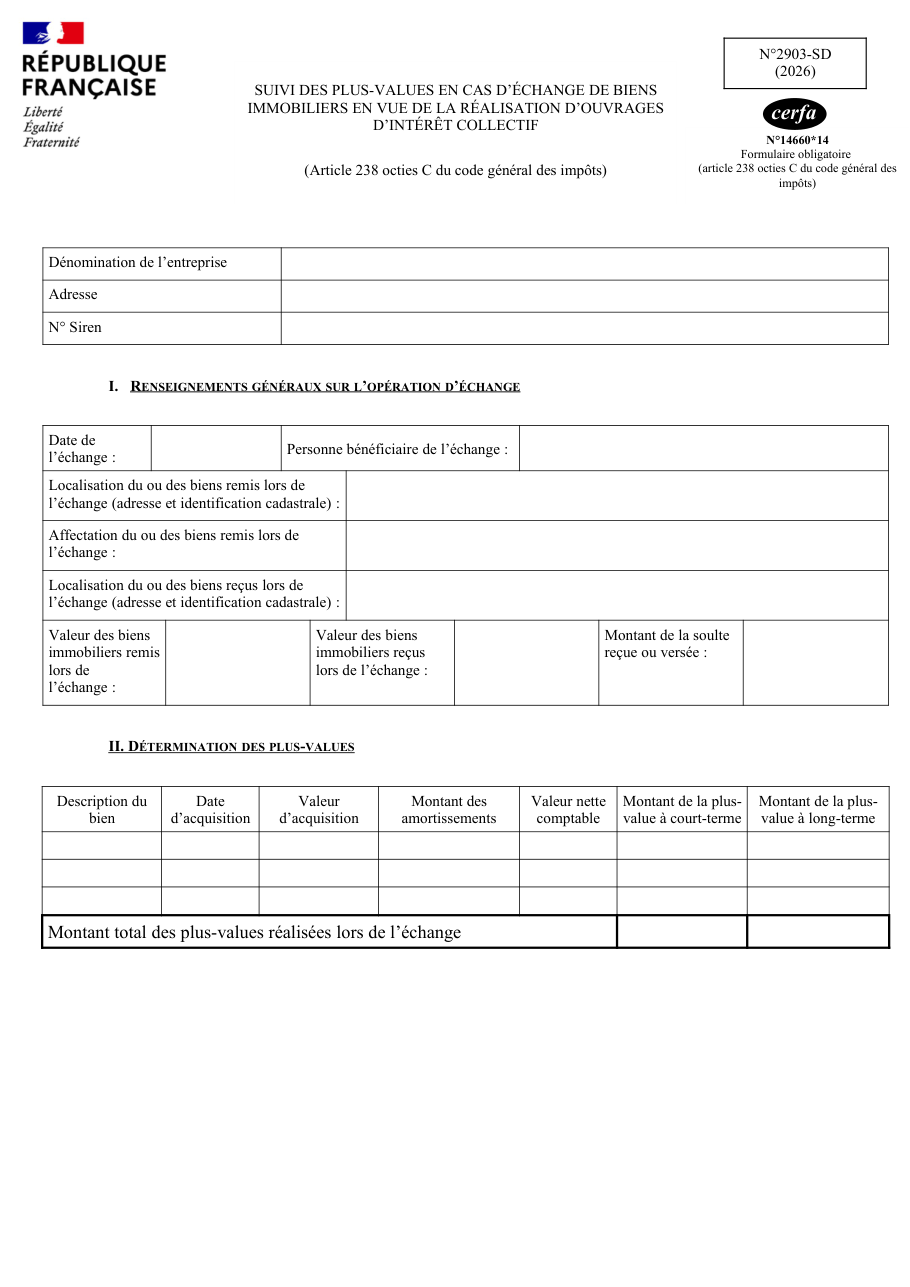
Formulaire impots.gouv.fr n° 2903-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Décrire les biens sans leur identification cadastrale, que le formulaire réclame en plus de l'adresse.
- Oublier l'affectation des biens remis, distincte de leur localisation.
- Confondre biens amortissables et non amortissables : les plus-values qui leur sont affectées se suivent dans deux tableaux différents.
- Laisser vide le montant à réintégrer chaque année pour un bien amortissable, dont dépend tout le suivi.
- Ne pas renseigner la date de cession d'un bien dont la plus-value est encore en report.
Questions fréquentes
Comment les plus-values sont-elles déterminées ?
Que veut dire « affectation des plus-values » ?
Comment suit-on une plus-value affectée à un bien non amortissable ?
Et pour un bien amortissable ?
Faut-il mentionner une soulte ?
On la cherche aussi avec ces mots
- plus-value échange terrain
- échange de terrains
- échange foncier projet public
- ouvrages d'intérêt collectif
- biens reçus fiscalité
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer une plus-value après un échange de titres immobiliers
impots.gouv.fr n° 2048-M-BIS-SD
Déclarer ses échanges de biens intra-UE en ligne
service-public.fr
Suivre les moins-values sur cessions de titres de participation entre sociétés liées
impots.gouv.fr n° 2904-SD
Suivre les plus-values d'un transfert d'actif, de siège ou d'établissement
impots.gouv.fr n° 2905-EPVL
Suivre les intérêts différés transférés au résultat d'ensemble d'un groupe
impots.gouv.fr n° 2902-SD
Suivre les plus-values en report après la transmission d'une entreprise individuelle
impots.gouv.fr n° 2104-SD
Suivre les plus-values en report après une transmission d'entreprise
impots.gouv.fr n° 2106-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites