✦Douanes et fiscalité
Demander le remboursement forfaitaire de TVA comme exploitant agricole
Formulaire impots.gouv.fr n° 3520-SD · champs interactifs du PDF officiel : 134
Fiche mise à jour le 16 octobre 2026
Cette demande ouvre le remboursement forfaitaire aux exploitants agricoles non imposés à la TVA, à partir du détail de leurs ventes et des acheteurs qui les ont réglées.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 155.
Document officiel disponible auprès de impots.gouv.fr.
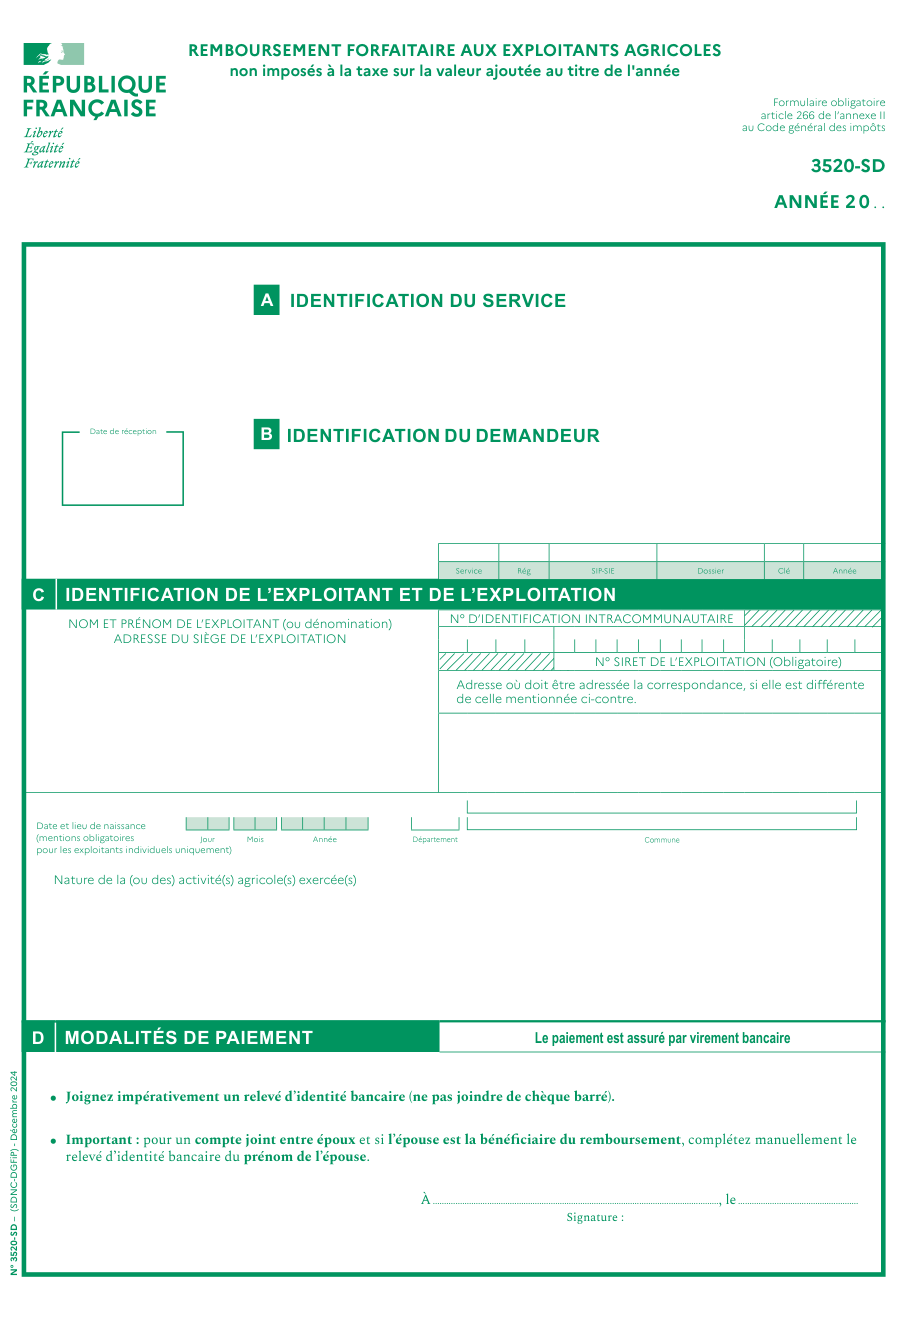
Formulaire impots.gouv.fr n° 3520-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Un relevé d'identité bancaire, impérativement, pour le virement : pas de chèque barré. Pour un compte joint entre époux dont l'épouse est la bénéficiaire, ajoutez à la main son prénom sur le relevé.
- Les justificatifs des ventes, dont la notice 3520 NOT rappelle la liste : la demande en relève les documents, acheteur par acheteur. Gardez un second exemplaire de la demande comme copie.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Joindre un chèque barré au lieu d'un relevé d'identité bancaire.
- Oublier le numéro SIRET de l'exploitation, obligatoire.
- Compter des ventes à des particuliers ou à des acheteurs non redevables de la TVA en France.
- Oublier de déduire les attestations délivrées à d'autres exploitants au forfait.
- Reporter les centimes : les montants s'arrondissent à l'euro le plus proche.
Questions fréquentes
Avant quelle date déposer la demande 3520-SD ?
Quels taux de remboursement s'appliquent ?
Quelles ventes ouvrent droit au remboursement ?
Comment remplir le détail des ventes ?
Qui ne peut plus demander le remboursement forfaitaire ?
Qu'indiquer sur l'exploitation ?
Peut-on remplir le formulaire 3520-SD à l'écran ?
On la cherche aussi avec ces mots
- exploitant agricole non imposé
- ventes agricoles
- acheteurs produits agricoles
- forfait TVA agricole
- TVA non récupérée agricole
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
S'enregistrer comme exploitant de drone
service-public.fr
Demande de remboursement partiel de la ticpe exploitants de taxis
cerfa 13796
Verser un acompte trimestriel de TVA au régime simplifié agricole
impots.gouv.fr n° 3525-BIS
Demander le remboursement de TVA pour un assujetti étranger
impots.gouv.fr n° 3559-BIS-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites