✦Entreprise et professionnel
Déclaration périodique de stocks en entrepôt fiscal de carburants
Formulaire cerfa n° 13812
Fiche mise à jour le 12 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé et rempli à la main. Plume y détecte les champs et vous laisse le remplir à l'écran.
Ce formulaire sert à déclarer périodiquement les stocks de carburants d’aviation en entrepôt fiscal et à faire apparaître l’écart entre le stock comptable et le stock physique.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Plume repère d'abord les champs du formulaire, avec votre accord : comptez de quelques secondes à quelques minutes par page, selon sa densité. Ce repérage compte les pages du formulaire sur vos pages du mois, même pour le remplir vous-même.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de service-public.fr.
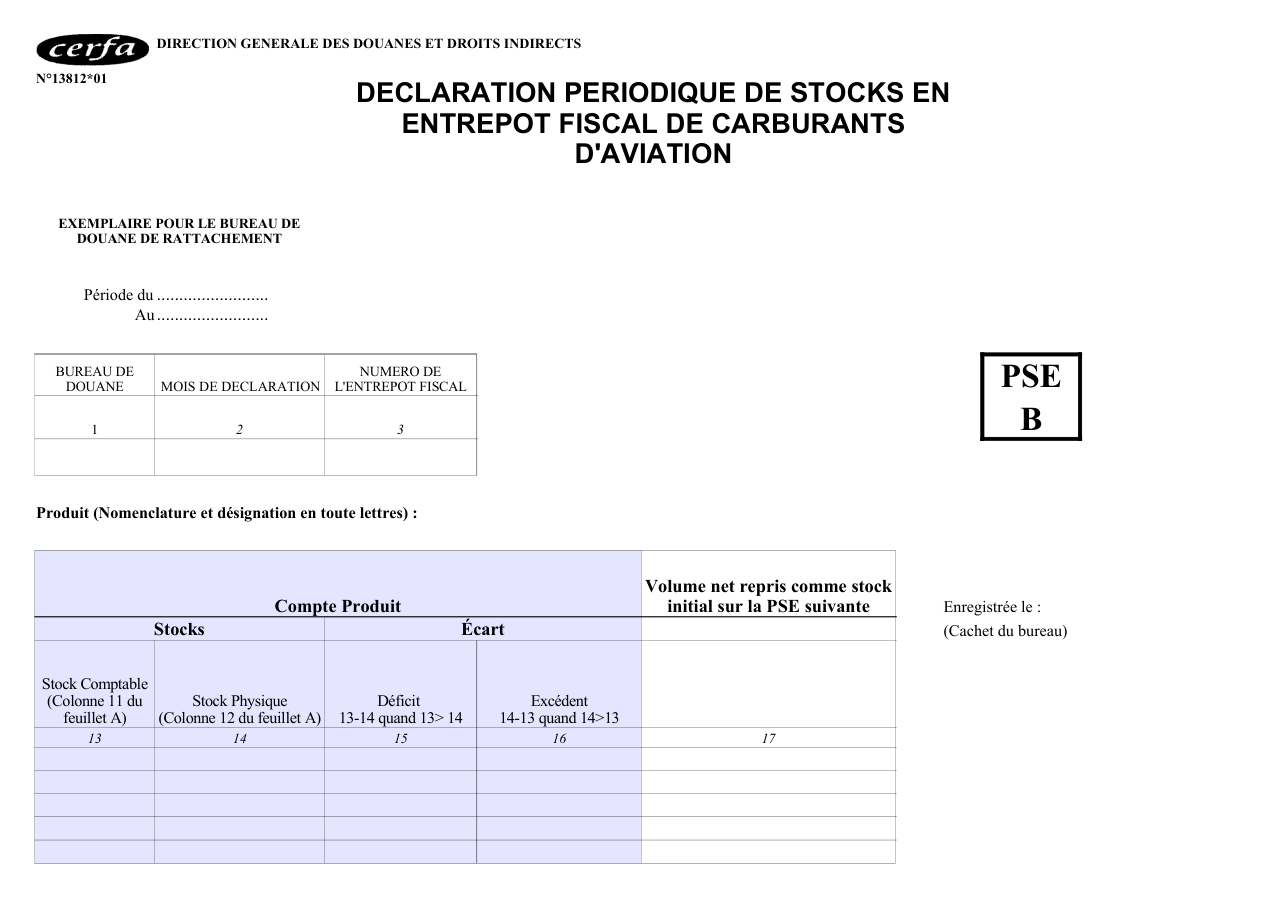
Cerfa 13812, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne confondez pas « Période du… au… » avec « Mois de déclaration » : le formulaire prévoit ces deux indications séparément.
- Ne confondez pas les mentions « Enregistrée le » et « Cachet du bureau » avec les valeurs du stock : le formulaire les présente comme des indications d’enregistrement et de cachet du bureau.
- Ne calculez pas le déficit et l’excédent avec la même soustraction : le déficit correspond à 13 − 14 lorsque 13 est supérieur à 14, tandis que l’excédent correspond à 14 − 13 lorsque 14 est supérieur à 13.
Questions fréquentes
Que faut-il inscrire dans la rubrique « Produit » ?
Quelles données de stock le tableau compare-t-il ?
Que faut-il reporter comme stock initial pour la PSE suivante ?
On la cherche aussi avec ces mots
- inventaire carburants
- entrepôt fiscal produits énergétiques
- douane carburants
- stockage carburant
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclaration périodique de stocks en entrepôt fiscal de carburants d'aviation
cerfa 13811
Décision de placement sous le régime de l’entrepôt fiscal de carburant d’aviation
cerfa 16104
Déclaration périodique de stocks en entrepôt fiscal de produits énergétiques
cerfa 13795
Déclaration périodique de stocks en entrepôt pétrolier
cerfa 10863
Modèle de comptabilité matières en acquitté (CMA) - entrepôt fiscal de stockage
cerfa 16101
Signaler une erreur sur cette page Comment nos fiches sont écrites