✦Douanes et fiscalité
Déterminer le résultat des brevets imposable à taux réduit hors groupe fiscal
Formulaire impots.gouv.fr n° 2468-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (88 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire calcule, pour une entreprise qui n'appartient pas à un groupe fiscal, le résultat net de cession, de concession ou de sous-concession de brevets et d'actifs incorporels assimilés imposable au taux réduit.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 88.
Document officiel disponible auprès de impots.gouv.fr.
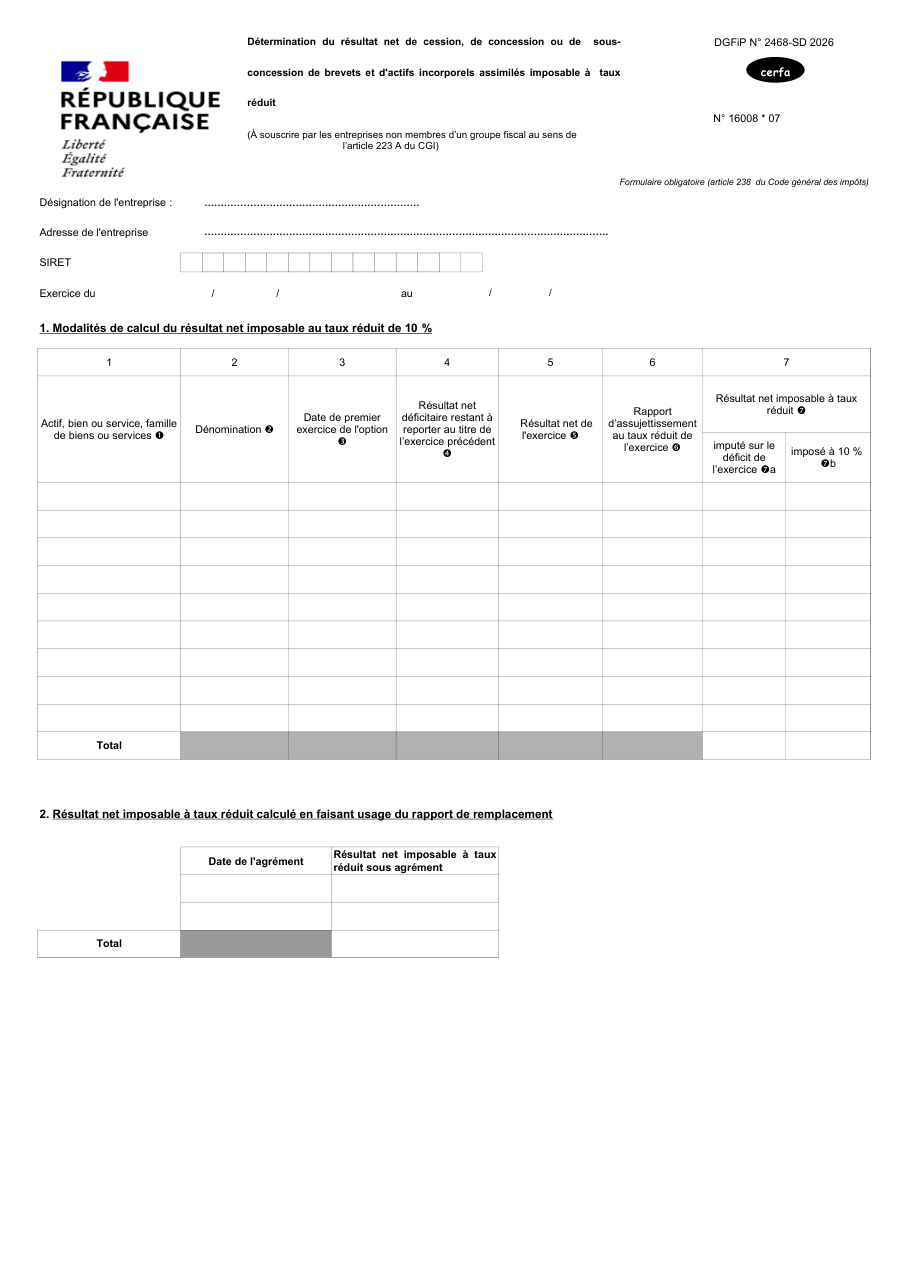
Formulaire impots.gouv.fr n° 2468-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Aucune pièce : le formulaire se joint lui-même à la déclaration de résultats de l'exercice.
- Pour chaque actif ou famille, la date du premier exercice de l'option, le résultat net de l'exercice et le déficit restant à reporter de l'exercice précédent.
- Le calcul du rapport d'assujettissement à partir du suivi des dépenses de recherche et développement depuis l'origine, et la date de l'agrément si vous utilisez un rapport de remplacement.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Utiliser ce formulaire en étant membre d'un groupe fiscal, qui relève du 2467-SD.
- Le déposer seul, alors qu'il se joint à la déclaration de résultats.
- Additionner plusieurs actifs sur une ligne, alors que le tableau les suit un à un ou par famille.
- Oublier le déficit restant à reporter de l'exercice précédent sur le même actif.
- Calculer le rapport d'assujettissement sur les seules dépenses de l'exercice, sans les dépenses antérieures.
- Utiliser un rapport de remplacement sans agrément préalable.
Questions fréquentes
Qui doit remplir le formulaire 2468-SD ?
Comment se calcule le résultat imposable à 10 % ?
Qu'est-ce que le rapport d'assujettissement ?
Que devient un résultat déficitaire ?
Qu'est-ce que le rapport de remplacement ?
Et pour une société de personnes ?
Peut-on remplir le 2468-SD à l'écran ?
On la cherche aussi avec ces mots
- patent box
- revenus brevets
- cession brevet
- licence brevet
- propriété intellectuelle
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
impots.gouv.fr n° 2467-SD
Déterminer et suivre les charges financières nettes d'un groupe fiscal
impots.gouv.fr n° 2463-SD
Suivre les intérêts différés transférés au résultat d'ensemble d'un groupe
impots.gouv.fr n° 2902-SD
Attester des conditions du taux réduit de TVA pour des travaux dans un DOM
impots.gouv.fr n° 1300-DOM-SD
Attester les conditions du taux réduit de TVA sur des travaux (attestation normale)
impots.gouv.fr n° 1300-SD
Attestation simplifiée de TVA à taux réduit pour des travaux dans un DOM
impots.gouv.fr n° 1301-DOM-SD
Déclarer les salaires versés quand on ne relève pas de la DSN
impots.gouv.fr n° 2460-T
Déterminer les charges financières nettes non déductibles
impots.gouv.fr n° 2464-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites