✦Entreprise et professionnel
Déclaration de résultat d'une société civile de moyens
Formulaire impots.gouv.fr n° 2036-SD · champs interactifs du PDF officiel : 1
Ce formulaire est la déclaration annuelle de résultat d'une société civile de moyens : il détermine son résultat fiscal et le répartit entre les associés.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel porte déjà des champs : « Remplir manuellement » les ouvre tout de suite, sans analyse ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
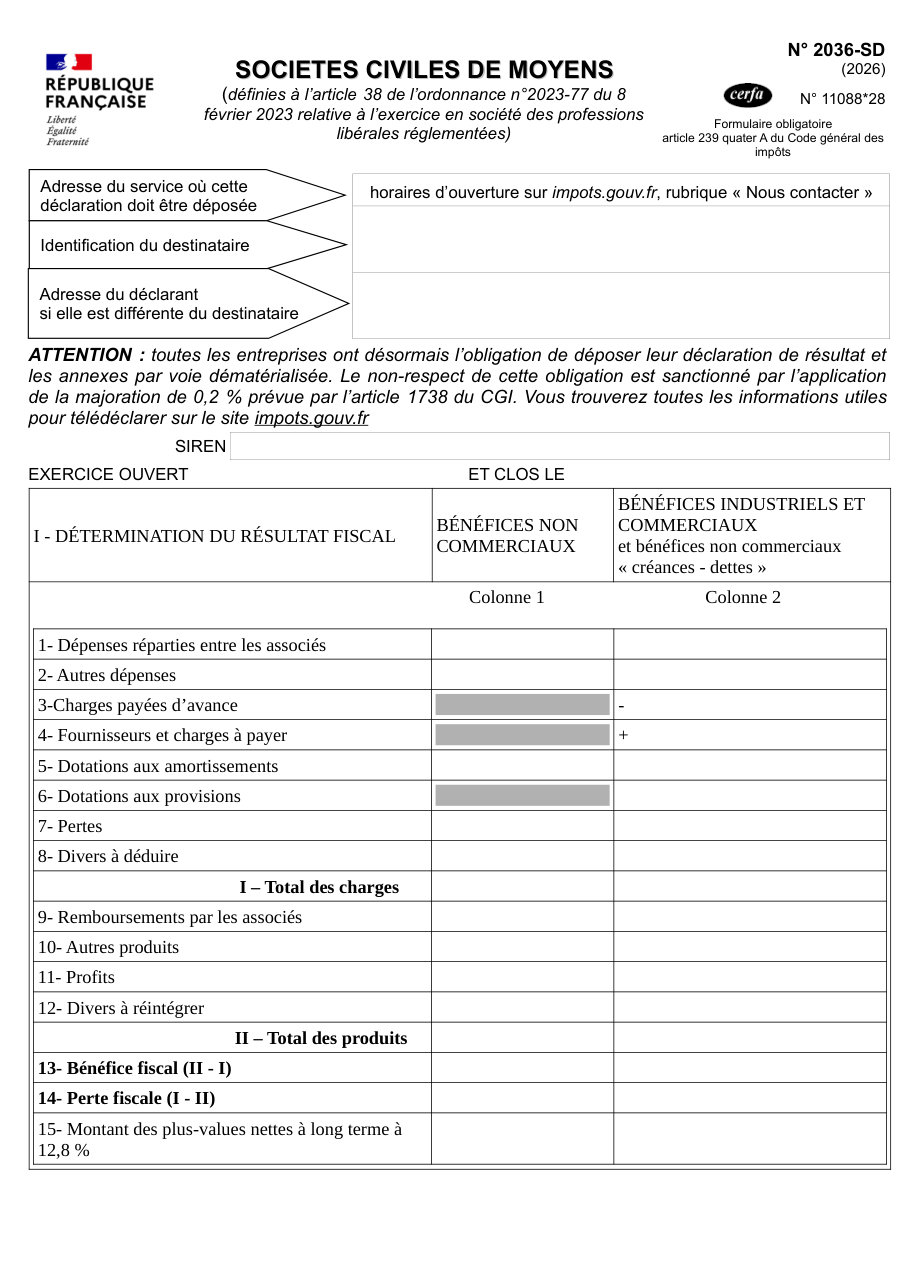
Formulaire impots.gouv.fr n° 2036-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Déposer la déclaration sur papier : le document rappelle que toutes les entreprises ont l'obligation de déposer leur déclaration de résultat et ses annexes par voie dématérialisée, et qu'une majoration sanctionne le manquement.
- Oublier de préciser la catégorie d'impôt de chaque associé, que le formulaire réclame case par case.
- Laisser vide l'effectif du personnel à la clôture de l'exercice, dirigeants salariés compris.
- Confondre la colonne des bénéfices non commerciaux et celle des bénéfices industriels et commerciaux, qui ne se remplissent pas de la même façon.
Questions fréquentes
Comment se détermine le résultat fiscal ?
Pourquoi deux colonnes ?
Que faut-il préciser sur les associés ?
Que demande la rubrique « divers » ?
On la cherche aussi avec ces mots
- déclaration SCM
- résultat fiscal associés
- partage résultat société
- frais professionnels associés
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclaration complémentaire des sociétés de moyens imposées au bénéfice réel
impots.gouv.fr n° 2036-BIS-SD
Déclarer le résultat d'une société à l'impôt sur les sociétés
impots.gouv.fr n° 2065-SD
Déclaration complémentaire à l'impôt sur les sociétés pour la jouissance gratuite d'un bien
impots.gouv.fr n° 2038-SD
Reporter en arrière le déficit d'une société soumise à l'impôt sur les sociétés
impots.gouv.fr n° 2039-SD
Déclarer ses bénéfices industriels et commerciaux à l'impôt sur le revenu
impots.gouv.fr n° 2031-SD
Notice pour remplir la liasse fiscale BIC et IS au régime du bénéfice réel
impots.gouv.fr n° 2032-NOT-SD
Liasse fiscale du régime simplifié d'imposition (tableaux 2033)
impots.gouv.fr n° 2033-SD
Déclarer ses revenus non commerciaux au régime de la déclaration contrôlée
impots.gouv.fr n° 2035-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites