✦Douanes et fiscalité
Notice des réductions d'impôt pour investissements outre-mer
Formulaire impots.gouv.fr n° 2041-GE
Cette notice accompagne la déclaration de revenus : elle détaille les réductions et le crédit d'impôt pour investissements outre-mer, secteur par secteur, jusqu'aux justificatifs et aux plafonnements.
C'est une notice : elle explique comment remplir un formulaire, et ne se remplit pas elle-même.
Document officiel disponible auprès de impots.gouv.fr.
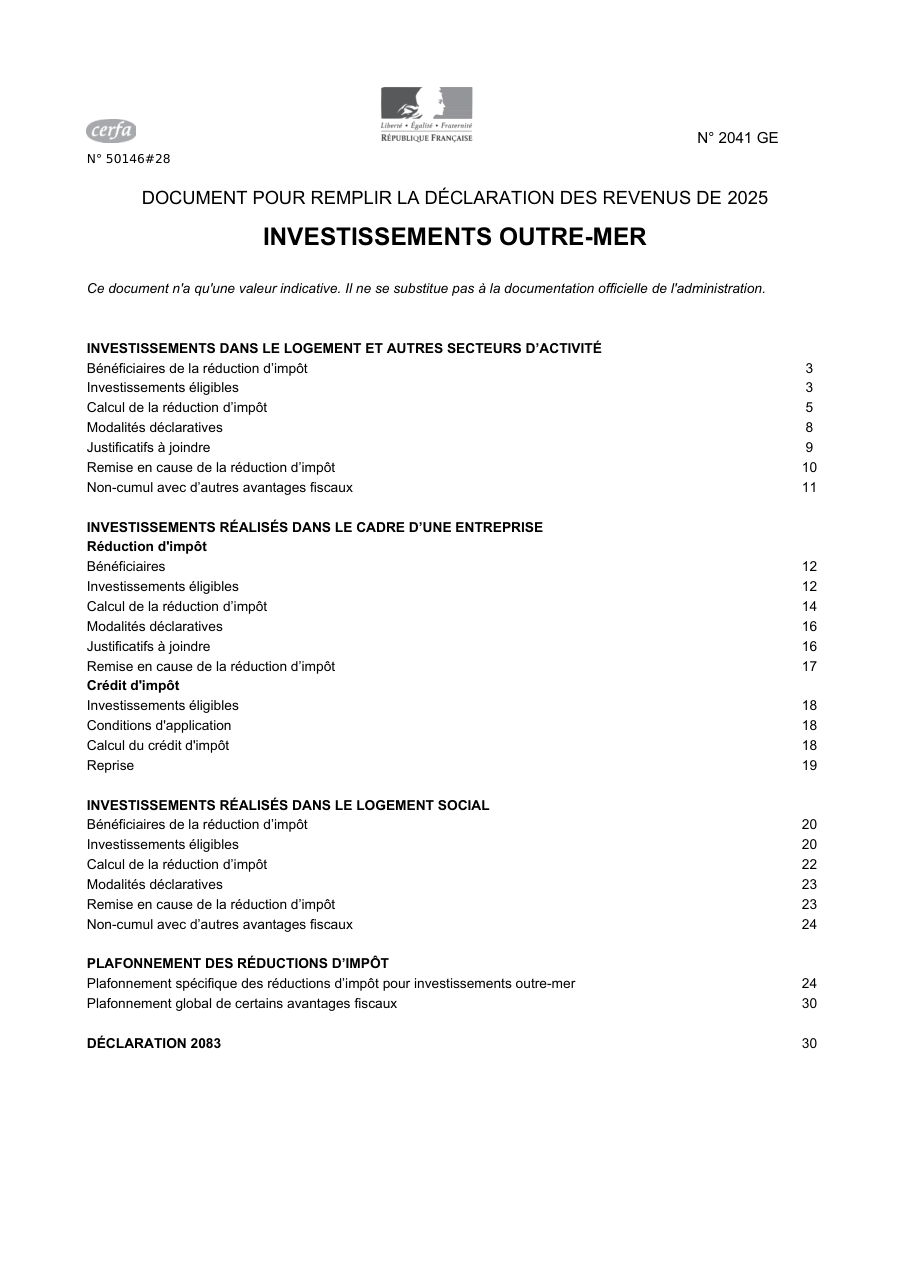
Formulaire impots.gouv.fr n° 2041-GE, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Prendre cette notice pour la règle : elle indique elle-même n'avoir qu'une valeur indicative et ne pas se substituer à la documentation officielle de l'administration.
- Confondre la réduction d'impôt et le crédit d'impôt pour les investissements réalisés dans le cadre d'une entreprise, auxquels la notice consacre deux parties distinctes.
- Sauter la section « remise en cause », que la notice prévoit pour chacun des dispositifs.
- Oublier la déclaration 2083, à laquelle la notice consacre sa dernière section.
- Cumuler des avantages fiscaux sans lire les rubriques de non-cumul que la notice ouvre pour plusieurs dispositifs.
Questions fréquentes
Comment la notice est-elle organisée ?
Que trouve-t-on pour chaque dispositif ?
Quels territoires sont concernés ?
Y a-t-il un ou deux plafonnements ?
On la cherche aussi avec ces mots
- défiscalisation outre-mer
- investissement dom tom
- crédit impôt outre-mer
- plafond niches fiscales
- justificatifs investissement outre-mer
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Notice sur les SOFICA, les investissements forestiers et la taxe additionnelle sur les loyers
impots.gouv.fr n° 2041-GK
État récapitulatif du crédit d'impôt pour investissements outre-mer dans le logement social
impots.gouv.fr n° 2079-CIOLR-SD
Crédit d'impôt pour investissements outre-mer dans le secteur productif
impots.gouv.fr n° 2079-CIOP-SD
Récapituler ses crédits d'impôt pour investissements outre-mer
impots.gouv.fr n° 2079-CIOPR-SD
Déclarer un investissement outre-mer ouvrant droit à l'aide fiscale
impots.gouv.fr n° 2083-SD
Notice de la déclaration automatique de revenus
impots.gouv.fr n° 2041-ALK-AUTO
Notice simplifiée de la déclaration de revenus
impots.gouv.fr n° 2041-ALK
Notice de la déclaration fiscale et sociale unifiée des indépendants
impots.gouv.fr n° 2041-DRI
Signaler une erreur sur cette page Comment nos fiches sont écrites