✦Douanes et fiscalité
Déclarer le bénéfice exonéré au titre des zones franches d'activité outre-mer
Formulaire impots.gouv.fr n° 2082-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (71 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cet imprimé accompagne la déclaration de résultat d'une entreprise implantée dans un département d'outre-mer et détaille, établissement par établissement, le bénéfice exonéré au titre des zones franches d'activité nouvelle génération.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 71.
Document officiel disponible auprès de impots.gouv.fr.
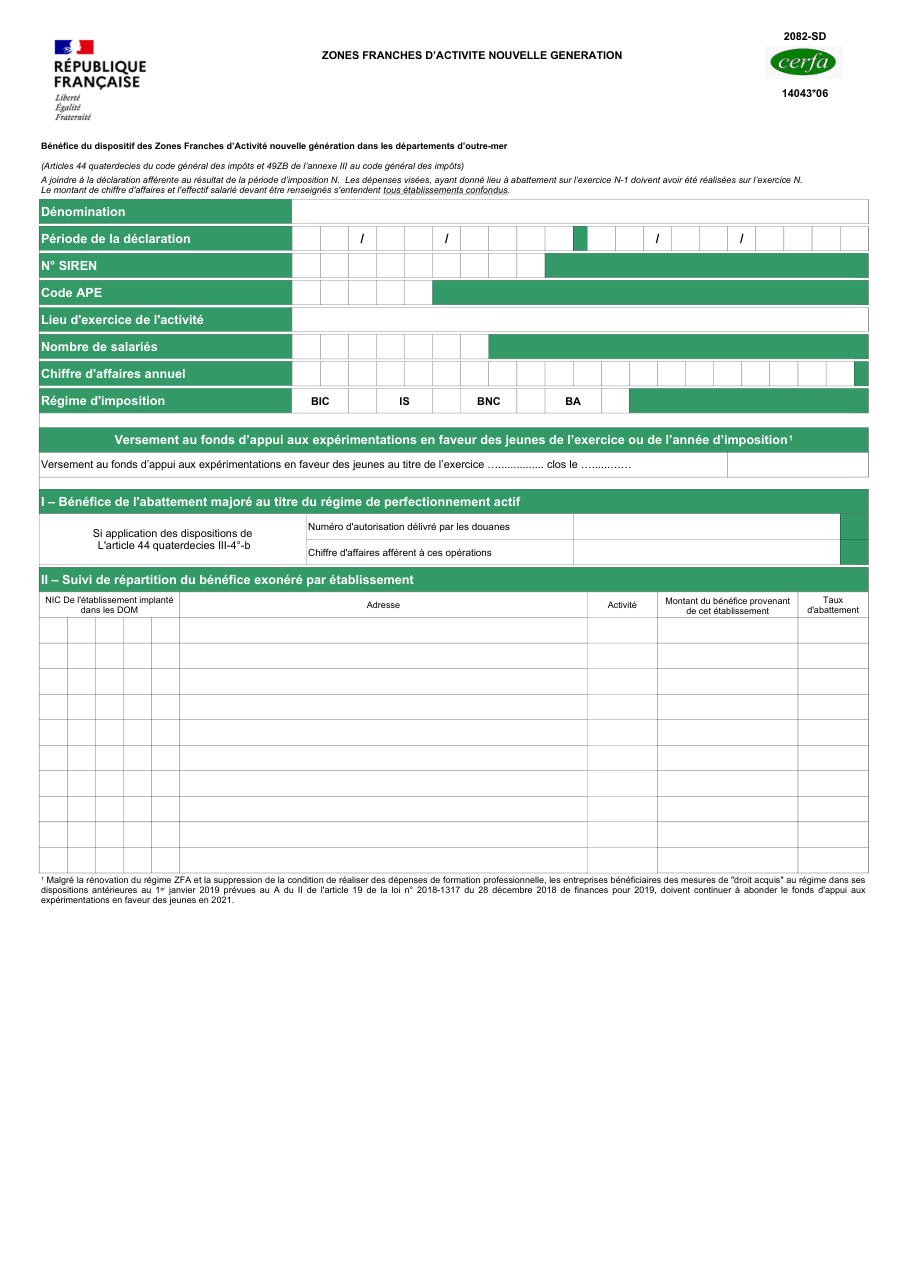
Formulaire impots.gouv.fr n° 2082-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Le formulaire se joint à la déclaration de résultats de l'exercice ; pour un exploitant qui n'est pas au régime réel, à la déclaration de revenus.
- En régime de perfectionnement actif : le numéro d'autorisation délivré par la douane, à reporter sur le formulaire.
- Si l'entreprise verse une contribution au fonds d'appui aux expérimentations en faveur des jeunes : le reçu de la Caisse des dépôts et consignations.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Indiquer l'effectif ou le chiffre d'affaires du seul établissement d'outre-mer : ils se comptent tous établissements confondus.
- Envoyer le formulaire seul : il se joint à la déclaration de résultats de l'exercice.
- Appliquer le taux de 80 % en Guadeloupe, en Martinique ou à La Réunion sans exercer dans un secteur prioritaire ni être en perfectionnement actif.
- Dépasser les plafonds : 150 000 euros au taux de droit commun, 300 000 euros au taux majoré.
- Oublier le NIC d'un établissement : sans lui, le bénéfice exonéré ne se rattache à aucun établissement.
- Demander l'abattement au micro-BA : ce régime n'y ouvre pas droit.
Questions fréquentes
Quelles entreprises peuvent utiliser le formulaire 2082-SD ?
Quel est le taux de l'abattement ?
Qu'est-ce qui change à Mayotte ?
Comment remplir le tableau des établissements ?
Quand remplir la rubrique du perfectionnement actif ?
L'abattement se cumule-t-il avec d'autres aides ?
À quoi sert la ligne du fonds d'appui aux expérimentations en faveur des jeunes ?
Peut-on remplir le formulaire 2082-SD à l'écran ?
On la cherche aussi avec ces mots
- entreprise outre-mer
- exonération bénéfice dom
- impôt société outre-mer
- zfa nouvelle génération
Sources officielles consultées
- Impots.gouv.fr : formulaire n° 2082-SD, bénéfice du dispositif des zones franches d'activité dans les DOM, millésime 2026
- Impots.gouv.fr : le régime d'application de l'abattement zone franche d'activité nouvelle génération (ZFANG)
- BOFiP : zone franche globale temporaire à Mayotte, ZFANG étendue à tous les secteurs (loi n° 2025-797 du 11 août 2025)
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer, comme intermédiaire, les investissements défiscalisés outre-mer
impots.gouv.fr n° 2083-M-SD
Déclarer un investissement outre-mer ouvrant droit à l'aide fiscale
impots.gouv.fr n° 2083-SD
Déclarer une location de biens en société de personnes
impots.gouv.fr n° 2084-SD
Déclarer ses plus-values et moins-values de cessions d'actifs numériques
impots.gouv.fr n° 2086
Déclarer les plus-values d'actifs numériques d'une société de personnes
impots.gouv.fr n° 2087
Signaler une erreur sur cette page Comment nos fiches sont écrites