✦Douanes et fiscalité
Déclarer la taxe annuelle sur la valeur vénale des immeubles détenus en France
Formulaire impots.gouv.fr n° 2746-SD · champs interactifs du PDF officiel : 425
Cette déclaration recense les immeubles détenus en France par une entité juridique et les personnes qui la composent, pour la taxe annuelle assise sur leur valeur vénale.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel porte déjà des champs : « Remplir manuellement » les ouvre tout de suite, sans analyse ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
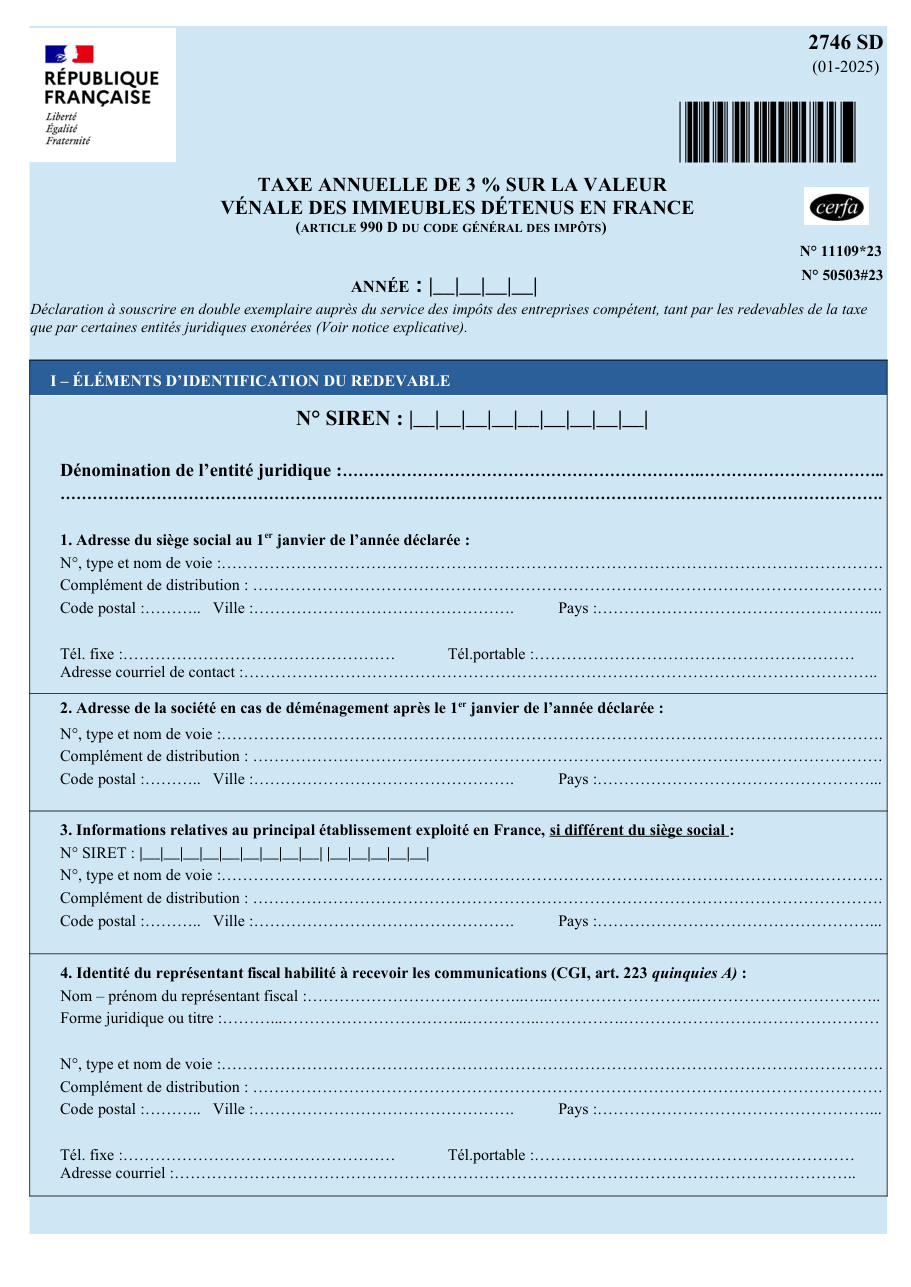
Formulaire impots.gouv.fr n° 2746-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- N'envoyer qu'un exemplaire, alors que la déclaration se souscrit en double.
- Se dispenser de déclarer parce qu'on se croit exonéré : certaines entités exonérées la souscrivent quand même.
- Ne renseigner que le siège social quand un principal établissement est exploité en France à une autre adresse, à laquelle le formulaire réserve une rubrique.
- Oublier de désigner un membre dont la part dépasse le seuil retenu par le formulaire.
- Laisser vides les coordonnées du représentant fiscal, qui est celui à qui les communications sont adressées.
Questions fréquentes
Combien d'exemplaires faut-il déposer ?
Faut-il déclarer même quand on est exonéré ?
Qui faut-il désigner en plus de l'entité elle-même ?
Quelles informations donner sur ces membres ?
Quelle adresse indiquer après un déménagement ?
On la cherche aussi avec ces mots
- taxe trois pour cent
- taxe 3% immobilière
- immeubles société étrangère
- patrimoine immobilier entreprise
- entité juridique propriétaire
- exonération taxe immobilière
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer les titres, sommes ou valeurs détenus par une personne décédée
impots.gouv.fr n° 2736-SD
Demander l'abattement de taxe foncière pour des immeubles affectés à la recherche
impots.gouv.fr n° 6670-D-SD
Déclarer un compte ouvert, détenu ou clos à l'étranger
impots.gouv.fr n° 3916
Déclarer le passage d'une société à l'impôt sur les sociétés
impots.gouv.fr n° 2742-SD
Imputer sur les droits français l'impôt payé à l'étranger sur une succession ou une donation
impots.gouv.fr n° 2740-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites