✦Douanes et fiscalité
Déclarer le passage d'une société à l'impôt sur les sociétés
Formulaire impots.gouv.fr n° 2742-SD · champs interactifs du PDF officiel : 90
Fiche mise à jour le 16 octobre 2026
Cette déclaration signale qu'une personne morale jusque-là non assujettie devient passible de l'impôt sur les sociétés sur tout ou partie de ses résultats, et décrit les biens concernés.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 172.
Document officiel disponible auprès de impots.gouv.fr.
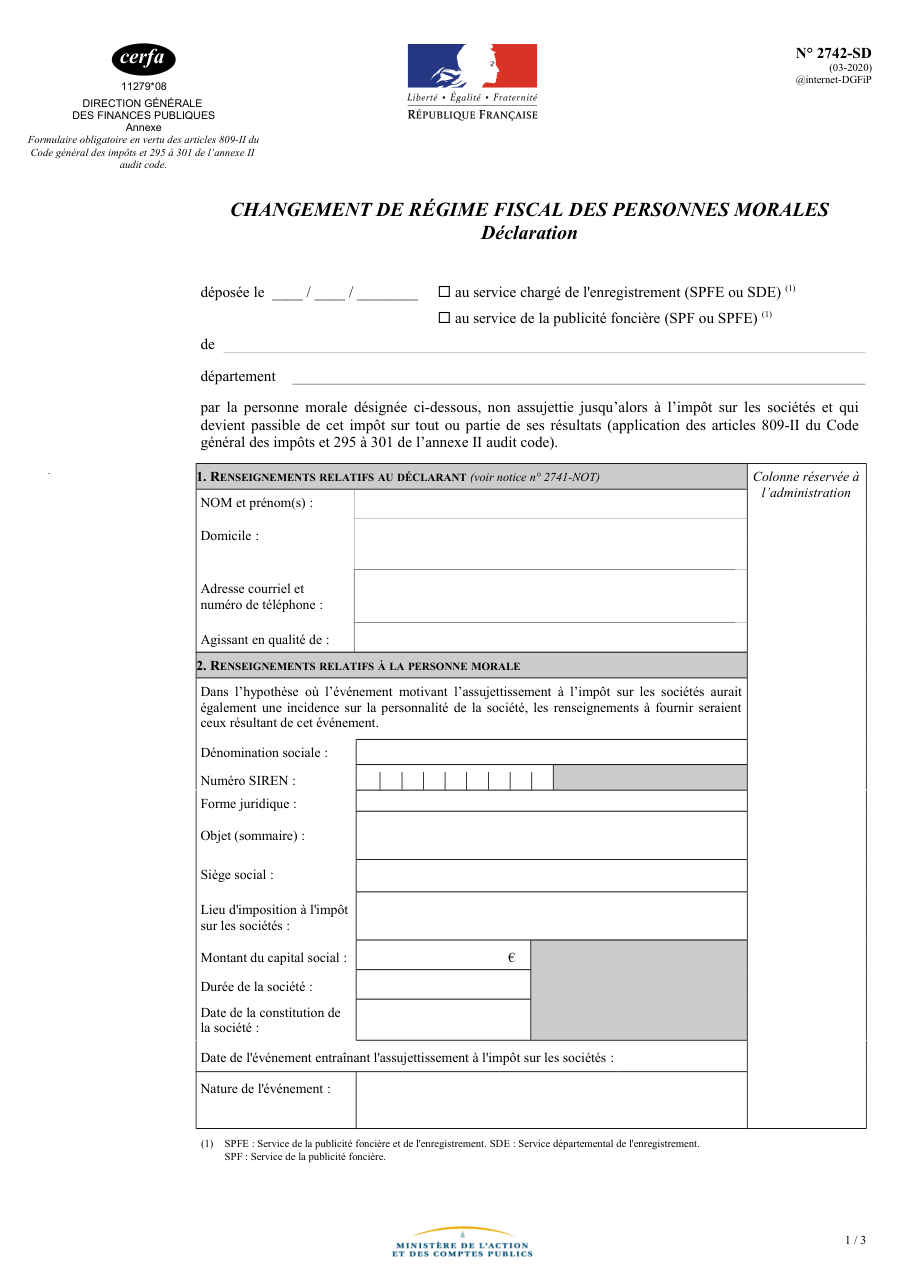
Formulaire impots.gouv.fr n° 2742-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- À chaque exemplaire, un feuillet intercalaire par bien taxé : le n° 2743-SD pour les immeubles, droits immobiliers et droits au bail, le n° 2744-SD pour les fonds de commerce et clientèles.
- Pour une société auparavant placée sous le régime de la transparence fiscale, une feuille annexe qui continue la liste des associés si le cadre ne suffit pas.
- Le paiement des droits au dépôt, ou de leur première fraction si le paiement fractionné est accordé.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Ne déposer qu'un exemplaire : il en faut deux, chacun avec ses feuillets intercalaires.
- Oublier un feuillet intercalaire : il en faut un par bien taxé.
- Laisser passer le 1er avril quand le changement vient de l'option pour l'impôt sur les sociétés.
- Reporter toute la valeur vénale comme fraction taxable alors qu'une part du bien a déjà supporté les droits lors de l'apport.
- Demander le paiement fractionné sans préciser les garanties offertes.
Questions fréquentes
Quand et où déposer la déclaration 2742-SD ?
Comment évaluer les biens apportés ?
Peut-on payer les droits en plusieurs fois ?
Que demander pour une société auparavant transparente ?
Comment décrire un immeuble sur le feuillet 2743-SD ?
Quelle version utiliser ?
On la cherche aussi avec ces mots
- option IS
- assujettissement société
- changement régime fiscal
- personne morale imposable
- bénéfices société imposés
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer la taxe annuelle sur la valeur vénale des immeubles détenus en France
impots.gouv.fr n° 2746-SD
Déclarer les plus ou moins-values réalisées par une société de personnes pour ses membres
impots.gouv.fr n° 2075
Déclarer une location de biens en société de personnes
impots.gouv.fr n° 2084-SD
Déclarer les plus-values d'actifs numériques d'une société de personnes
impots.gouv.fr n° 2087
Imputer sur les droits français l'impôt payé à l'étranger sur une succession ou une donation
impots.gouv.fr n° 2740-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites