✦Famille et état civil

Déclarer les titres, sommes ou valeurs détenus par une personne décédée

Formulaire impots.gouv.fr n° 2736-SD · champs interactifs du PDF officiel : 171

Fiche mise à jour le 17 octobre 2026

Cette déclaration est souscrite par celui qui détient les avoirs d'une personne décédée : elle recense ses comptes et ses titres et leur valeur au jour du décès, avant que les fonds ne soient remis.

Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.

Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.

Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.

Document officiel disponible auprès de impots.gouv.fr.
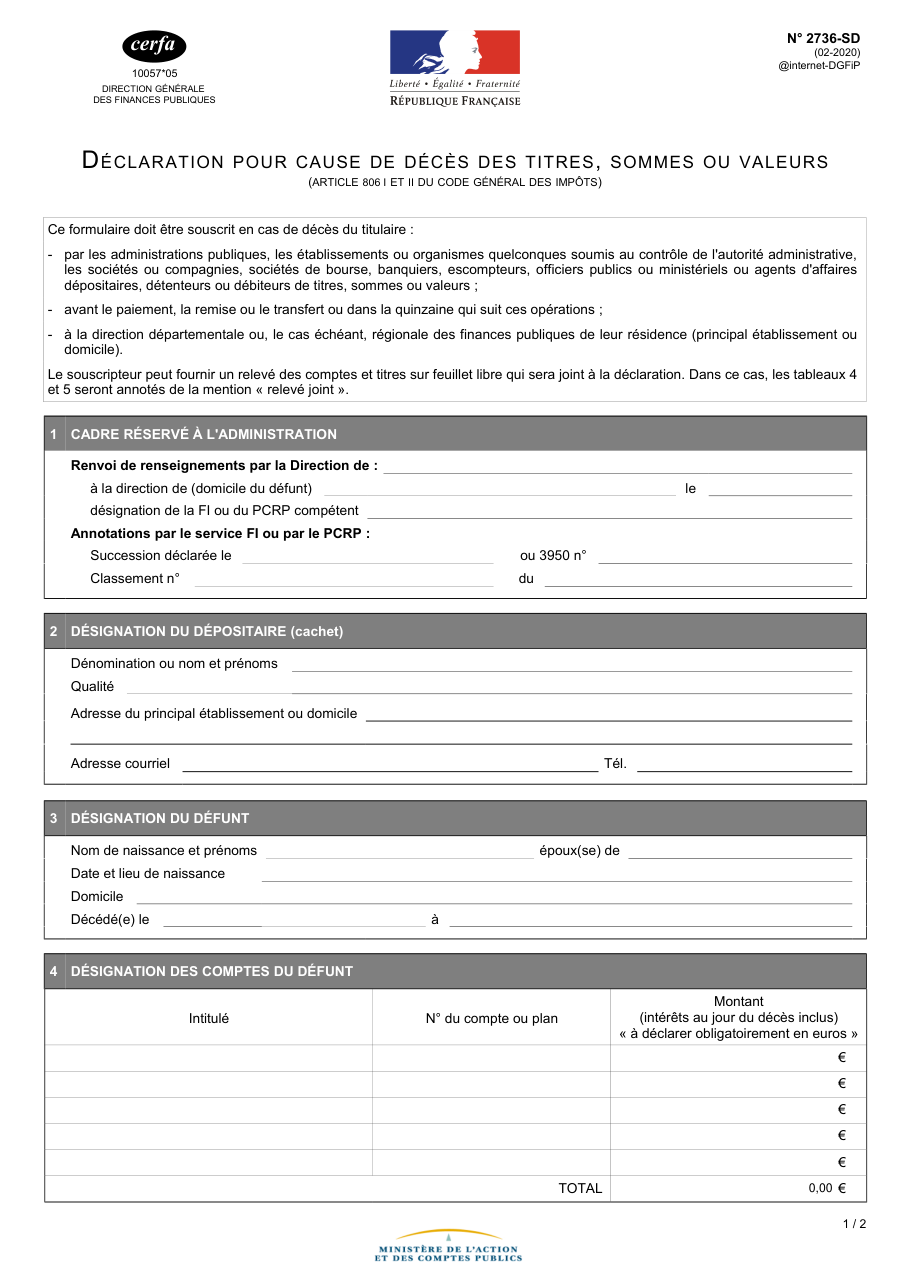
Page 1 du formulaire impots.gouv.fr n° 2736-SD — Déclarer les titres, sommes ou valeurs détenus par une personne décédée

Formulaire impots.gouv.fr n° 2736-SD, tel qu'il est publié aujourd'hui par l'organisme.

Ce qu'il faut savoir avant de commencer

Qui doit remplir ce formulaire ?
Le formulaire 2736-SD est la déclaration pour cause de décès des titres, sommes ou valeurs : la banque, la société de bourse, le notaire ou tout organisme qui détient de l'argent ou des titres d'une personne décédée doit y lister ces avoirs et leur valeur au jour du décès, puis l'adresser à l'administration fiscale. Ce ne sont donc pas les héritiers qui le remplissent, mais le dépositaire, avant de leur remettre les fonds ou dans la quinzaine qui suit. La déclaration permet aux impôts de contrôler la déclaration de succession. C'est le cas, par exemple, d'une banque qui clôture les comptes courant et d'épargne d'un client décédé et verse le solde à ses enfants. En dessous d'un certain montant, la formalité n'est pas exigée. Pour les héritiers, la fiche explique ce que la banque déclare.
2 pièces à réunir
  • Aucune pièce n'est obligatoire.
  • Le dépositaire peut joindre un relevé des comptes et des titres sur feuille libre, au lieu de remplir les tableaux 4 et 5 : il les annote alors « relevé joint ».

Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces

Préparer vos pièces

Les erreurs qui font rejeter le dossier
  • Croire que les héritiers doivent remplir ce formulaire : c'est le rôle de la banque ou du dépositaire.
  • Remettre les fonds sans déclarer dans la quinzaine qui suit, au-dessus des seuils de dispense.
  • Déclarer les montants des comptes sans les intérêts courus au jour du décès.
  • Indiquer les montants dans une autre monnaie que l'euro.
  • Oublier de préciser la méthode d'évaluation retenue pour les titres.
  • Envoyer la déclaration au service du domicile du défunt au lieu de celui du déclarant.

Questions fréquentes

Qui doit remplir le formulaire 2736-SD ?
Celui qui détient, paie ou doit des titres, des sommes ou des valeurs appartenant à une personne décédée : administrations publiques, organismes contrôlés par l'administration, sociétés, prestataires de services d'investissement, banquiers, changeurs, officiers publics ou ministériels, agents d'affaires. En pratique, c'est surtout la banque du défunt. Les héritiers n'ont pas à le remplir : ils déclarent les avoirs dans la déclaration de succession.
Quand et à qui l'envoyer ?
Avant le paiement, la remise ou le transfert des titres, sommes ou valeurs aux héritiers, ou au plus tard dans la quinzaine qui suit ces opérations. La déclaration part à la direction départementale ou régionale des finances publiques du lieu où le déclarant a son principal établissement ou son domicile, pas à celle du défunt : c'est l'administration qui la transmet ensuite au service compétent.
En dessous de quel montant la déclaration n'est-elle pas exigée ?
Selon la doctrine fiscale en vigueur depuis mars 2023, la formalité n'est pas exigée quand les sommes sont inférieures à 1 500 euros pour une succession qui revient à des frères, sœurs, neveux ou à des personnes sans lien de parenté, et à 7 600 euros quand elle revient au conjoint survivant ou à des héritiers en ligne directe, comme les enfants. Au-delà, la banque doit déclarer.
Que contient la déclaration ?
L'identité du dépositaire, son adresse, son téléphone et son courriel ; celle du défunt, son domicile, la date et le lieu de son décès ; la liste de ses comptes, avec leur intitulé, leur numéro et leur montant au jour du décès, intérêts compris, obligatoirement en euros ; la liste de ses titres ; enfin l'identité de l'héritier ou de la personne qui a retiré les fonds, avec la date du paiement ou de la remise des titres.
Comment évaluer les titres ?
Le formulaire laisse le choix entre deux méthodes : la moyenne des trente derniers cours, ou le cours moyen au jour du décès. Le déclarant indique, pour chaque ligne, le nombre de titres, leur nature, leur évaluation, la méthode retenue et leurs numéros. Les héritiers retrouveront souvent ces valeurs dans le relevé que la banque leur remet pour préparer la déclaration de succession.
Une banque peut-elle utiliser son propre document ?
Oui, sur accord préalable. Un document édité par informatique peut remplacer le formulaire, à condition d'en avoir fait la demande au directeur départemental ou régional des finances publiques, qui l'agrée. Ce document doit reprendre toutes les rubriques du 2736-SD et mentionner son numéro ou la référence à l'article du code général des impôts qui impose la déclaration.
Et pour un compte joint ?
Pour un compte indivis ou collectif avec solidarité, comme un compte joint, le dépositaire déclare les titres, sommes ou valeurs qui existaient au crédit des cotitulaires le jour du décès, dans la quinzaine qui suit la notification du décès que lui fait le service des impôts. Le délai court donc à partir de cette notification, et non de la remise des fonds comme pour un compte au seul nom du défunt.
Que risque un dépositaire qui ne déclare pas ?
Le dépositaire, détenteur ou débiteur qui ne respecte pas cette obligation devient personnellement tenu de payer les droits de succession exigibles, sauf à se retourner ensuite contre les héritiers qui les devaient. Le formulaire rappelle aussi le droit à l'erreur : un déclarant de bonne foi peut corriger une erreur sans pénalité.

On la cherche aussi avec ces mots

  • comptes bancaires défunt
  • avoirs du défunt
  • banque succession
  • titres du défunt
  • déblocage fonds succession
  • valeur comptes décès

Sources officielles consultées

Prêt à remplir ce formulaire ?

« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.

Signaler une erreur sur cette page Comment nos fiches sont écrites