✦Douanes et fiscalité
Obtenir un certificat de résidence fiscale pour un professionnel
Formulaire impots.gouv.fr n° 730-FR-ANG-SD · champs interactifs du PDF officiel : 15
Fiche mise à jour le 16 octobre 2026
Ce certificat bilingue fait attester par l'administration fiscale française qu'une société est résidente de France, pour l'application d'une convention fiscale à des revenus perçus à l'étranger.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 16.
Document officiel disponible auprès de impots.gouv.fr.
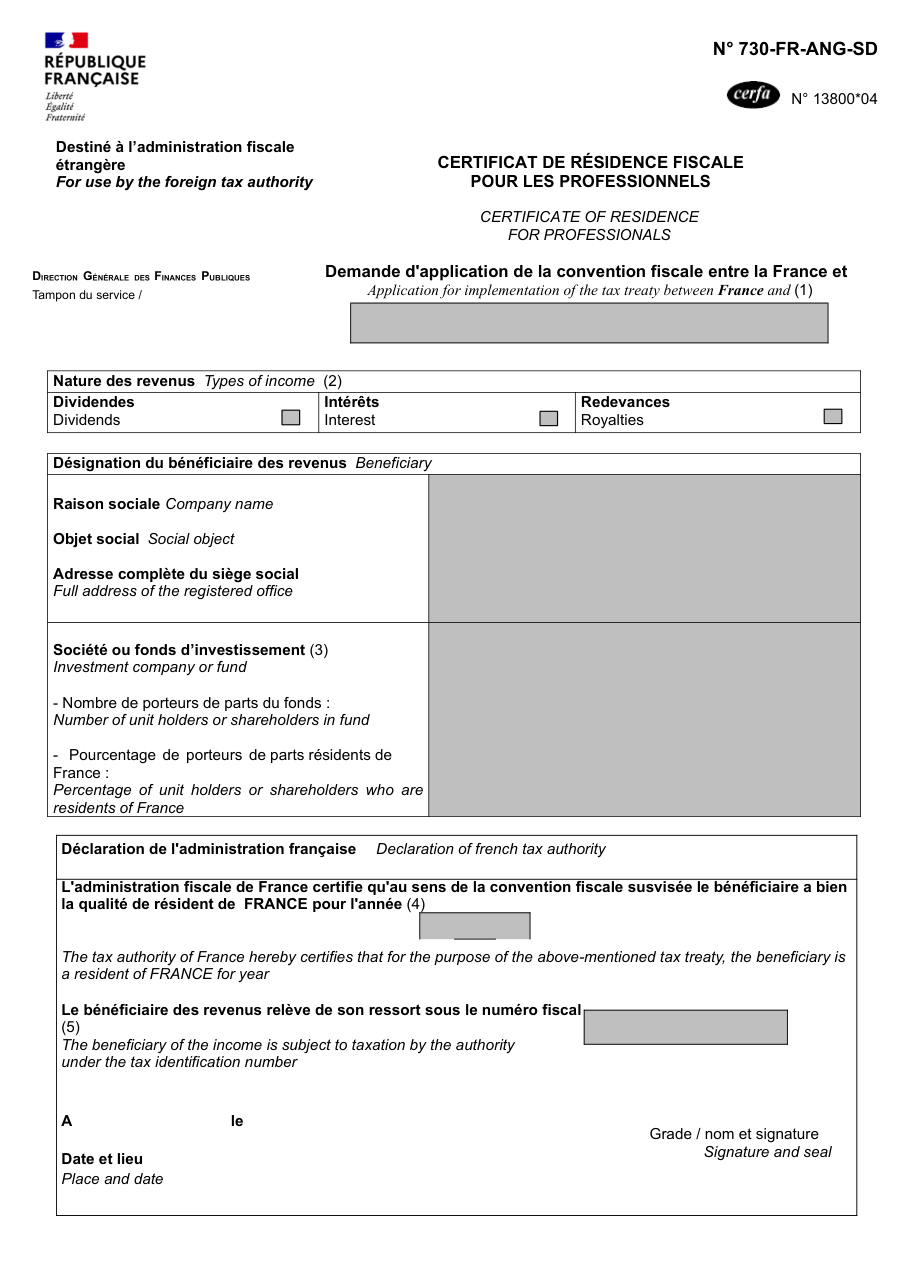
Formulaire impots.gouv.fr n° 730-FR-ANG-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce n'est demandée : le service des impôts vérifie lui-même que l'entreprise est résidente fiscale de France.
- Gardez une copie de l'attestation signée avant de l'envoyer à l'administration étrangère.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Employer ce certificat pour un particulier : la notice renvoie au formulaire 731.
- Laisser vide la partie « Déclaration de l'administration française » : c'est l'entreprise qui y porte l'année et le numéro SIREN.
- Oublier le nom de l'État avec lequel la convention invoquée a été conclue.
- Envoyer une demande incomplète ou erronée : elle ne sera pas signée.
- Pour un fonds, oublier le nombre de porteurs de parts et la part de résidents de France.
- Utiliser ce certificat alors que l'État étranger impose son propre formulaire conventionnel.
- Envoyer l'original à l'étranger sans en garder une copie.
Questions fréquentes
À quoi sert le certificat 730-FR-ANG-SD ?
Qui peut l'utiliser ?
Que faut-il remplir ?
Où envoyer le certificat ?
Quelles particularités pour un fonds d'investissement ?
Faut-il être imposé en France pour être résident au sens de la convention ?
Peut-on remplir le certificat 730-FR-ANG-SD à l'écran ?
On la cherche aussi avec ces mots
- résidence fiscale société
- certificat fiscal international
- convention fiscale entreprise
- revenus étrangers société
- attestation société française
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Pour la même démarche
Découvrir des formulaires similaires
Attestation de résidence fiscale française pour travailleur frontalier franco-suisse
impots.gouv.fr n° 2041-AS
Faire appliquer une convention fiscale par une attestation de résidence
impots.gouv.fr n° 5000-FR-SD
Obtenir un certificat de créance fiscale pour la céder ou la nantir
impots.gouv.fr n° 2574-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites