✦Douanes et fiscalité
Obtenir un certificat de créance fiscale pour la céder ou la nantir
Formulaire impots.gouv.fr n° 2574-SD · champs interactifs du PDF officiel : 46
Ce certificat fait constater par le comptable public le montant d'une créance qu'une entreprise détient sur le Trésor, notamment lorsqu'elle la cède ou la nantit auprès d'un établissement de crédit.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
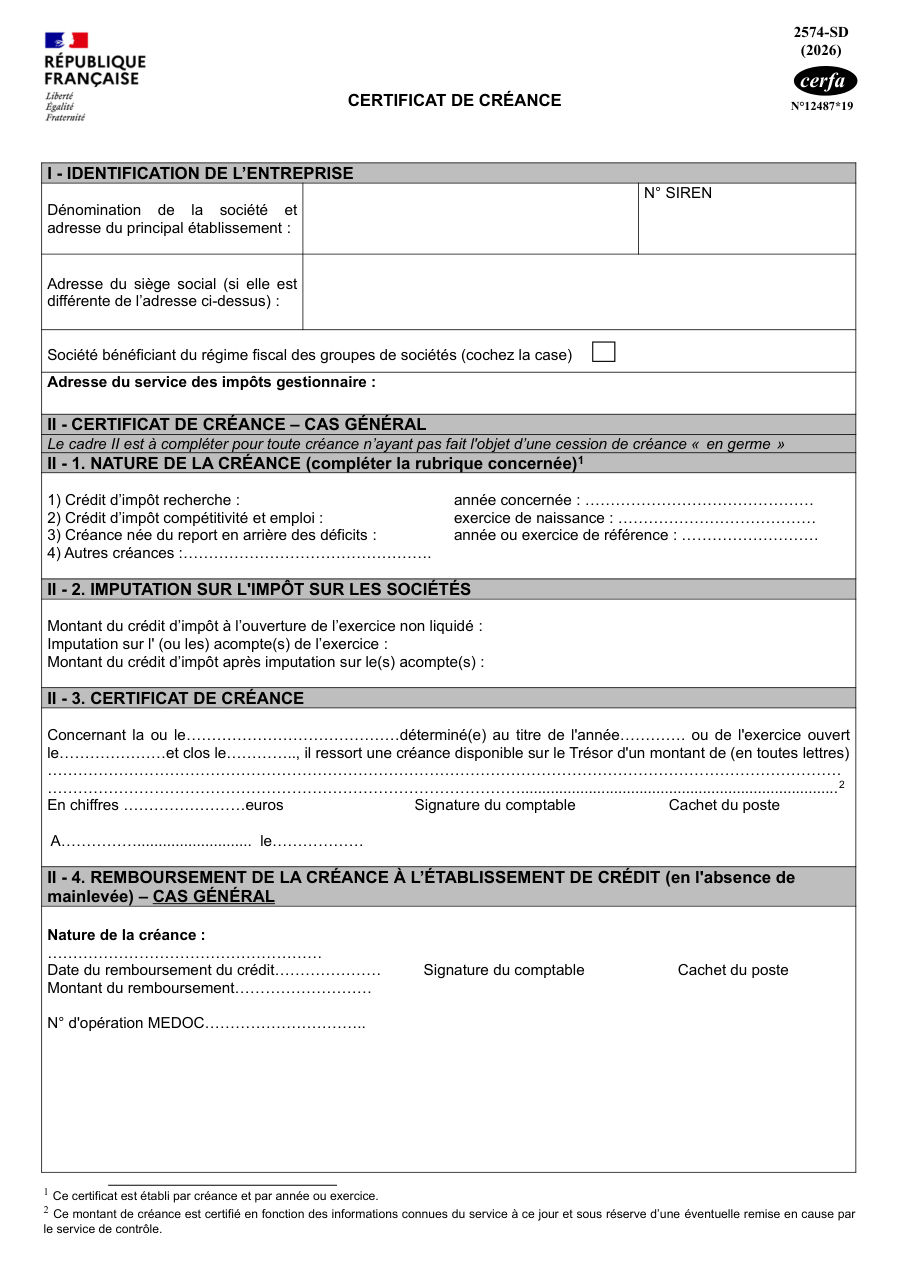
Formulaire impots.gouv.fr n° 2574-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Réunir plusieurs créances sur un même certificat, alors qu'il s'en établit un par créance et par année ou exercice.
- Remplir la partie du cas général pour une créance déjà cédée « en germe » : elle a sa propre partie.
- Oublier de porter le montant en toutes lettres, que le certificat réclame à côté du montant en chiffres.
- Renseigner la créance sans dire ce qui en a déjà été imputé sur les acomptes de l'exercice : le certificat part de ce qui reste.
- Tenir le montant certifié pour acquis, alors qu'il reste sous réserve du service de contrôle.
Questions fréquentes
Quelles créances le certificat vise-t-il ?
Faut-il un certificat par créance ?
Quelle différence entre les deux grandes parties ?
Le montant certifié est-il définitif ?
Que devient la créance une fois remboursée ?
On la cherche aussi avec ces mots
- créance sur le trésor
- créance entreprise
- cession créance publique
- nantissement créance
- financement bancaire créance
- attestation comptable public
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Faire certifier une créance en germe de crédit d'impôt outre-mer
impots.gouv.fr n° 2577-CIO-SD
Demander l'imputation d'une créance fiscale sur une échéance à venir
impots.gouv.fr n° 3516-SD
Demander le remboursement d'un crédit d'impôt d'entreprise
impots.gouv.fr n° 2573-SD
Obtenir un certificat de résidence fiscale pour un professionnel
impots.gouv.fr n° 730-FR-ANG-SD
Payer le solde d'impôt sur les sociétés
impots.gouv.fr n° 2572-SD
Obtenir un certificat de résidence fiscale en France
impots.gouv.fr n° 731
Payer un acompte d'impôt sur les sociétés
impots.gouv.fr n° 2571-SD
Remplir le bordereau de paiement des droits d'enregistrement des médicaments
impots.gouv.fr n° 2575-NOT-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites