✦Logement et urbanisme
Déclarer l'achèvement d'un immeuble pour la livraison à soi-même
Formulaire impots.gouv.fr n° 940-SD · champs interactifs du PDF officiel : 19
Fiche mise à jour le 16 octobre 2026
Cette déclaration spéciale signale à l'administration fiscale qu'un immeuble construit est achevé, et engage son redevable à acquitter la TVA due au titre de la livraison à soi-même.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 21.
Document officiel disponible auprès de impots.gouv.fr.
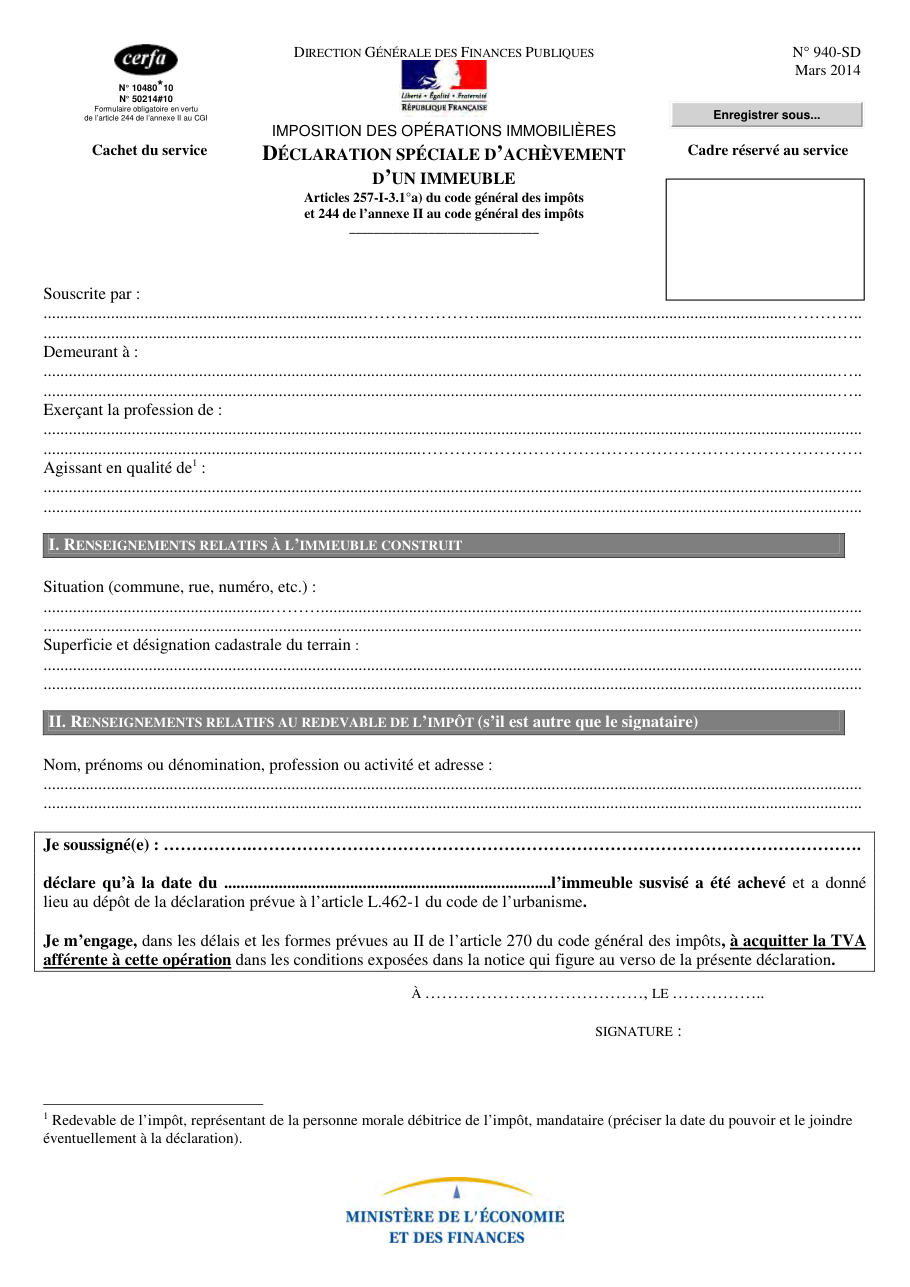
Formulaire impots.gouv.fr n° 940-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Attendre de connaître le prix de revient pour déclarer : la déclaration spéciale se dépose dans le mois de l'achèvement, la taxe peut suivre.
- L'adresser à un autre service que celui qui reçoit vos déclarations de TVA 3310-CA3.
- Oublier de mentionner la déclaration spéciale, avec la date d'achèvement et le montant, sur la déclaration de TVA où la taxe est liquidée.
- Compter sur la dispense de liquidation pour une revente tardive : elle ne joue que si l'immeuble est revendu avant la fin de la deuxième année qui suit l'achèvement.
- Se fier aux références légales imprimées sur le formulaire de mars 2014 : certaines ont changé depuis, et la TVA passe dans le code des impositions sur les biens et services le 1er janvier 2027.
Questions fréquentes
Qu'est-ce que la déclaration spéciale 940-SD ?
Dans quel délai déposer le 940-SD ?
Où envoyer la déclaration 940-SD ?
Que faut-il reporter sur la déclaration de TVA ?
Quel lien avec la déclaration d'achèvement des travaux (DAACT) ?
940-SD, 941-SD ou 943-SD : lequel utiliser ?
On la cherche aussi avec ces mots
- TVA construction immeuble
- autoconstruction immeuble TVA
- immeuble achevé TVA
- livraison immeuble TVA
- achèvement construction TVA
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Déclarer une livraison à soi-même d'immeuble hors activité économique
impots.gouv.fr n° 941-SD
Relever les taxes déductibles et le prix de revient d'un immeuble construit
impots.gouv.fr n° 943-SD
Demande de subvention pour des travaux réalisés dans le cadre d'une Vente d'immeuble à rénover (VIR)
cerfa 16270
Déclarer les immeubles dont une association est propriétaire
cerfa 13970
Signaler une erreur sur cette page Comment nos fiches sont écrites