✦Douanes et fiscalité
Demander le plafonnement de la CET en fonction de la valeur ajoutée
Formulaire impots.gouv.fr n° 1327-S-CET-SD · champs interactifs du PDF officiel : 72
Fiche mise à jour le 16 octobre 2026
Ce formulaire permet à une entreprise relevant du régime « micro-entreprises » ou « déclaratif spécial » de demander le plafonnement de sa contribution économique territoriale en fonction de la valeur ajoutée qu'elle a produite.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
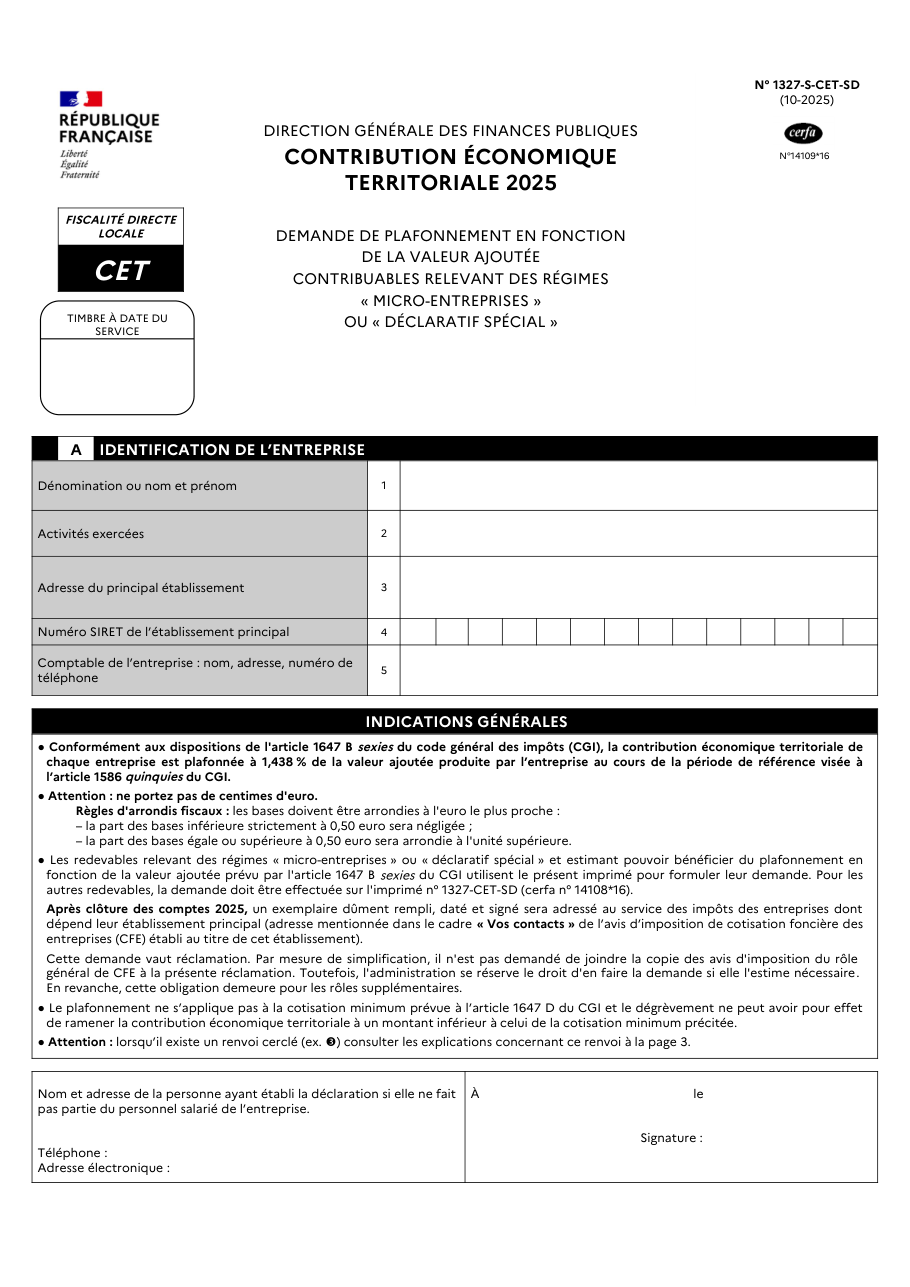
Formulaire impots.gouv.fr n° 1327-S-CET-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Aucune copie des avis d'imposition du rôle général de CFE n'est à joindre, par mesure de simplification ; l'administration peut toutefois la demander.
- En revanche, pour un rôle supplémentaire de CFE : la copie de l'avis d'imposition correspondant.
- Si le cadre des établissements ne suffit pas : un état établi sur le même modèle.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Utiliser ce formulaire hors régime micro ou déclaratif spécial : les autres redevables passent par le 1327-CET-SD.
- Demander un dégrèvement qui ramènerait la CET sous la cotisation minimum.
- Envoyer la demande à un autre service que le SIE de l'établissement principal.
- Oublier les imputations déjà faites sur les acomptes ou le solde de CFE.
- Porter des centimes d'euro.
Questions fréquentes
Comment se calcule le plafonnement avec le 1327-S-CET-SD ?
Où et quand envoyer la demande ?
Le dégrèvement peut-il effacer toute la CFE ?
Que mettre dans les recettes et les achats ?
Et si l'entreprise a déjà réduit ses acomptes de CFE ?
Quelle version du formulaire 1327-S-CET-SD utiliser ?
On la cherche aussi avec ces mots
- plafonnement cotisation entreprise
- valeur ajoutée entreprise
- dégrèvement cet
- plafond taxe entreprise
- cotisation économique territoriale
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Demander le plafonnement de la contribution économique territoriale
impots.gouv.fr n° 1327-CET-SD
Verser un acompte de cotisation sur la valeur ajoutée des entreprises
impots.gouv.fr n° 1329-AC-SD
Déterminer sa valeur ajoutée pour l'accise sur l'électricité
impots.gouv.fr n° 2040-TIC-VA-E
Déterminer sa valeur ajoutée pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VA-GC
Déclarer la liquidation et la régularisation de la CVAE
impots.gouv.fr n° 1329-DEF
Signaler une erreur sur cette page Comment nos fiches sont écrites