✦Douanes et fiscalité
Verser un acompte de cotisation sur la valeur ajoutée des entreprises
Formulaire impots.gouv.fr n° 1329-AC-SD · champs interactifs du PDF officiel : 34
Ce relevé d'acompte sert à calculer puis à payer un acompte de cotisation sur la valeur ajoutée des entreprises, ainsi que la taxe additionnelle qui l'accompagne.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 31.
Document officiel disponible auprès de impots.gouv.fr.
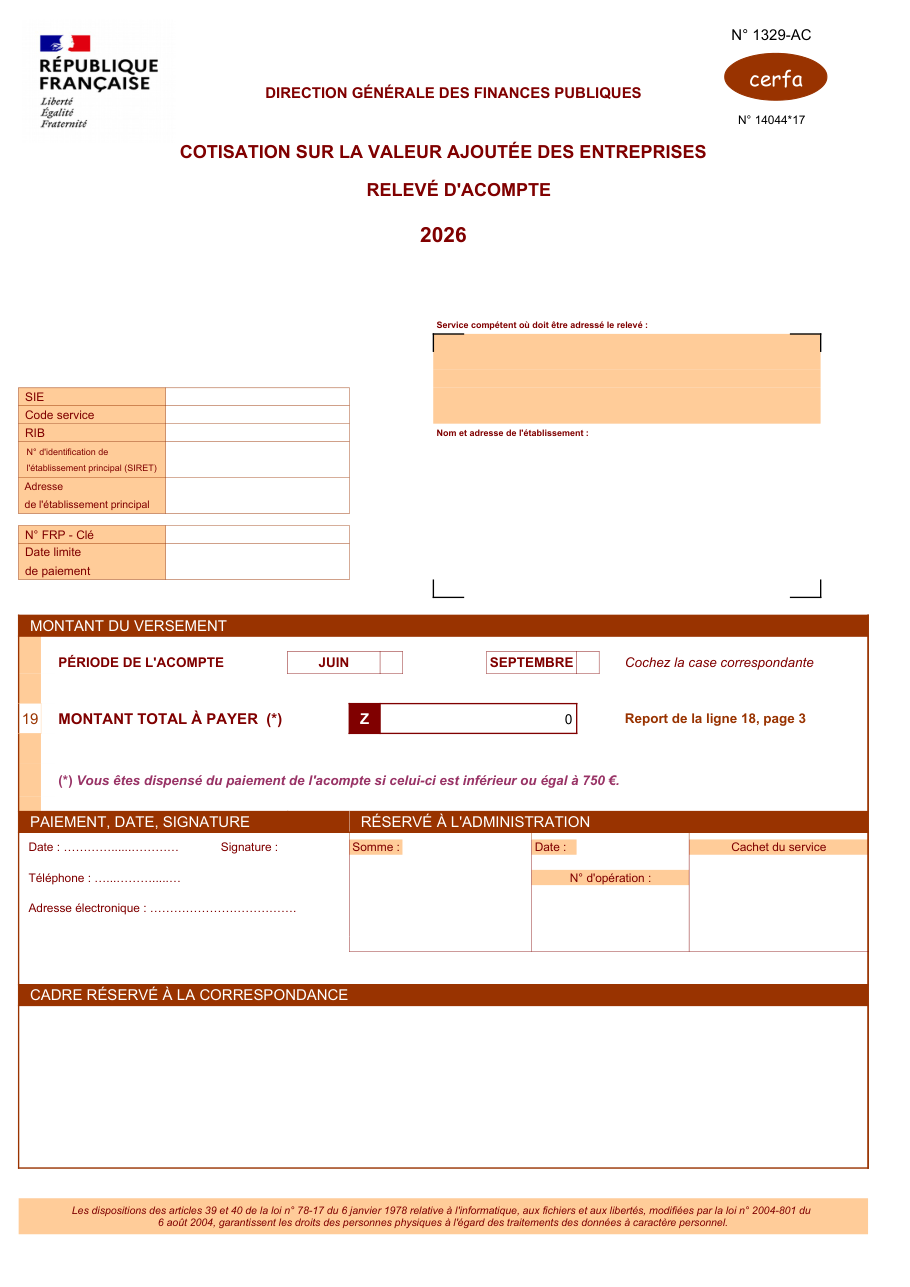
Formulaire impots.gouv.fr n° 1329-AC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Servir la ligne du chiffre d'affaires de groupe sans vérifier le seuil que le relevé impose pour elle.
- Oublier l'ajustement du premier acompte, en augmentation ou en diminution, avant de calculer l'acompte à verser.
- Cocher la case d'exonération de taxe additionnelle sans avoir vérifié dans la notice qu'elle vous concerne.
- Ne pas reporter le montant du chiffre d'affaires là où le récapitulatif le redemande.
- Remplir les cadres réservés à l'administration.
Questions fréquentes
Que faut-il calculer avant de payer ?
La taxe additionnelle est-elle toujours due ?
Comment se compose le total à payer ?
Quel chiffre d'affaires faut-il retenir dans un groupe ?
On la cherche aussi avec ces mots
- CVAE
- paiement acompte CVAE
- taxe additionnelle CVAE
- acompte fiscal entreprise
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Demander le plafonnement de la CET en fonction de la valeur ajoutée
impots.gouv.fr n° 1327-S-CET-SD
Déclarer la valeur ajoutée et les effectifs salariés de votre entreprise
impots.gouv.fr n° 1330-CVAE-SD
Calculer la valeur ajoutée d'une société immobilière pour la CVAE
impots.gouv.fr n° 2072-E-SD
Déterminer sa valeur ajoutée pour l'accise sur l'électricité
impots.gouv.fr n° 2040-TIC-VA-E
Déterminer sa valeur ajoutée pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VA-GC
Demander le plafonnement de la contribution économique territoriale
impots.gouv.fr n° 1327-CET-SD
Verser un acompte de taxe sur les salaires
impots.gouv.fr n° 2501-SD
Déclarer la liquidation et la régularisation de la CVAE
impots.gouv.fr n° 1329-DEF
Signaler une erreur sur cette page Comment nos fiches sont écrites