✦Douanes et fiscalité
Suivre son exit tax après un transfert de domicile fiscal hors de France
Formulaire impots.gouv.fr n° 2074-ETS1
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé et rempli à la main. Plume y détecte les champs et vous laisse le remplir à l'écran.
Cette annexe à la déclaration de revenus suit, année après année, les plus-values latentes, les créances de complément de prix et les plus-values en report d'imposition constatées lors d'un transfert du domicile fiscal hors de France.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Plume repère d'abord les champs du formulaire, avec votre accord : comptez de quelques secondes à quelques minutes par page, selon sa densité. Ce repérage compte les pages du formulaire sur vos pages du mois, même pour le remplir vous-même.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
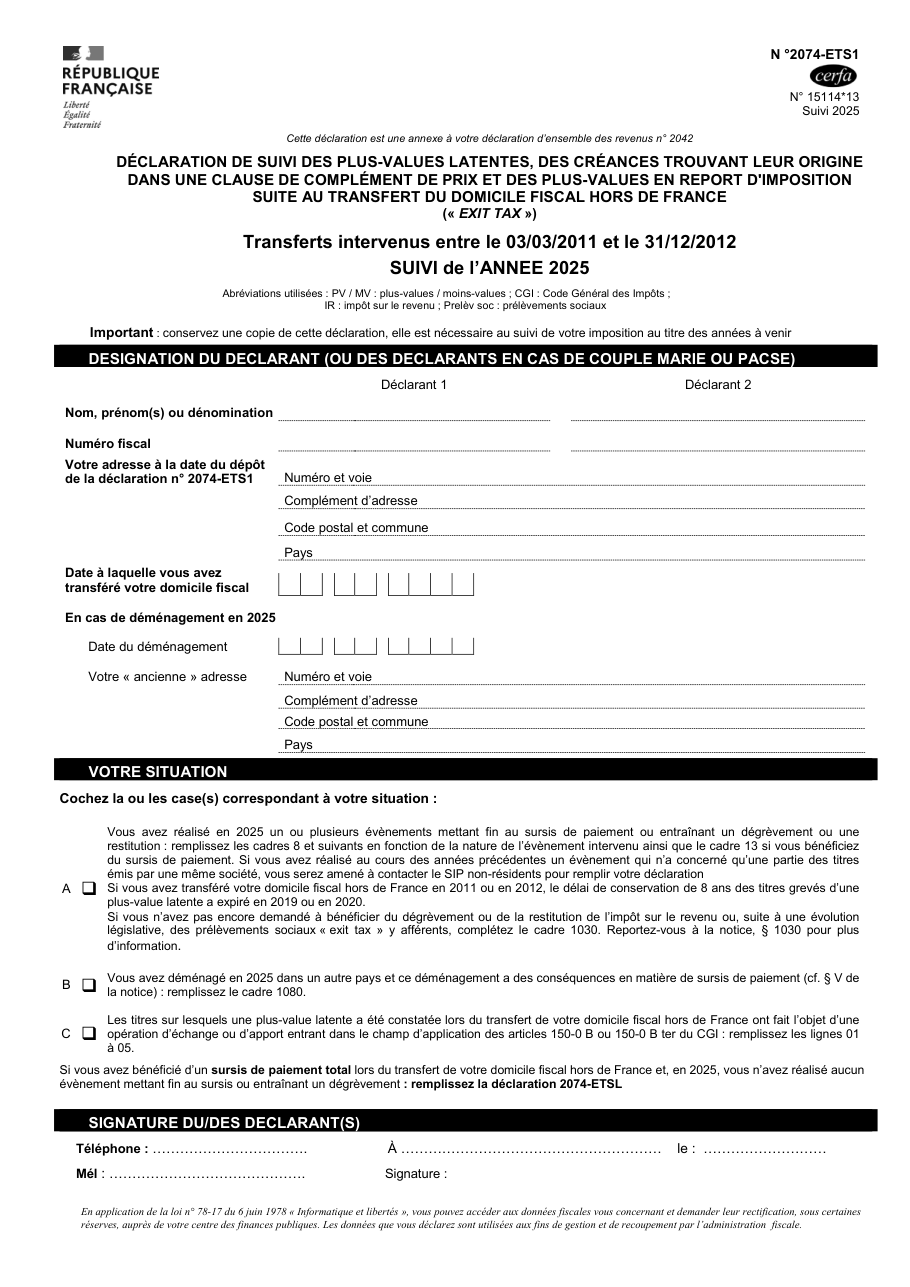
Formulaire impots.gouv.fr n° 2074-ETS1, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Le PDF ne porte aucun champ cliquable : il faut l'imprimer et le remplir à la main.
- Se séparer de la déclaration une fois déposée, alors qu'elle sert au suivi des années suivantes.
- Employer cette annexe pour un transfert de domicile fiscal hors de la fenêtre de dates qu'elle vise.
- Remplir les cadres d'événements sans remplir celui du sursis de paiement lorsqu'on en bénéficie.
- Taire un déménagement dans un autre pays, qui peut avoir des conséquences sur le sursis de paiement.
Questions fréquentes
Quelles situations faut-il cocher ?
Quels événements sont visés ?
Que calcule-t-on pour un événement ?
Faut-il en garder une copie ?
Quand faut-il contacter l'administration ?
On la cherche aussi avec ces mots
- départ expatriation
- transfert résidence fiscale
- plus-values latentes
- portefeuille titres expatriation
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Déclarer l'exit tax lors du transfert de son domicile fiscal
impots.gouv.fr n° 2074-ETD
Déclaration de suivi de l'exit tax après un transfert de domicile fiscal
impots.gouv.fr n° 2074-ETS2
Suivi des impositions en sursis après un transfert du domicile fiscal hors de France
impots.gouv.fr n° 2041-GL
Déclaration de suivi de l'exit tax
impots.gouv.fr n° 2074-ETS3
Déclarer ses plus-values de cession quand on est domicilié hors de France
impots.gouv.fr n° 2074-NR
Déclarer ses plus ou moins-values de valeurs mobilières
impots.gouv.fr n° 2074
Calculer l'abattement pour durée de détention sur une plus-value de titres
impots.gouv.fr n° 2074-ABT
Signaler une erreur sur cette page Comment nos fiches sont écrites