✦Douanes et fiscalité
Établir le relevé des frais généraux de l'entreprise
Formulaire impots.gouv.fr n° 2067-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (135 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce relevé récapitule, pour un exercice, les frais généraux d'une entreprise : rémunérations et avantages des personnes les mieux payées, cadeaux, frais de réception.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 135.
Document officiel disponible auprès de impots.gouv.fr.
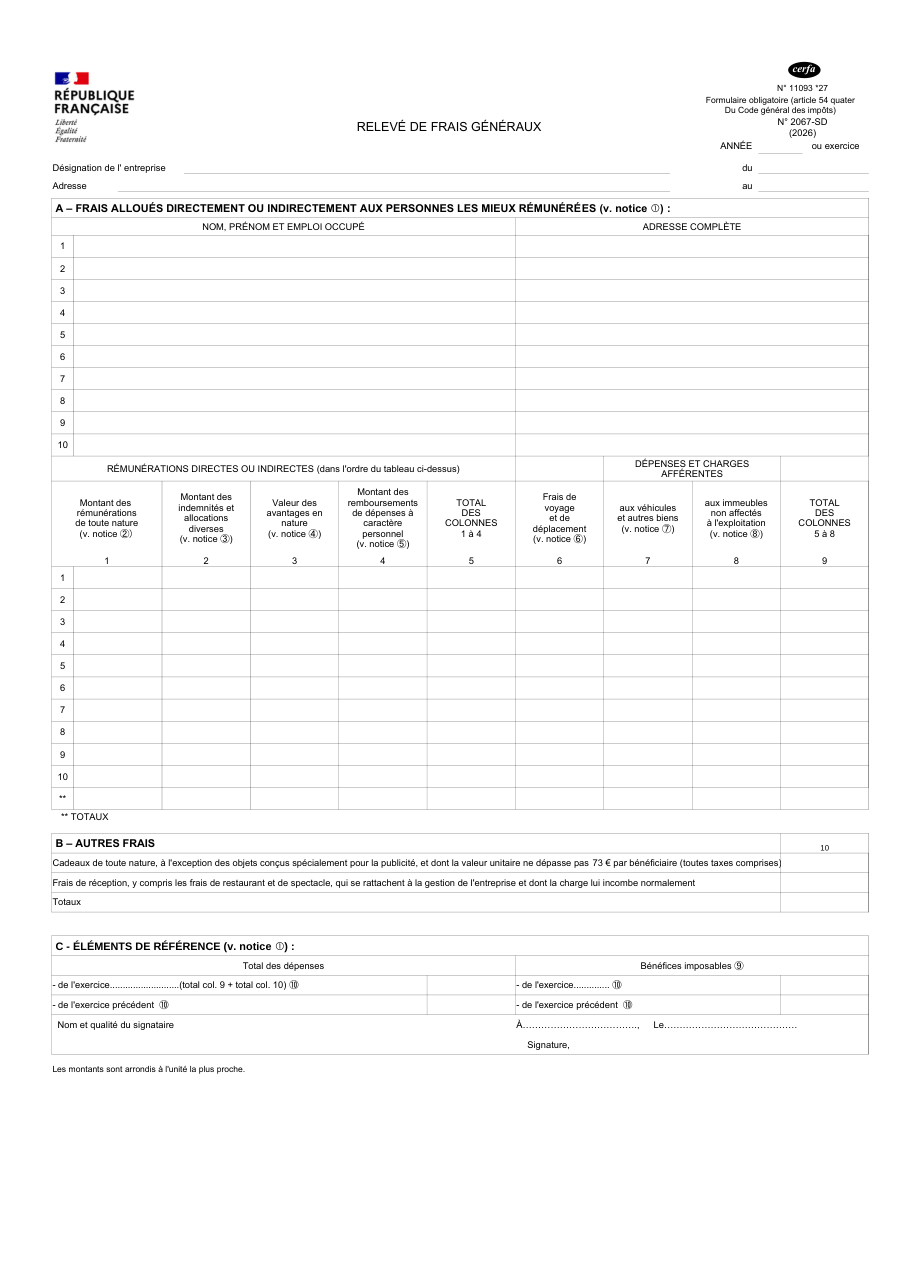
Formulaire impots.gouv.fr n° 2067-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce : le relevé lui-même est une annexe, à joindre à la déclaration de résultats n° 2031-SD ou n° 2065-SD.
- Les montants des charges effectivement déduites des bénéfices de l'exercice, y compris celles restant à payer à la clôture, arrondis à l'euro le plus proche.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Envoyer le relevé séparément : il se joint à la déclaration de résultats 2031-SD ou 2065-SD.
- Appliquer les anciens seuils de 300 000 et 150 000 euros pour les rémunérations, relevés en 2025.
- Déclarer des cadeaux publicitaires de faible valeur, que le relevé exclut quand leur valeur unitaire ne dépasse pas 73 euros toutes taxes comprises par bénéficiaire.
- Mélanger dans une même colonne les frais des véhicules et ceux des immeubles non affectés à l'exploitation : la notice les ventile en colonnes 7 et 8.
- Porter des centimes, alors que les montants sont arrondis à l'unité la plus proche.
Questions fréquentes
À partir de quels seuils faut-il déposer le relevé 2067-SD ?
Les seuils ont-ils changé récemment ?
Qui sont les personnes les mieux rémunérées ?
Les montants sont-ils ceux de la DSN ?
Que risque-t-on à ne pas produire le relevé ?
Quelle version du formulaire 2067-SD utiliser ?
On la cherche aussi avec ces mots
- frais de réception
- cadeaux entreprise
- dirigeants mieux rémunérés
- rémunérations élevées
- avantages dirigeants
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Relevé des frais déductibles liés à des États et territoires non coopératifs
impots.gouv.fr n° 2067-BIS-SD
Calculer la réduction d'impôt mécénat de son entreprise
impots.gouv.fr n° 2069-M-FC-SD
Récapituler les réductions et crédits d'impôt d'une entreprise
impots.gouv.fr n° 2069-RCI-SD
Déclarer le crédit d'impôt famille
impots.gouv.fr n° 2069-FA-SD
Déclarer les versements faits au titre des contrats de location d'emplacements d'affichage
impots.gouv.fr n° 2061-SD
Déclarer un contrat de prêt
impots.gouv.fr n° 2062
Notifier son appartenance au champ des obligations déclaratives internationales
impots.gouv.fr n° 2065-INT-SD
Déclarer le résultat d'une société à l'impôt sur les sociétés
impots.gouv.fr n° 2065-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites