✦Douanes et fiscalité
Déclaration des sociétés immobilières non soumises à l'impôt sur les sociétés
Formulaire impots.gouv.fr n° 2072-C-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (254 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration présente le résultat net d'une société immobilière non soumise à l'impôt sur les sociétés et le répartit entre ses associés, avec le décompte de la contribution sur les revenus locatifs.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 254.
Document officiel disponible auprès de impots.gouv.fr.
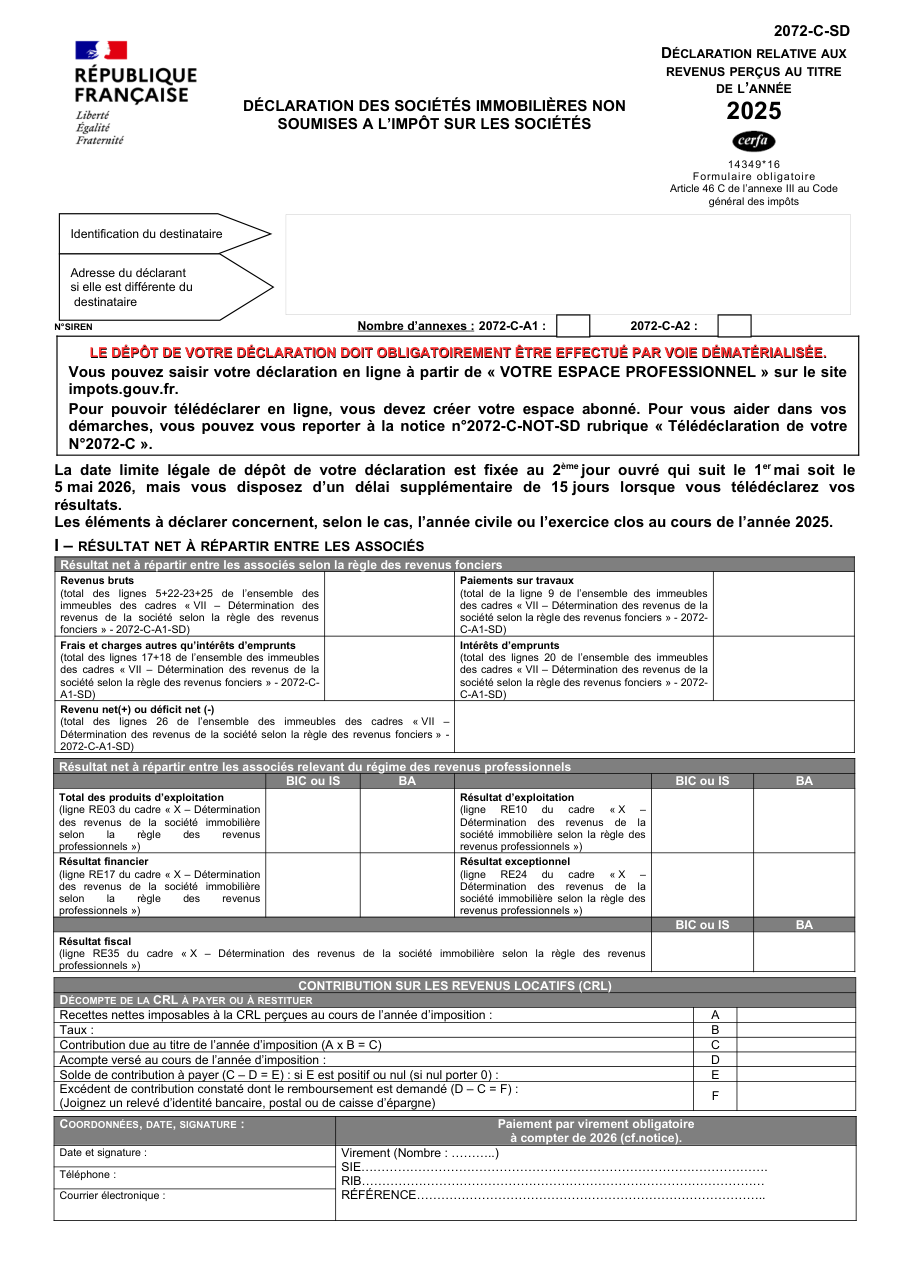
Formulaire impots.gouv.fr n° 2072-C-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- L'annexe 2072-C-A1, pour la détermination des revenus de chaque immeuble, et l'annexe 2072-C-A2, pour la liste des associés et usufruitiers et la répartition du résultat.
- Un relevé d'identité bancaire si la société demande le remboursement d'un excédent de contribution sur les revenus locatifs.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Envoyer la déclaration sur papier, alors que le dépôt en ligne est obligatoire.
- Utiliser la déclaration simplifiée alors qu'un associé est soumis à l'impôt sur les sociétés.
- Oublier d'indiquer en tête le nombre d'annexes 2072-C-A1 et 2072-C-A2.
- Payer le solde de la contribution sur les revenus locatifs autrement que par virement : une majoration de 0,2 %, d'au moins 60 euros, s'applique.
- Oublier de déduire l'acompte de contribution versé en cours d'année.
- Omettre les tiers qui occupent gratuitement un immeuble de la société.
Questions fréquentes
Quelles sociétés déposent la déclaration 2072-C-SD ?
Déclaration 2072-C ou déclaration simplifiée ?
Quand déposer la déclaration ?
Comment la télédéclarer ?
Comment le résultat est-il réparti entre les associés ?
La contribution sur les revenus locatifs y figure-t-elle ?
Quels autres renseignements sont demandés ?
Peut-on remplir la déclaration 2072-C-SD à l'écran ?
On la cherche aussi avec ces mots
- résultat société immobilière
- associés SCI
- revenus locatifs SCI
- contribution revenus locatifs
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Déclarer les revenus d'une société immobilière non soumise à l'impôt sur les sociétés
impots.gouv.fr n° 2072-S-SD
Calculer la valeur ajoutée d'une société immobilière pour la CVAE
impots.gouv.fr n° 2072-E-SD
Reporter en arrière le déficit d'une société soumise à l'impôt sur les sociétés
impots.gouv.fr n° 2039-SD
Déclarer une plus-value sur un bien meuble ou des parts de sociétés à prépondérance immobilière
impots.gouv.fr n° 2048-M-SD
Déclaration des sociétés immobilières de copropriété
impots.gouv.fr n° 2071-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites