✦Douanes et fiscalité
Calculer l'abattement pour durée de détention sur une plus-value de titres
Formulaire impots.gouv.fr n° 2074-ABT
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (70 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette fiche calcule l'abattement pour durée de détention applicable à une plus-value de cession de titres, dans sa version renforcée comme dans sa version de droit commun.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 70.
Document officiel disponible auprès de impots.gouv.fr.
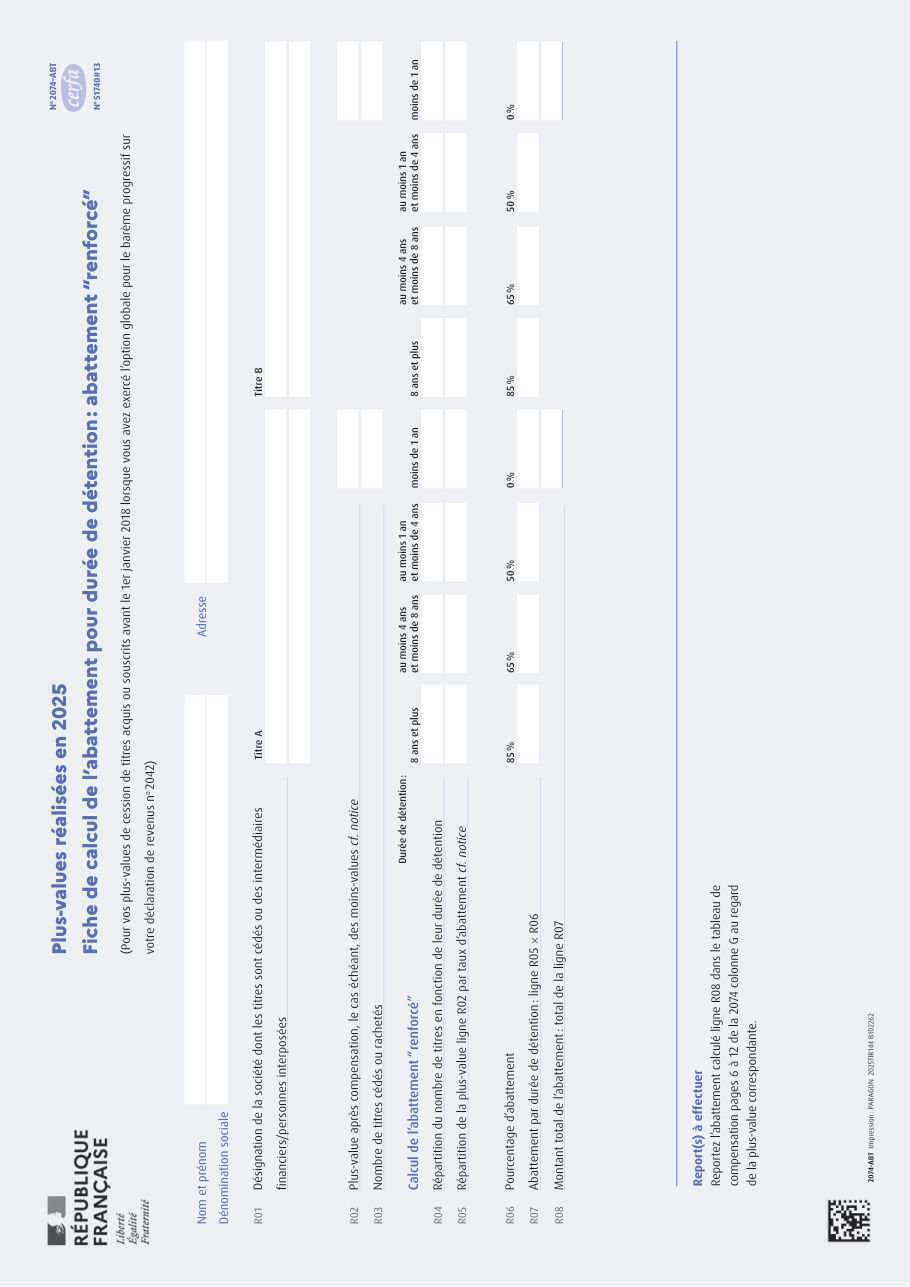
Formulaire impots.gouv.fr n° 2074-ABT, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce n'est demandée : gardez les justificatifs de la date d'acquisition ou de souscription de chaque titre, qui fixe la durée de détention.
- Le montant de la plus-value après compensation avec les moins-values de l'année et les moins-values antérieures, tiré de la déclaration 2074 ou de votre calcul.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Utiliser la fiche pour des titres acquis depuis le 1er janvier 2018 : ils n'ouvrent droit à aucun abattement proportionnel.
- Calculer l'abattement sans avoir opté pour le barème progressif sur la 2042 : au prélèvement forfaitaire unique, il ne s'applique pas.
- Appliquer l'abattement avant d'imputer les moins-values de l'année et des années antérieures.
- Utiliser le barème renforcé pour une société qui ne remplit pas ses conditions, ou pour une cession intrafamiliale depuis 2018.
- Se tromper de colonne en reportant l'abattement : G pour le renforcé, F pour le droit commun.
Questions fréquentes
Quels sont les taux de l'abattement de droit commun de la 2074-ABT ?
Et ceux de l'abattement renforcé ?
L'abattement renforcé s'applique-t-il toujours aux cessions familiales ou au départ en retraite ?
Sur quel montant applique-t-on l'abattement ?
Où reporter l'abattement calculé ?
Quelle version de la fiche 2074-ABT utiliser ?
On la cherche aussi avec ces mots
- abattement renforcé titres
- cession actions
- plus-value actions
- durée détention actions
- vente parts sociales
- titres société
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer les plus ou moins-values de cession de titres des impatriés
impots.gouv.fr n° 2074-IMP-SD
Déclarer une cession de titres par un dirigeant de PME partant à la retraite
impots.gouv.fr n° 2074-DIR-SD
Déclarer ses plus-values en report d'imposition
impots.gouv.fr n° 2074-I
Déclarer ses plus-values de cession quand on est domicilié hors de France
impots.gouv.fr n° 2074-NR
Déclarer ses plus ou moins-values de valeurs mobilières
impots.gouv.fr n° 2074
Fiche d'imputation entre plus-values et moins-values de cession
impots.gouv.fr n° 2074-CMV
Déclarer l'exit tax lors du transfert de son domicile fiscal
impots.gouv.fr n° 2074-ETD
Suivre son exit tax après un transfert de domicile fiscal hors de France
impots.gouv.fr n° 2074-ETS1
Signaler une erreur sur cette page Comment nos fiches sont écrites