✦Douanes et fiscalité
Suivre son exit tax quand rien n'a changé dans l'année
Formulaire impots.gouv.fr n° 2074-ETSL
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (44 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette annexe de la déclaration de revenus poursuit le suivi de l'exit tax pour l'année où aucun événement n'a mis fin au sursis de paiement ni ouvert de dégrèvement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 44.
Document officiel disponible auprès de impots.gouv.fr.
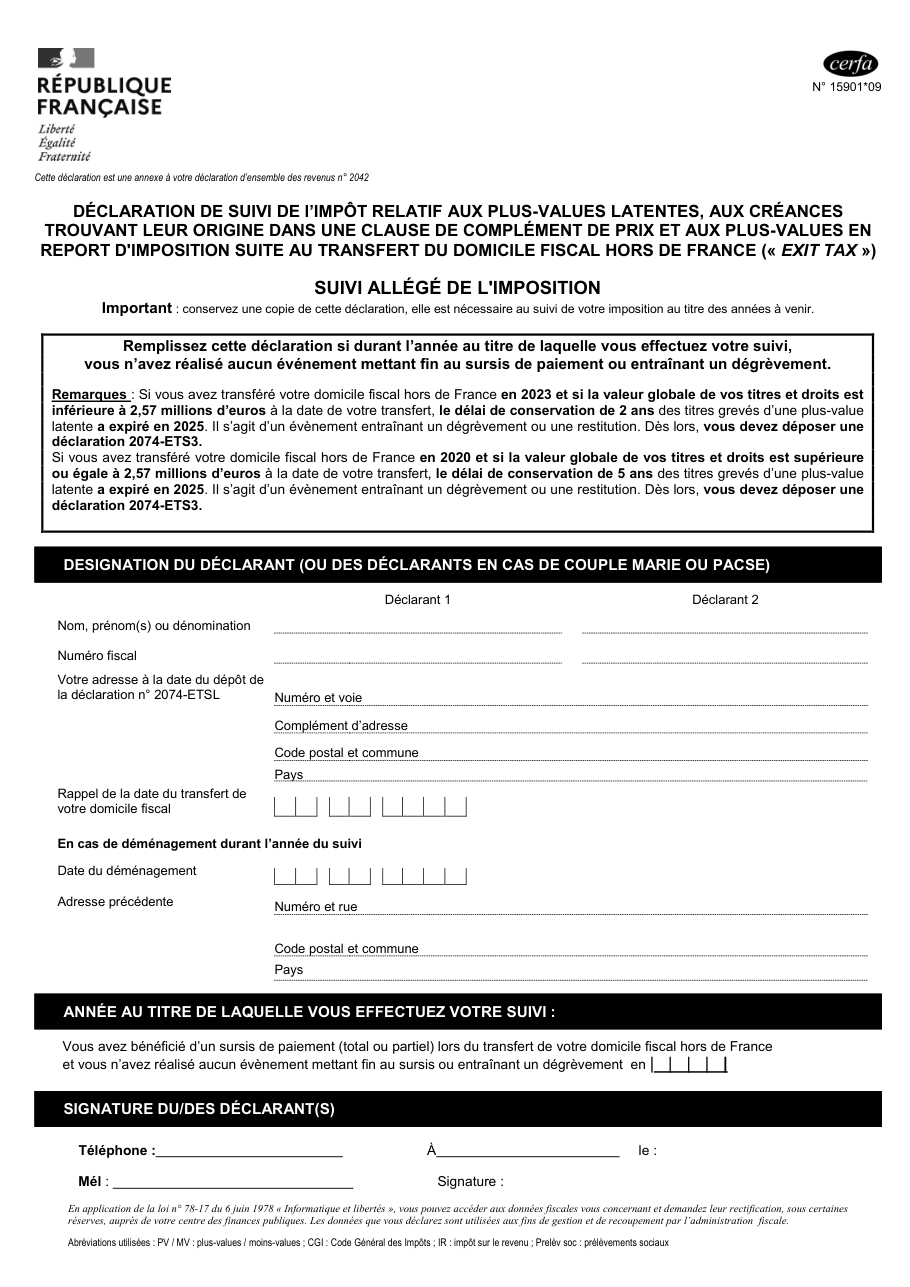
Formulaire impots.gouv.fr n° 2074-ETSL, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Les déclarations de revenus 2042 et 2042-C de l'année, à déposer avec elle, même sans revenu de source française.
- Aucun justificatif n'est demandé, mais gardez une copie de chaque déclaration de suivi : elle sert à remplir celle des années suivantes.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Déposer une 2074-ETSL alors qu'un événement a mis fin au sursis ou ouvert un dégrèvement : c'est une 2074-ETS1, ETS2 ou ETS3.
- Oublier qu'un délai de conservation expiré est un événement : pour un départ en 2023 sous 2,57 millions d'euros, ou en 2020 au-dessus, il faut la 2074-ETS3.
- L'envoyer seule : elle accompagne les déclarations 2042 et 2042-C, même sans revenu de source française.
- Ne pas garder de copie : elle sert à remplir le suivi des années suivantes.
- Indiquer l'adresse du départ au lieu de votre adresse au jour du dépôt.
- Déposer un suivi inutile après un départ depuis 2019 avec seulement des plus-values latentes en sursis.
Questions fréquentes
Qui doit déposer la déclaration 2074-ETSL ?
Et si un événement est survenu dans l'année ?
Quand le délai de conservation des titres expire-t-il ?
Quand et où la déposer ?
Que risque-t-on en ne la déposant pas ?
Comment remplir le cadre de suivi ?
Un nouveau déménagement à l'étranger change-t-il quelque chose ?
Peut-on remplir la déclaration 2074-ETSL à l'écran ?
On la cherche aussi avec ces mots
- suivi annuel exit tax
- déclaration annuelle exit tax
- sursis paiement exit tax
- dégrèvement exit tax
- plus-values latentes suivi
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclaration de suivi de l'exit tax après un transfert de domicile fiscal
impots.gouv.fr n° 2074-ETS2
Déclaration de suivi de l'exit tax
impots.gouv.fr n° 2074-ETS3
Suivre son exit tax après un transfert de domicile fiscal hors de France
impots.gouv.fr n° 2074-ETS1
Déclarer l'exit tax lors du transfert de son domicile fiscal
impots.gouv.fr n° 2074-ETD
Déclarer ses plus ou moins-values de valeurs mobilières
impots.gouv.fr n° 2074
Calculer l'abattement pour durée de détention sur une plus-value de titres
impots.gouv.fr n° 2074-ABT
Fiche d'imputation entre plus-values et moins-values de cession
impots.gouv.fr n° 2074-CMV
Déclarer une cession de titres par un dirigeant de PME partant à la retraite
impots.gouv.fr n° 2074-DIR-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites