✦Douanes et fiscalité
Déclarer ses plus-values en report d'imposition
Formulaire impots.gouv.fr n° 2074-I
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé et rempli à la main. Plume y détecte les champs et vous laisse le remplir à l'écran.
Cette déclaration suit les plus-values placées en report d'imposition, les compléments de prix reçus en exécution d'une clause d'indexation, et l'expiration de ces reports.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Plume repère d'abord les champs du formulaire, avec votre accord : comptez de quelques secondes à quelques minutes par page, selon sa densité. Ce repérage compte les pages du formulaire sur vos pages du mois, même pour le remplir vous-même.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
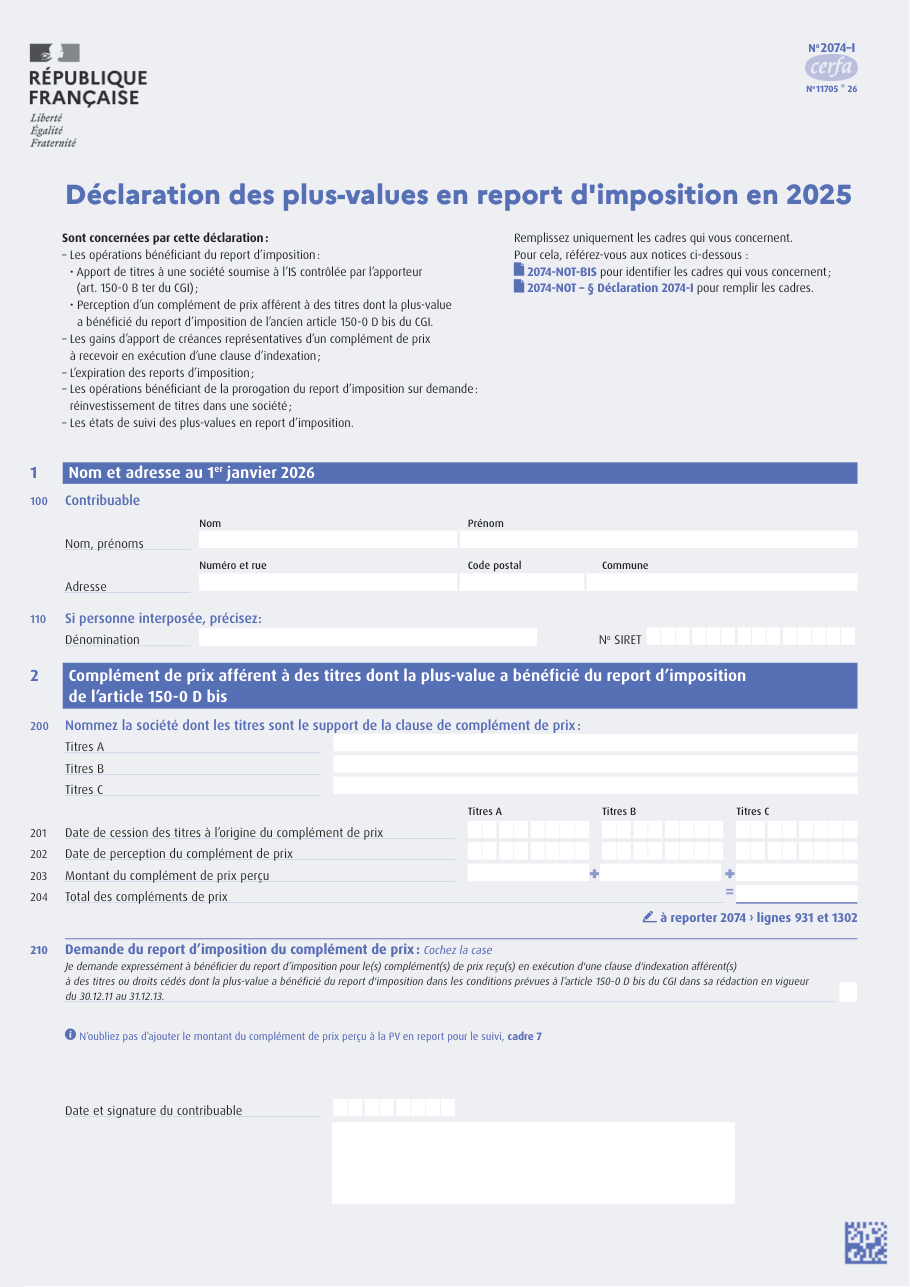
Formulaire impots.gouv.fr n° 2074-I, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- La déclaration des plus ou moins-values 2074 de l'année, à laquelle la 2074-I est annexée.
- Aucun justificatif n'est demandé, mais gardez les actes de l'opération, comme le traité d'apport, l'acte de cession ou la clause de complément de prix, et les états de suivi des années précédentes : ils justifient les montants en cas de contrôle.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Croire qu'un report dispense de déclarer : la plus-value se calcule l'année de l'apport et se suit chaque année au cadre 7.
- Oublier de reporter le total des plus-values en report case 8UT de la déclaration 2042.
- Laisser la holding revendre les titres apportés dans les 3 ans sans réinvestir 60 % du prix dans les 2 ans : le report prend fin.
- Compter un réinvestissement dans une activité immobilière ou financière : il n'est pas retenu.
- Demander le report d'un complément de prix sans cocher la case de demande expresse.
- Ne pas mettre à jour l'état de suivi après un complément de prix ou l'expiration d'un report.
Questions fréquentes
Quand remplir la déclaration 2074-I ?
Comment fonctionne le report quand on apporte ses titres à sa holding ?
Quand le report prend-il fin ?
Que doit faire la holding qui revend les titres apportés dans les 3 ans ?
À quel taux la plus-value est-elle imposée à l'expiration du report ?
Que déclarer pour un complément de prix ?
Faut-il une notice pour remplir la 2074-I ?
Peut-on remplir la déclaration 2074-I à l'écran ?
On la cherche aussi avec ces mots
- plus-value reportée
- report fiscal plus-value
- complément prix titres
- clause indexation plus-value
- expiration report imposition
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Suivre chaque année les plus-values en report après une transmission d'entreprise
impots.gouv.fr n° 2105-SD
Calculer l'abattement pour durée de détention sur une plus-value de titres
impots.gouv.fr n° 2074-ABT
Déclarer les plus ou moins-values de cession de titres des impatriés
impots.gouv.fr n° 2074-IMP-SD
Opter pour le report des plus-values lors de la transmission d'une entreprise individuelle
impots.gouv.fr n° 2103-SD
Suivre les plus-values en report après la transmission d'une entreprise individuelle
impots.gouv.fr n° 2104-SD
Suivre les plus-values en report après une transmission d'entreprise
impots.gouv.fr n° 2106-SD
Déclarer une plus-value après un échange de titres immobiliers
impots.gouv.fr n° 2048-M-BIS-SD
Déclarer ses plus-values de cession quand on est domicilié hors de France
impots.gouv.fr n° 2074-NR
Signaler une erreur sur cette page Comment nos fiches sont écrites