✦Douanes et fiscalité
État de détermination du crédit d'impôt prêt à taux zéro
Formulaire impots.gouv.fr n° 2078-F-SD · champs interactifs du PDF officiel : 324
Cet état sert à déterminer et à suivre le crédit d'impôt attaché aux prêts ne portant pas intérêt, pour un établissement de crédit ou une société de financement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
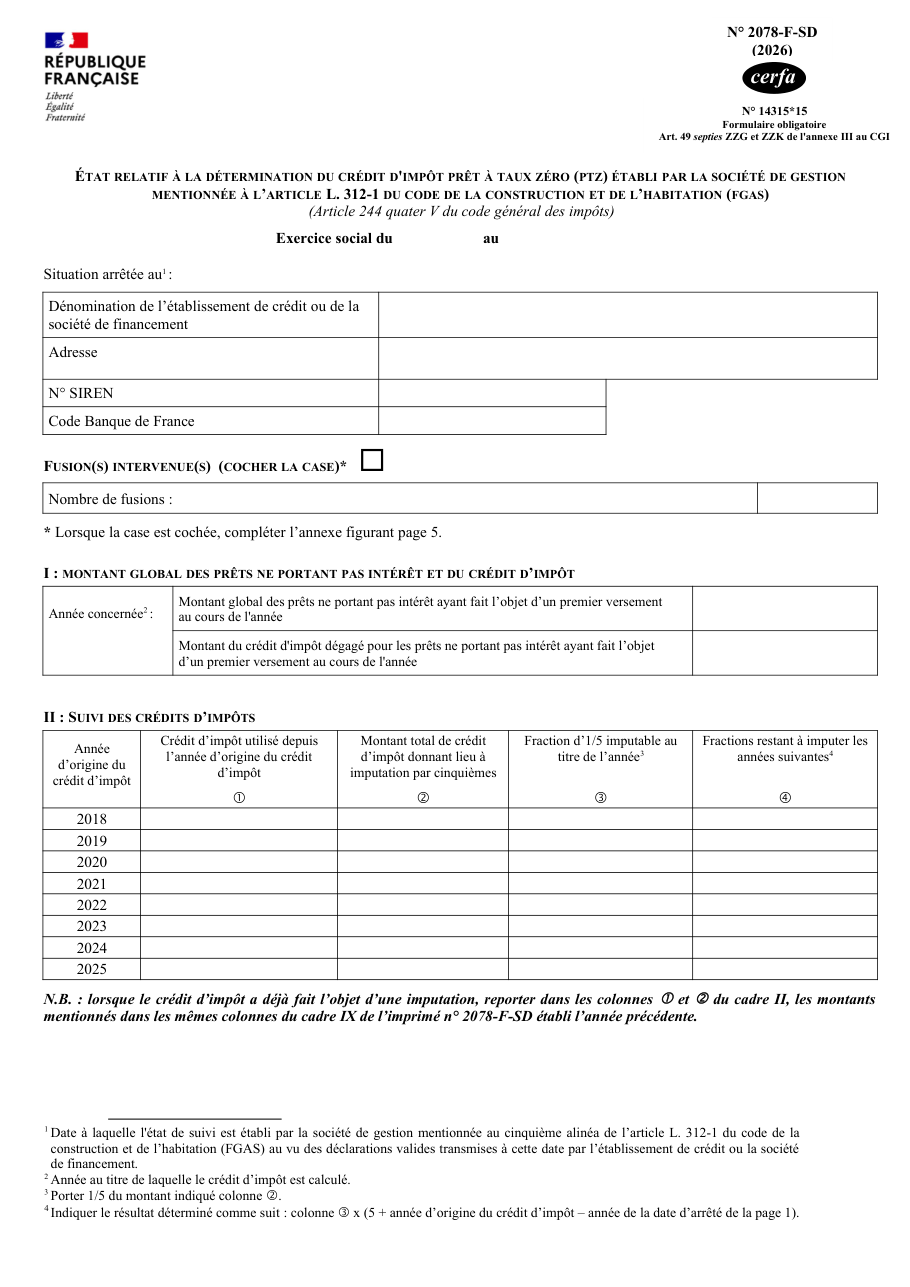
Formulaire impots.gouv.fr n° 2078-F-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Cocher la case des fusions sans compléter l'annexe prévue en dernière page.
- Ne pas reprendre les montants du même état établi l'année précédente, dont le formulaire indique les colonnes.
- Traiter tous les cas de limitation dans un seul cadre : le formulaire en ouvre un par situation.
- Oublier la date à laquelle la situation est arrêtée, distincte des dates de l'exercice social.
Questions fréquentes
Que contient la première partie ?
Comment le crédit d'impôt est-il suivi ?
Dans quels cas l'imputation est-elle limitée ?
Où se fait le calcul final ?
On la cherche aussi avec ces mots
- crédit impôt ptz
- prêt zéro intérêt
- banque prêt zéro
- établissement prêteur
- financement sans intérêt
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer le crédit d'impôt des établissements de crédit sur l'éco-prêt à taux zéro
impots.gouv.fr n° 2078-B-SD
Déclarer le crédit d'impôt prêt à taux zéro
impots.gouv.fr n° 2078-E-SD
Suivre le crédit d'impôt éco-PTZ d'un établissement prêteur
impots.gouv.fr n° 2078-D-SD
Suivre la réduction d'impôt sur les prêts sans intérêt pour un véhicule propre
impots.gouv.fr n° 2078-G-SD
État du crédit d'impôt sur les prêts avance mutation ne portant pas intérêt
impots.gouv.fr n° 2078-I-SD
Déclarer le crédit d'impôt des prêts avance mutation (PAR+)
impots.gouv.fr n° 2078-H-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites