✦Douanes et fiscalité
Déclarer le crédit d'impôt des prêts avance mutation (PAR+)
Formulaire impots.gouv.fr n° 2078-H-SD · champs interactifs du PDF officiel : 45
Ce formulaire détermine le crédit d'impôt qu'une entreprise tire des prêts avance mutation ne portant pas intérêt, consentis pour financer des travaux d'amélioration énergétique de logements anciens.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
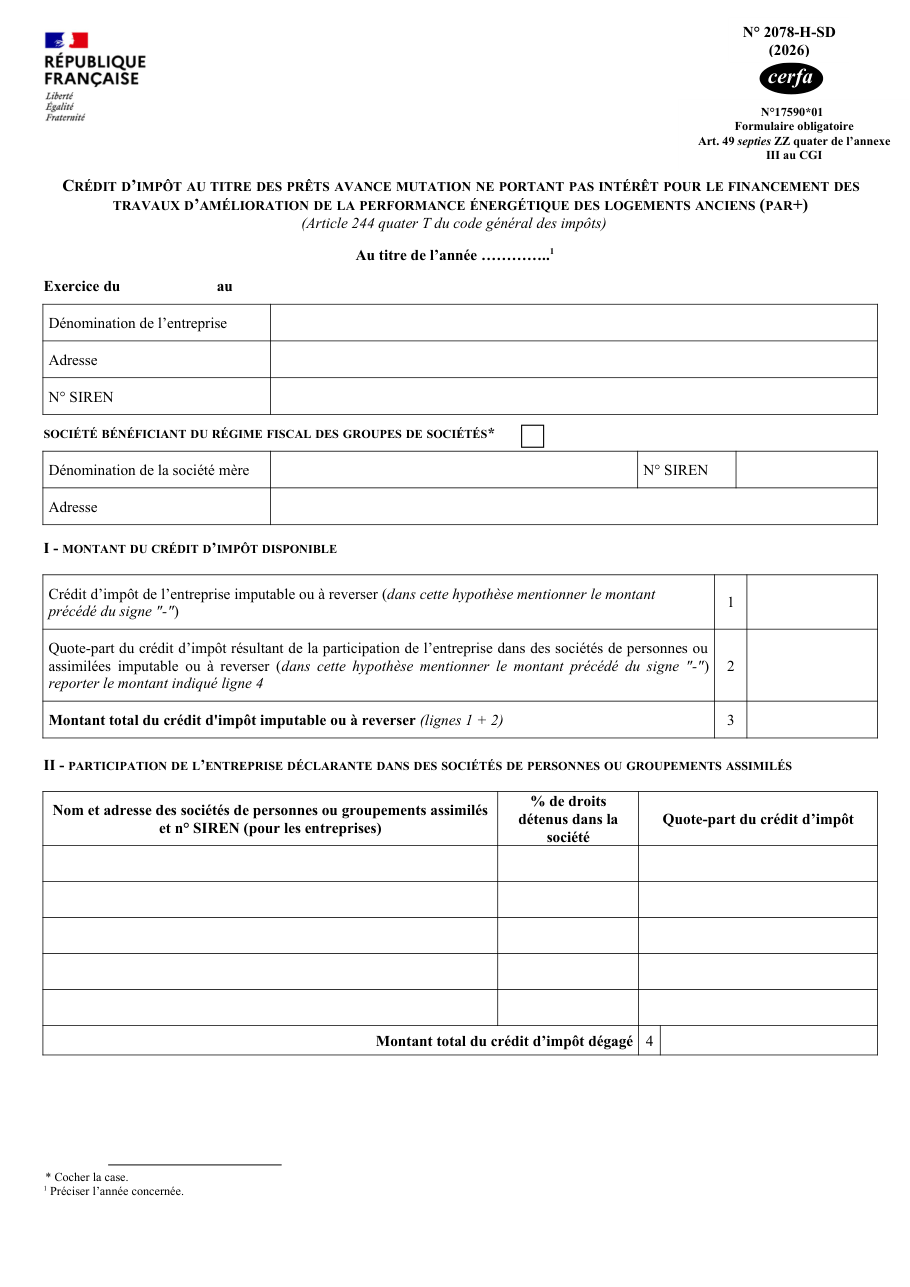
Formulaire impots.gouv.fr n° 2078-H-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Omettre de préciser qu'un montant est à reverser : le formulaire le demande expressément dans cette hypothèse.
- Laisser vide la case du régime fiscal des groupes de sociétés quand l'entreprise en bénéficie.
- Oublier le numéro SIREN des sociétés de personnes ou des associés, que les deux derniers cadres réclament.
- Additionner les quotes-parts sans les rapporter aux droits détenus, alors que le formulaire fait figurer les deux.
- Confondre l'année au titre de laquelle le crédit est calculé et les dates de l'exercice, que le formulaire distingue.
Questions fréquentes
Que contient le premier cadre ?
Comment une participation dans une société de personnes est-elle prise en compte ?
Comment une société de personnes répartit-elle le crédit ?
Que faut-il indiquer si l'entreprise appartient à un groupe ?
On la cherche aussi avec ces mots
- prêt rénovation sans intérêt
- travaux rénovation énergétique
- logement ancien
- crédit fiscal rénovation
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
État du crédit d'impôt sur les prêts avance mutation ne portant pas intérêt
impots.gouv.fr n° 2078-I-SD
Déclarer le crédit d'impôt des établissements de crédit sur l'éco-prêt à taux zéro
impots.gouv.fr n° 2078-B-SD
Déclarer le crédit d'impôt prêt à taux zéro
impots.gouv.fr n° 2078-E-SD
État de détermination du crédit d'impôt prêt à taux zéro
impots.gouv.fr n° 2078-F-SD
Suivre le crédit d'impôt éco-PTZ d'un établissement prêteur
impots.gouv.fr n° 2078-D-SD
Suivre la réduction d'impôt sur les prêts sans intérêt pour un véhicule propre
impots.gouv.fr n° 2078-G-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites