✦Douanes et fiscalité
Suivre les plus-values en report après la transmission d'une entreprise individuelle
Formulaire impots.gouv.fr n° 2104-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (142 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cet état accompagne la déclaration de cession ou de cessation d'une entreprise individuelle transmise à titre gratuit : il nomme tous les bénéficiaires, répartit leurs droits, et récapitule les plus-values dont l'imposition est reportée.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 142.
Document officiel disponible auprès de impots.gouv.fr.
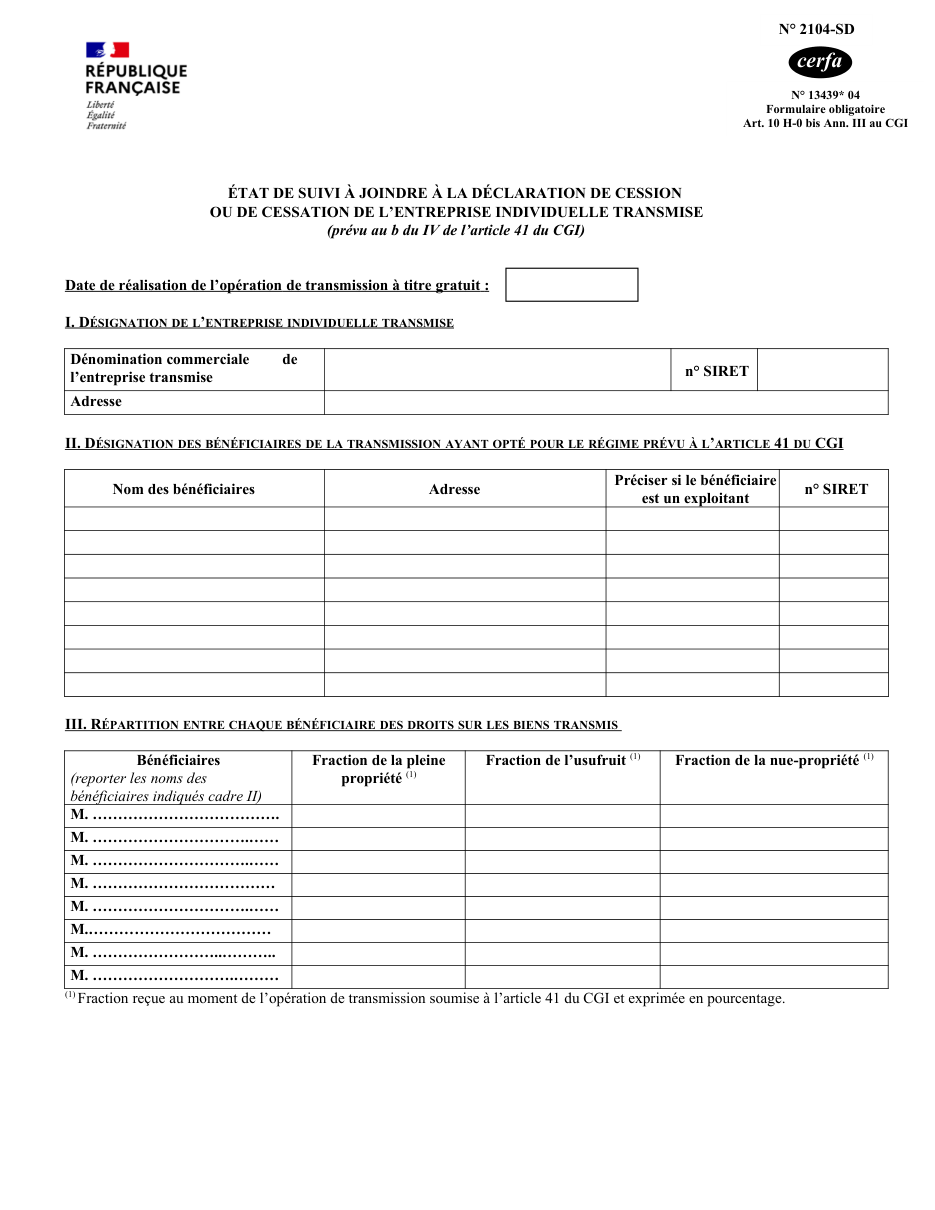
Formulaire impots.gouv.fr n° 2104-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Déposer l'état seul, alors qu'il se joint à la déclaration de cession ou de cessation de l'entreprise transmise.
- Omettre un bénéficiaire dans la désignation, puis dans le tableau de répartition qui reprend les mêmes noms.
- Oublier de préciser, pour chaque bénéficiaire, s'il est ou non exploitant.
- Ne porter qu'un total de plus-values, sans la ventilation par nature d'immobilisation ni le partage entre court et long terme.
- Le PDF ne porte aucun champ cliquable : il faut l'imprimer et le remplir à la main.
Questions fréquentes
À quoi cet état doit-il être joint ?
Comment les droits sont-ils répartis ?
Que contient le tableau des plus-values ?
Quelle différence avec la formule d'option ?
Que situe la date portée en tête ?
On la cherche aussi avec ces mots
- donation entreprise individuelle
- succession entreprise individuelle
- transmission gratuite entreprise
- report imposition plus-value
- bénéficiaires transmission entreprise
- cession entreprise individuelle
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Opter pour le report des plus-values lors de la transmission d'une entreprise individuelle
impots.gouv.fr n° 2103-SD
Suivre chaque année les plus-values en report après une transmission d'entreprise
impots.gouv.fr n° 2105-SD
Suivre les plus-values en report après une transmission d'entreprise
impots.gouv.fr n° 2106-SD
Suivre les moins-values sur cessions de titres de participation entre sociétés liées
impots.gouv.fr n° 2904-SD
Corriger son état civil auprès des impôts
impots.gouv.fr n° 2100-SD
Suivre les plus-values d'un transfert d'actif, de siège ou d'établissement
impots.gouv.fr n° 2905-EPVL
Suivre les plus-values d'un échange de biens immobiliers
impots.gouv.fr n° 2903-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites