✦Douanes et fiscalité
Déterminer et suivre les charges financières nettes d'un groupe fiscal
Formulaire impots.gouv.fr n° 2463-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (45 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cet état calcule la part des charges financières nettes d'un groupe fiscal qui n'est pas admise en déduction au titre de l'exercice, et suit les reports et les capacités de déduction inemployées.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 45.
Document officiel disponible auprès de impots.gouv.fr.
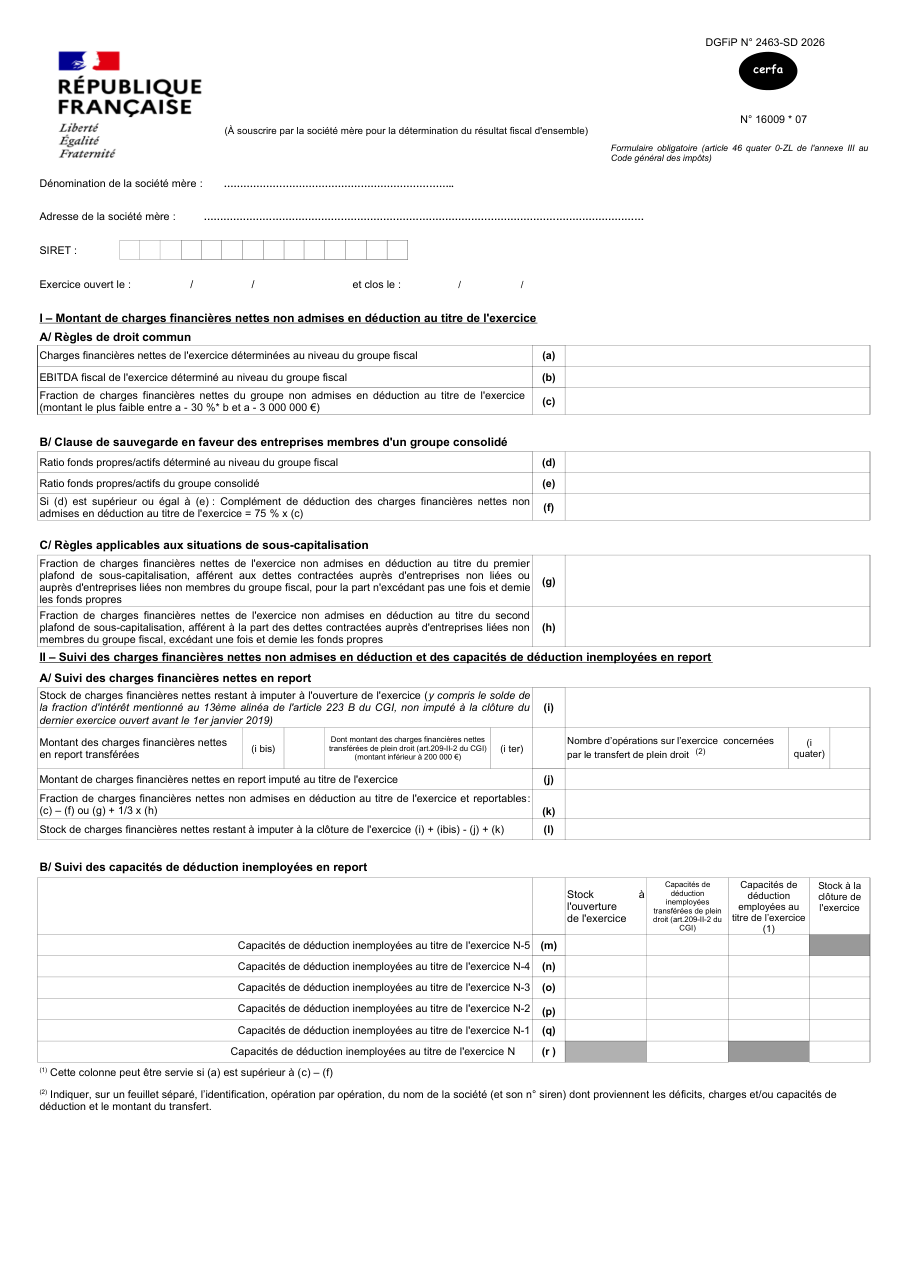
Formulaire impots.gouv.fr n° 2463-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Retenir la formule la plus favorable au lieu du montant le plus faible entre les deux, comme le formulaire l'impose.
- Réclamer le complément de déduction sans que le ratio du groupe fiscal atteigne celui du groupe consolidé.
- Confondre les deux plafonds de sous-capitalisation, qui distinguent la part des dettes en deçà et au-delà d'une fois et demie les fonds propres.
- Oublier les charges financières nettes en report transférées de plein droit, qui entrent dans le suivi.
- Ne pas ventiler les capacités de déduction inemployées par exercice, que l'état prend une ligne à la fois.
Questions fréquentes
Comment la fraction non déductible est-elle obtenue ?
Qu'est-ce que la clause de sauvegarde ?
Comment la sous-capitalisation est-elle traitée ?
Comment le report est-il suivi ?
Et les capacités de déduction inemployées ?
On la cherche aussi avec ces mots
- limitation intérêts déductibles
- intérêts emprunt entreprise
- plafonnement charges financières
- société intégrée fiscalement
- report charges financières
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déterminer les charges financières nettes non déductibles
impots.gouv.fr n° 2464-SD
Déterminer le résultat des brevets imposable à taux réduit hors groupe fiscal
impots.gouv.fr n° 2468-SD
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
impots.gouv.fr n° 2467-SD
Suivre les intérêts différés transférés au résultat d'ensemble d'un groupe
impots.gouv.fr n° 2902-SD
Déclarer les salaires versés quand on ne relève pas de la DSN
impots.gouv.fr n° 2460-T
Déclarer les pensions et rentes viagères que l'on verse
impots.gouv.fr n° 2466-T
Signaler une erreur sur cette page Comment nos fiches sont écrites