✦Douanes et fiscalité
Déterminer les charges financières nettes non déductibles
Formulaire impots.gouv.fr n° 2464-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (46 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire calcule la part des charges financières nettes qu'une société ne peut pas déduire au titre de l'exercice, et suit les reports comme les capacités de déduction restées inemployées.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 46.
Document officiel disponible auprès de impots.gouv.fr.
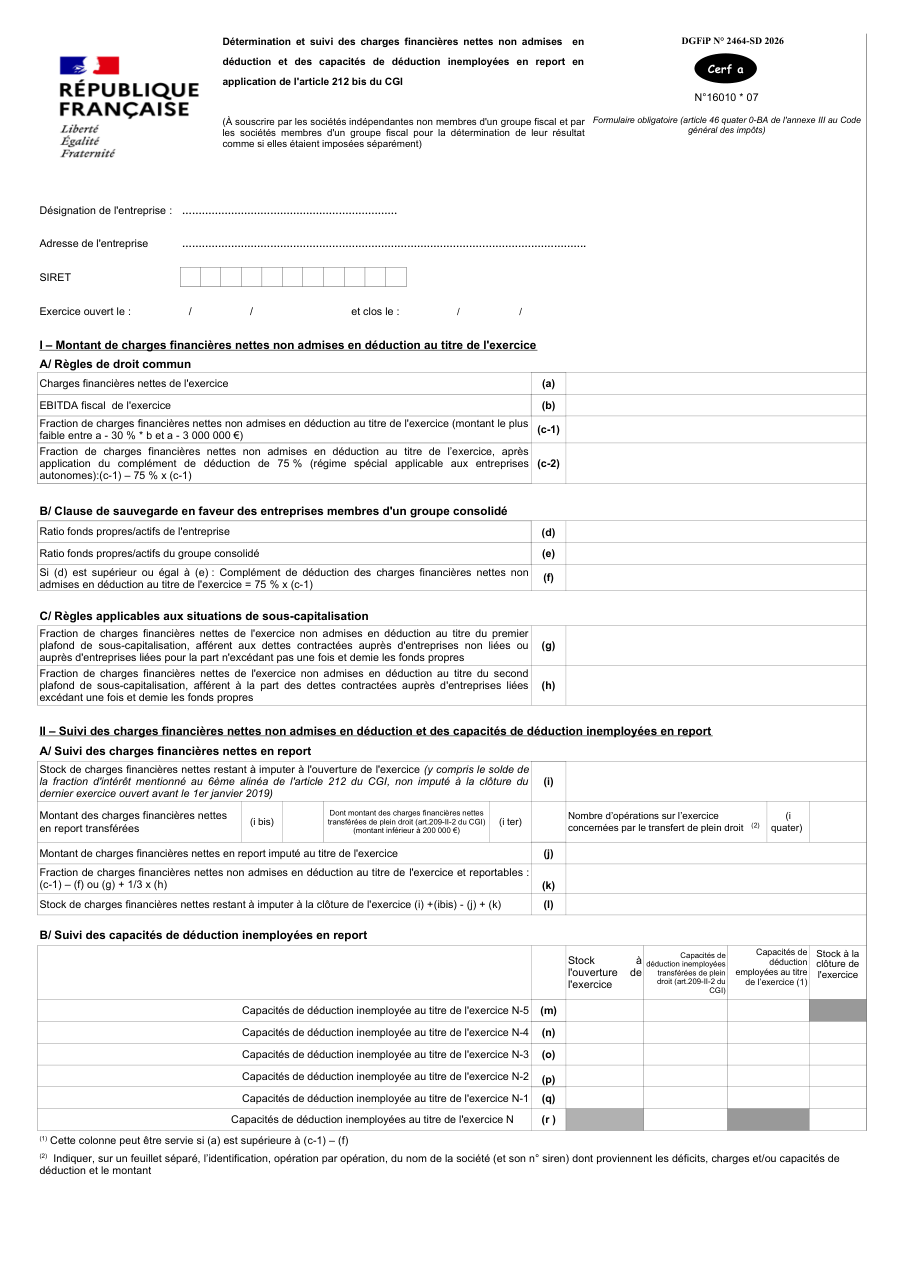
Formulaire impots.gouv.fr n° 2464-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce : le formulaire est lui-même une annexe, à joindre à la déclaration de résultats de l'exercice.
- Les montants de l'exercice : les charges financières nettes et le résultat avant intérêts, impôts, dépréciations et amortissements calculé selon les règles fiscales, ainsi que le stock de charges en report et de capacités inemployées à l'ouverture.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Croire le formulaire réservé aux sociétés indépendantes : une société membre d'un groupe intégré le remplit aussi pour son résultat pris séparément.
- Oublier le résultat fiscal avant intérêts, impôts, dépréciations et amortissements, sans lequel la part non déductible ne se calcule pas.
- Remplir la clause de sauvegarde sans comparer les deux ratios, celui de l'entreprise et celui du groupe consolidé.
- Reporter le reliquat d'une entreprise autonome : il ne se reporte pas.
- Laisser vides les capacités de déduction inemployées des cinq exercices précédents.
Questions fréquentes
Comment le formulaire 2464-SD calcule-t-il la part non déductible ?
Qu'est-ce que la clause de sauvegarde ?
Quelle règle pour une entreprise autonome ?
Et en cas de sous-capitalisation ?
Combien de temps se reportent les charges et les capacités de déduction ?
Quelle version du 2464-SD utiliser ?
On la cherche aussi avec ces mots
- intérêts non déductibles
- plafonnement charges financières
- limitation déduction intérêts
- report charges financières
- capacité déduction intérêts
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déterminer et suivre les charges financières nettes d'un groupe fiscal
impots.gouv.fr n° 2463-SD
Déclaration de charges déductibles et pensions alimentaires, année 2026
cerfa 16019
Déclarer ses charges déductibles et pensions alimentaires pour l'aide au logement
msa.fr
Fiche technique relative à la capacité financière
cerfa 11416
Déclarer les salaires versés quand on ne relève pas de la DSN
impots.gouv.fr n° 2460-T
Déclarer les pensions et rentes viagères que l'on verse
impots.gouv.fr n° 2466-T
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
impots.gouv.fr n° 2467-SD
Déterminer le résultat des brevets imposable à taux réduit hors groupe fiscal
impots.gouv.fr n° 2468-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites