✦Entreprise et professionnel
Déclarer une cession de droits sociaux qui n'est pas constatée par un acte
Formulaire impots.gouv.fr n° 2759-SD · champs interactifs du PDF officiel : 78
Fiche mise à jour le 16 octobre 2026
Cette déclaration fait enregistrer une cession de droits sociaux, ou d'une entreprise individuelle assimilée à une société unipersonnelle, lorsqu'aucun acte ne la constate.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 89.
Document officiel disponible auprès de impots.gouv.fr.
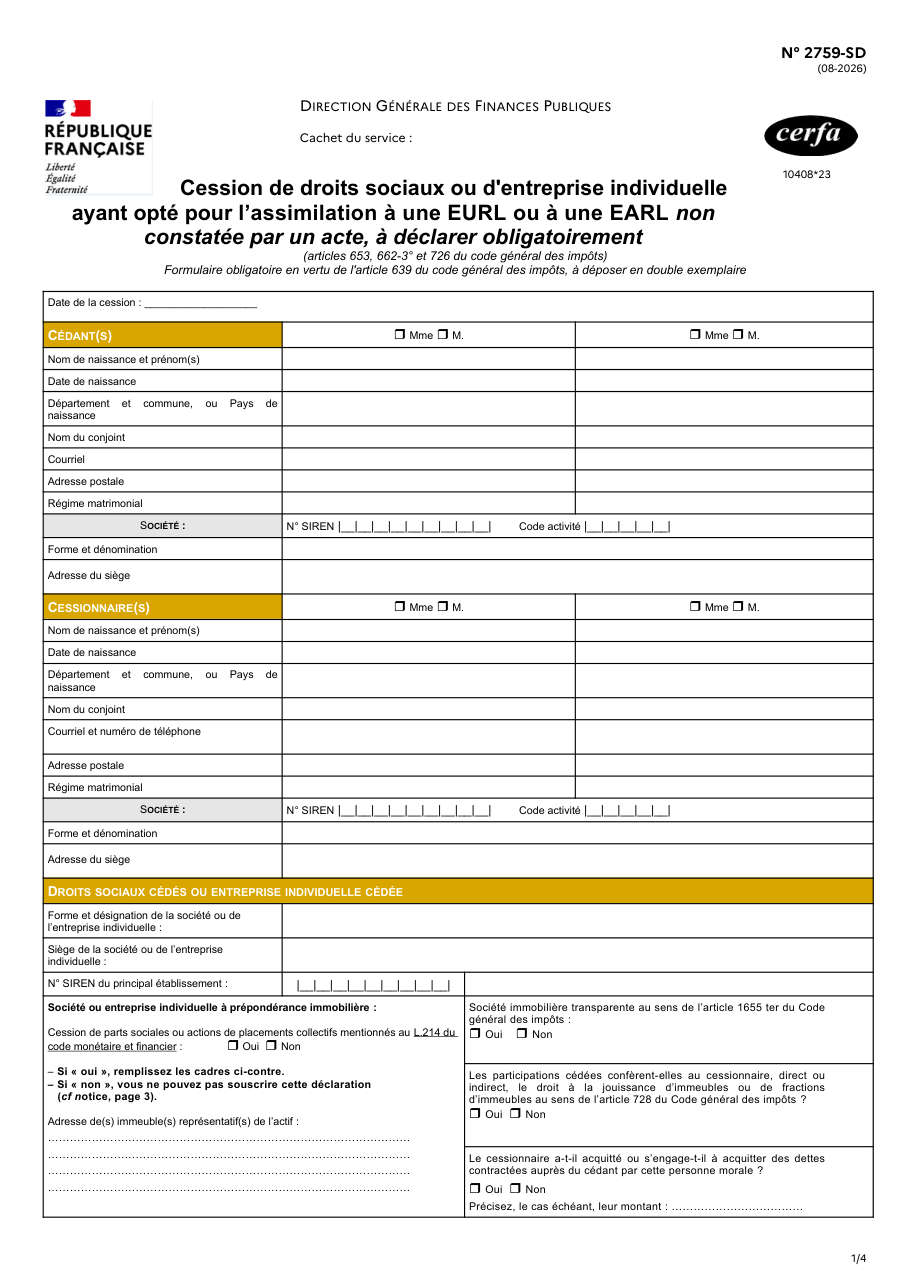
Formulaire impots.gouv.fr n° 2759-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Le formulaire en double exemplaire s'il est déposé sur papier.
- Le paiement des droits : par carte bancaire, virement, chèque de banque, chèque ordinaire jusqu'à 1 000 euros, ou espèces jusqu'à 300 euros.
- L'origine de propriété des titres cédés, à renseigner obligatoirement : précédent propriétaire, date, nature de la mutation et prix d'acquisition.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Déposer après le délai d'un mois qui suit la cession.
- Utiliser le formulaire pour une société à prépondérance immobilière depuis le 27 juin 2026 : un acte authentique, d'avocat ou d'expert-comptable est exigé.
- N'envoyer qu'un exemplaire sur papier, alors qu'il en faut deux.
- Déposer le 2759-SD au greffe pour une cession de parts de société civile : il y est refusé.
- Payer en espèces plus de 300 euros, ou par chèque ordinaire plus de 1 000 euros.
Questions fréquentes
Où et quand déposer le formulaire 2759-SD ?
Quels sont les taux des droits d'enregistrement ?
Comment calculer l'abattement sur des parts sociales ?
Le formulaire suffit-il pour le greffe du tribunal de commerce ?
Et pour une société à prépondérance immobilière ?
Quelle version du formulaire 2759-SD utiliser ?
On la cherche aussi avec ces mots
- vente parts sociales
- cession parts société
- transfert actions
- cession entreprise unipersonnelle
- vente titres société
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer la cession d'un fonds de commerce soumis au droit de préemption
cerfa 13644
Taxe sur les plus-values de cessions de logements sociaux – Formulaire de déclaration
cerfa 15939
Inscrire au registre national un acte sur un titre de propriété industrielle
inpi.fr n° 11602
Demande d'enregistrement d'acquisition, vente, cession ou mise en possession d'une arme ou d'un element d'arme
cerfa 14251
Déclarer la retenue à la source sur les revenus d'obligations anciennes
impots.gouv.fr n° 2753-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites