✦Entreprise et professionnel
Déclarer un établissement industriel neuf aux impôts locaux (modèle U)
Formulaire impots.gouv.fr n° 6701 · champs interactifs du PDF officiel : 64
Cette déclaration décrit aux impôts locaux un établissement industriel créé à partir de constructions nouvelles, et donne le prix de revient des immobilisations passibles de taxe foncière.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 71.
Document officiel disponible auprès de impots.gouv.fr.
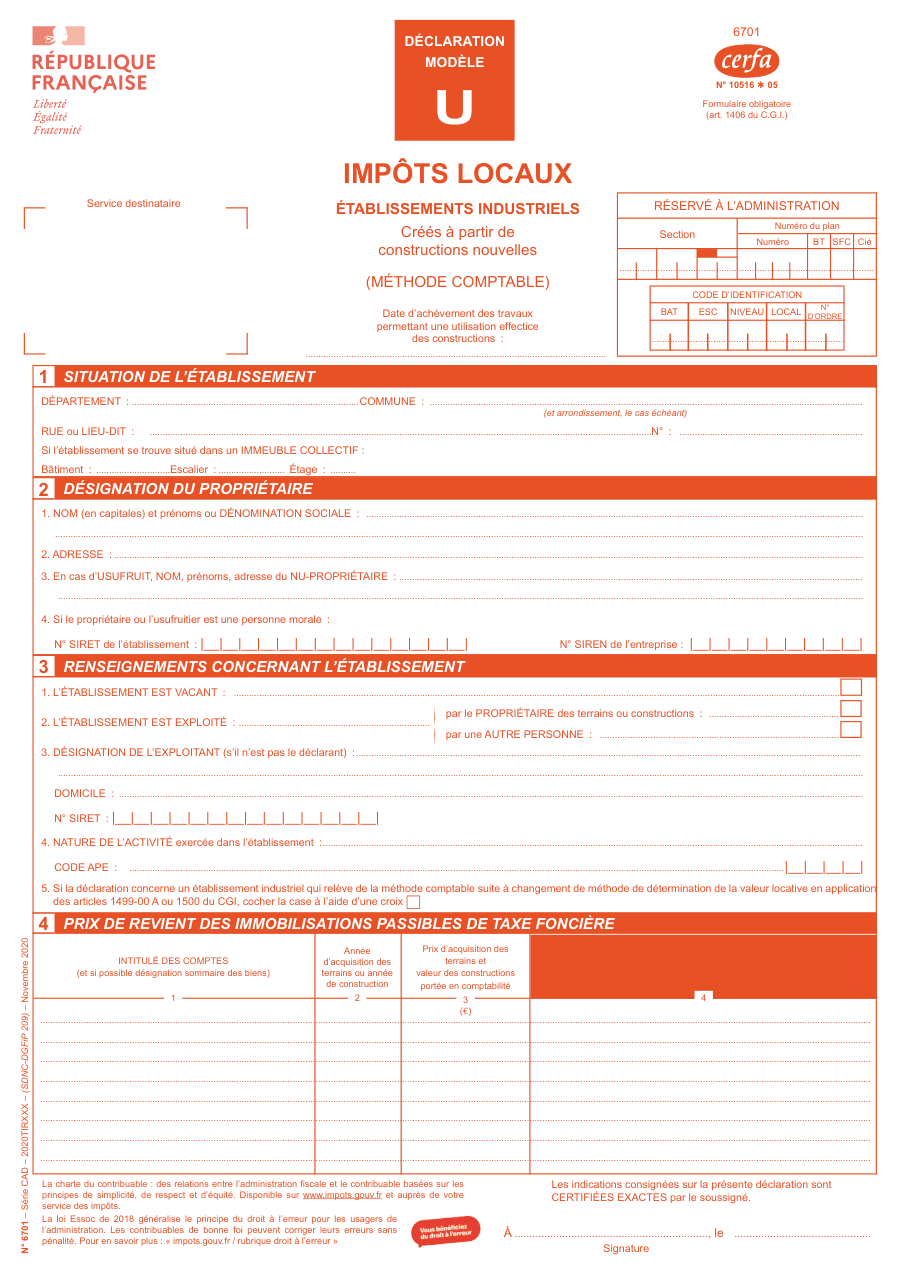
Formulaire impots.gouv.fr n° 6701, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Employer le modèle U sans relever de l'impôt sur les sociétés ni avoir la location de biens industriels pour activité principale.
- Laisser vide la date d'achèvement des travaux permettant une utilisation effective des constructions.
- Déclarer une valeur autre que le prix de revient, que la méthode comptable retient.
- Confondre les terrains et les constructions, que le tableau sépare.
- Oublier le bâtiment, l'escalier et l'étage pour un établissement situé dans un immeuble collectif.
Questions fréquentes
Quelle date faut-il indiquer ?
Comment les biens sont-ils déclarés ?
Qui n'est pas concerné ?
Que faire si l'établissement est dans un immeuble collectif ?
Quelles immobilisations faut-il retenir ?
On la cherche aussi avec ces mots
- usine neuve
- construction industrielle
- taxe foncière usine
- immobilisations industrielles
- prix de revient usine
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer un immeuble collectif neuf aux impôts locaux (modèle R)
impots.gouv.fr n° 6657-SD
Déclarer et payer la taxe sur les bureaux et locaux commerciaux
impots.gouv.fr n° 6705-B
Déclarer la taxe sur les bureaux, locaux commerciaux, de stockage et surfaces de stationnement
impots.gouv.fr n° 6705-RK-SD
Demander l'exonération de taxe foncière pour des plantations de bois ou d'oliviers
impots.gouv.fr n° 6707-SD
Demander l'exonération de taxe foncière pour des parcelles en agriculture biologique
impots.gouv.fr n° 6708-D-SD
Demander l'exonération de taxe foncière pour des prés et landes en zone humide
impots.gouv.fr n° 6709-SD
Déclarer un changement de consistance ou d'affectation d'une propriété
impots.gouv.fr n° 6704
Déclarer et payer la taxe annuelle sur les surfaces de stationnement
impots.gouv.fr n° 6705-TS-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites