✦Douanes et fiscalité
Attester un usage du charbon exonéré ou à tarif réduit d'accise
Formulaire impots.gouv.fr n° 2040-TIC-ATT-C · champs interactifs du PDF officiel : 715
Cette attestation permet à une entreprise de recevoir du charbon en exemption, en exonération ou à tarif réduit d'accise, en déclarant à son fournisseur les usages qu'elle en fait.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel porte déjà des champs : « Remplir manuellement » les ouvre tout de suite, sans analyse ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
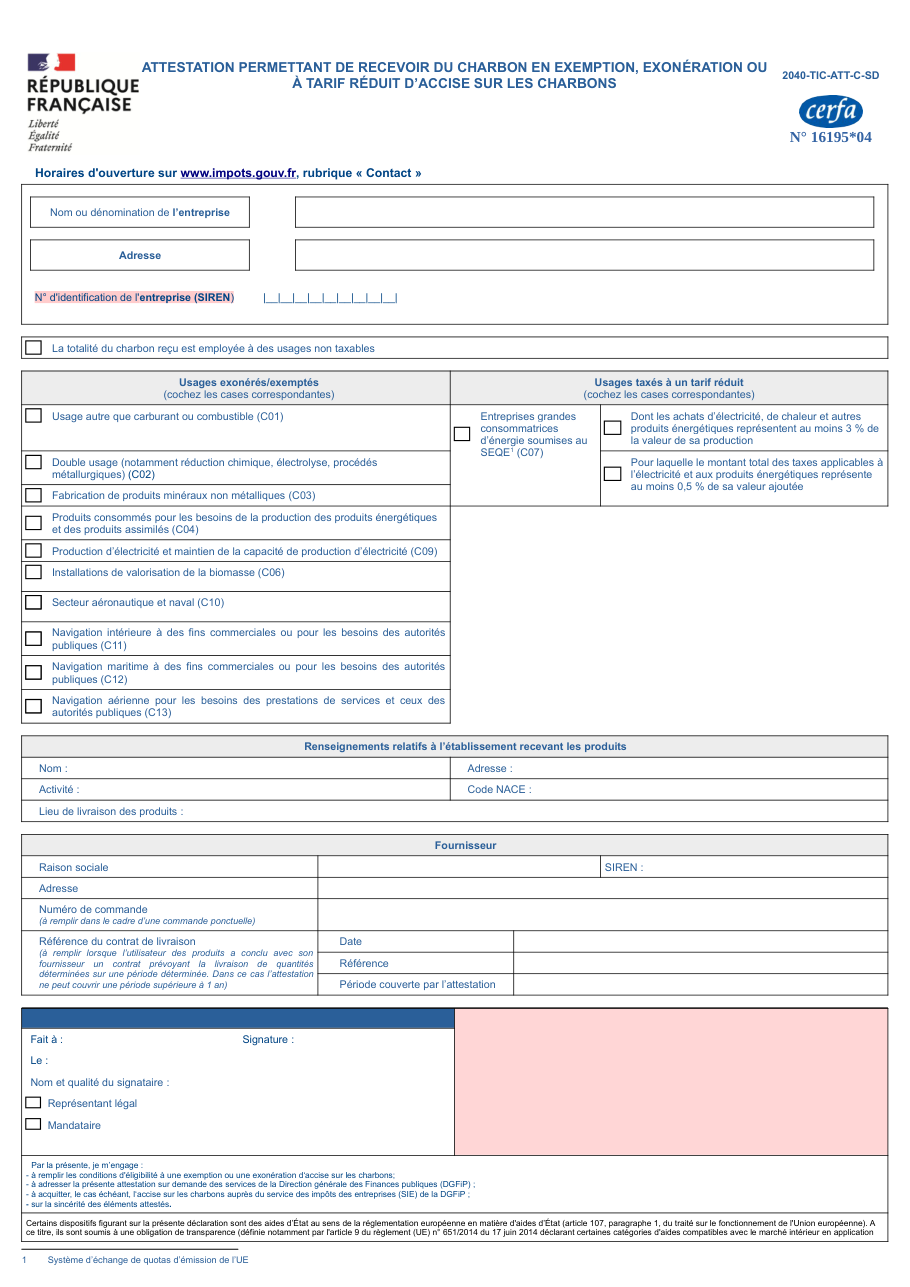
Formulaire impots.gouv.fr n° 2040-TIC-ATT-C, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Cocher un usage sans reprendre le code que le formulaire lui associe, chaque ligne portant le sien.
- Faire couvrir par une seule attestation une période plus longue que celle que le formulaire autorise pour un contrat de livraison.
- Laisser vides les renseignements de l'établissement qui reçoit les produits, distincts de ceux de l'entreprise.
- Oublier le code NACE de l'établissement, que le formulaire demande à côté de l'activité.
- Signer sans dire si le signataire est le représentant légal ou un mandataire.
Questions fréquentes
Quels usages exonérés peut-on cocher ?
Quels usages ouvrent un tarif réduit ?
Faut-il une attestation par commande ?
Que cocher si tout le charbon est non taxable ?
On la cherche aussi avec ces mots
- combustible industriel exonéré
- usage professionnel charbon
- fournisseur charbon exonération
- combustible solide accise
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déterminer sa valeur ajoutée pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VA-GC
Déterminer sa valeur de production pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VP-GC
Attestation pour recevoir de l'électricité à tarif réduit ou en exonération d'accise
impots.gouv.fr n° 2040-TIC-ATT-E
Attestation pour recevoir du gaz naturel à tarif réduit d'accise
impots.gouv.fr n° 2040-TIC-ATT-G
Récapituler les quantités de charbon consommées et régulariser l'accise
impots.gouv.fr n° 2040-TIC-ERA-C
Déclarer l'accise sur l'électricité, les gaz naturels et les charbons
impots.gouv.fr n° 2040-TIC-SD
Déterminer sa valeur ajoutée pour l'accise sur l'électricité
impots.gouv.fr n° 2040-TIC-VA-E
Récapituler les quantités d'électricité consommées pour l'accise
impots.gouv.fr n° 2040-TIC-ERA-E
Signaler une erreur sur cette page Comment nos fiches sont écrites