✦Douanes et fiscalité
Récapituler les quantités de charbon consommées et régulariser l'accise
Formulaire impots.gouv.fr n° 2040-TIC-ERA-C · champs interactifs du PDF officiel : 481
Cet état récapitulatif annuel répartit les charbons consommés l'année précédente entre usages taxables à tarif plein, à tarif réduit, exemptés, exonérés ou en franchise, puis régularise l'accise due.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel porte déjà des champs : « Remplir manuellement » les ouvre tout de suite, sans analyse ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
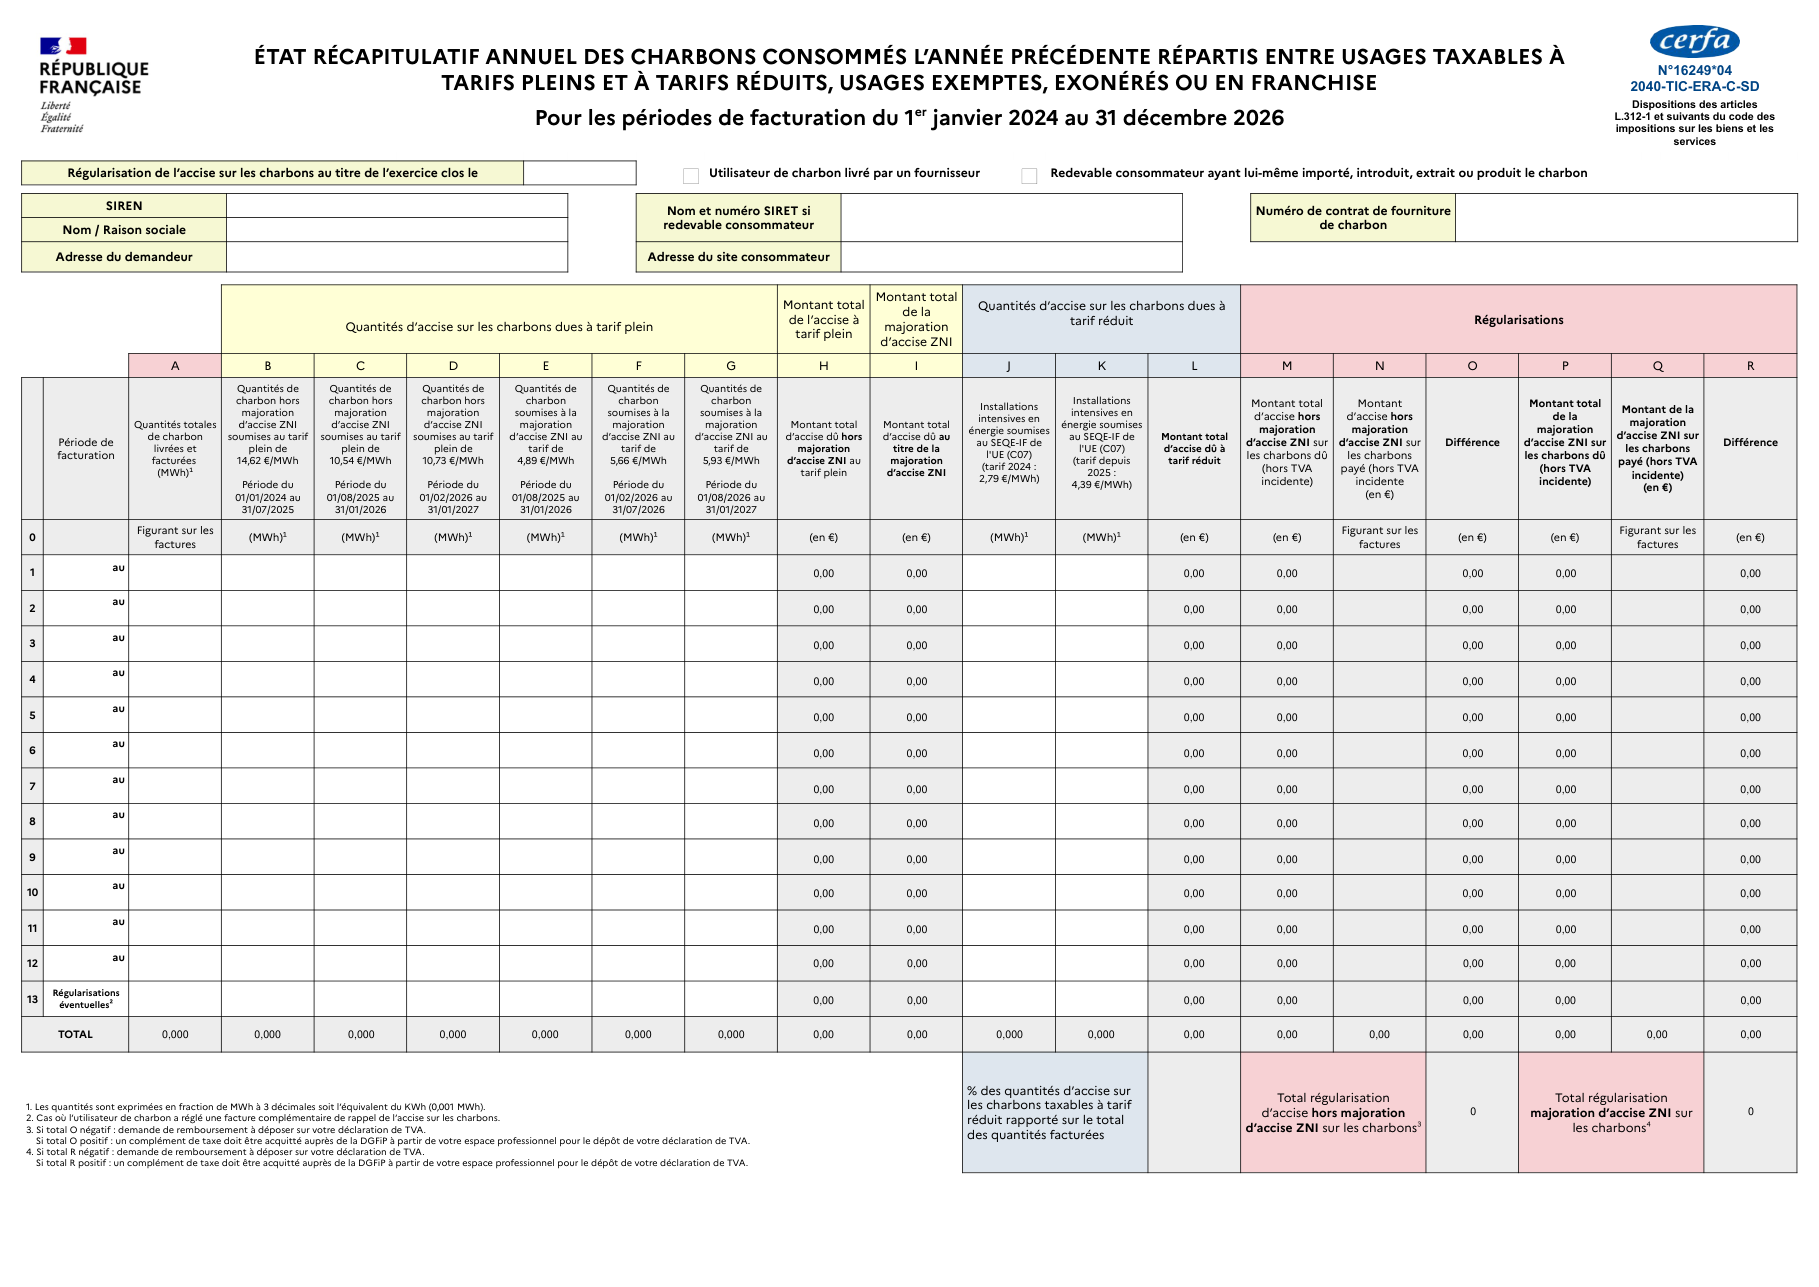
Formulaire impots.gouv.fr n° 2040-TIC-ERA-C, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne pas cocher son profil en tête : utilisateur livré par un fournisseur, ou redevable consommateur ayant lui-même importé, introduit, extrait ou produit le charbon.
- Confondre l'adresse du demandeur et celle du site consommateur, que le formulaire demande séparément.
- Ranger au tarif plein des quantités qui relèvent d'un tarif réduit, d'une exemption, d'une exonération ou de la franchise.
- Oublier la majoration d'accise ZNI, que le formulaire suit dans ses propres colonnes.
- Omettre la date de clôture de l'exercice au titre duquel la régularisation est faite.
Questions fréquentes
Comment les quantités sont-elles réparties ?
À quoi correspond la colonne « majoration d'accise ZNI » ?
Faut-il un contrat de fourniture pour le remplir ?
Que calcule la fin du tableau ?
On la cherche aussi avec ces mots
- consommation charbon entreprise
- taxe charbon
- charbon tarif réduit
- charbon exonéré
- régularisation taxe énergie
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Récapituler les quantités d'électricité consommées pour l'accise
impots.gouv.fr n° 2040-TIC-ERA-E
Attester un usage du charbon exonéré ou à tarif réduit d'accise
impots.gouv.fr n° 2040-TIC-ATT-C
Déclarer l'accise sur l'électricité, les gaz naturels et les charbons
impots.gouv.fr n° 2040-TIC-SD
Déterminer sa valeur ajoutée pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VA-GC
Déterminer sa valeur de production pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VP-GC
État récapitulatif annuel du gaz naturel consommé
impots.gouv.fr n° 2040-TIC-ERA-G
État récapitulatif annuel du gaz naturel consommé pour l'enrichissement des serres
impots.gouv.fr n° 2040-TIC-ERA-S
Régulariser l'accise sur l'électricité, le gaz naturel et le charbon
impots.gouv.fr n° 3310-TIC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites