✦Douanes et fiscalité
Demander le crédit d'impôt en faveur de l'agriculture biologique
Formulaire impots.gouv.fr n° 2079-BIO-SD · champs interactifs du PDF officiel : 208
Ce formulaire détermine le crédit d'impôt en faveur de l'agriculture biologique d'une exploitation : part des recettes certifiées, surface conduite en bio, puis calcul du crédit et son plafonnement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
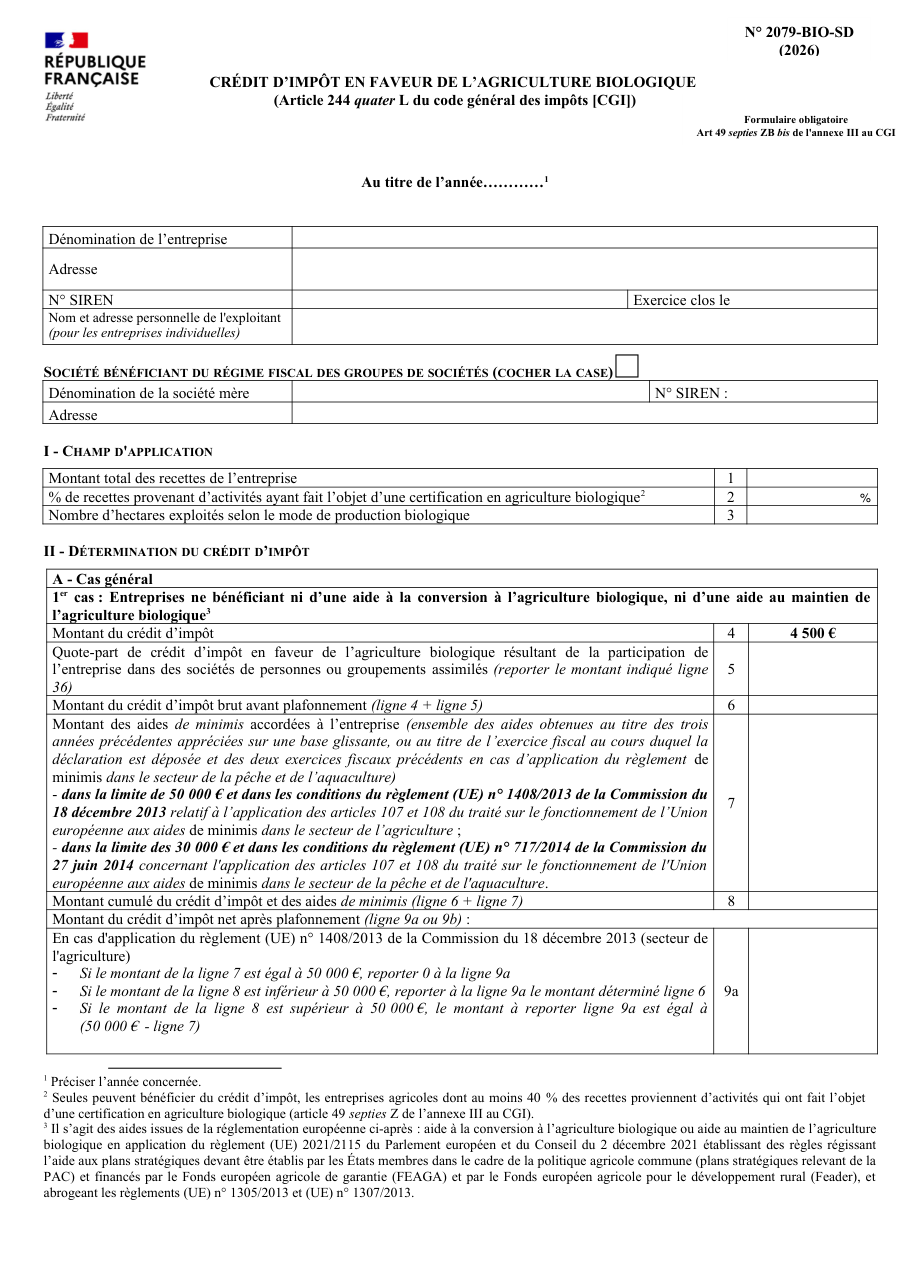
Formulaire impots.gouv.fr n° 2079-BIO-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Laisser vide la part des recettes certifiées, dont dépend l'accès même au crédit d'impôt.
- Ne pas recenser les aides de minimis déjà obtenues, que le formulaire fait entrer dans le plafonnement.
- Remplir le cadre général alors que l'exploitation est un groupement agricole d'exploitation en commun, qui a le sien.
- Omettre la quote-part venue d'une société de personnes, qui s'ajoute au crédit propre de l'entreprise.
- Oublier le nombre d'hectares exploités en mode de production biologique, demandé au même titre que les recettes.
Questions fréquentes
Que faut-il déclarer dans le champ d'application ?
Le crédit dépend-il des aides déjà perçues ?
Que se passe-t-il pour un groupement agricole d'exploitation en commun ?
Et si l'entreprise détient des parts dans une société de personnes ?
Faut-il signaler l'appartenance à un groupe fiscal ?
On la cherche aussi avec ces mots
- crédit impôt bio
- exploitation agricole bio
- recettes bio
- surface cultivée bio
- plafond crédit bio
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Fiche de notification – Producteurs en agriculture biologique
cerfa 14341
Distributeurs en agriculture biologique
cerfa 14344
Préparateurs en agriculture biologique
cerfa 14345
Fiche d'aide au calcul du crédit d'impôt compétitivité emploi à Mayotte
impots.gouv.fr n° 2079-CICE-FC
Calculer le crédit d'impôt de la production exécutive d'œuvres étrangères
impots.gouv.fr n° 2079-CINT-FC-SD
Calculer le crédit d'impôt outre-mer pour le logement social
impots.gouv.fr n° 2079-CIOL-SD
État récapitulatif du crédit d'impôt pour investissements outre-mer dans le logement social
impots.gouv.fr n° 2079-CIOLR-SD
Récapituler ses crédits d'impôt pour investissements outre-mer
impots.gouv.fr n° 2079-CIOPR-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites