✦Douanes et fiscalité
Calculer la réduction d'impôt pour souscription au capital d'une entreprise de presse
Formulaire impots.gouv.fr n° 2079-RIP-FC-SD · champs interactifs du PDF officiel : 5
Cette fiche d'aide au calcul permet à une entreprise de chiffrer la réduction d'impôt à laquelle lui ouvrent droit ses souscriptions en numéraire au capital d'une société de presse.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 4.
Document officiel disponible auprès de impots.gouv.fr.
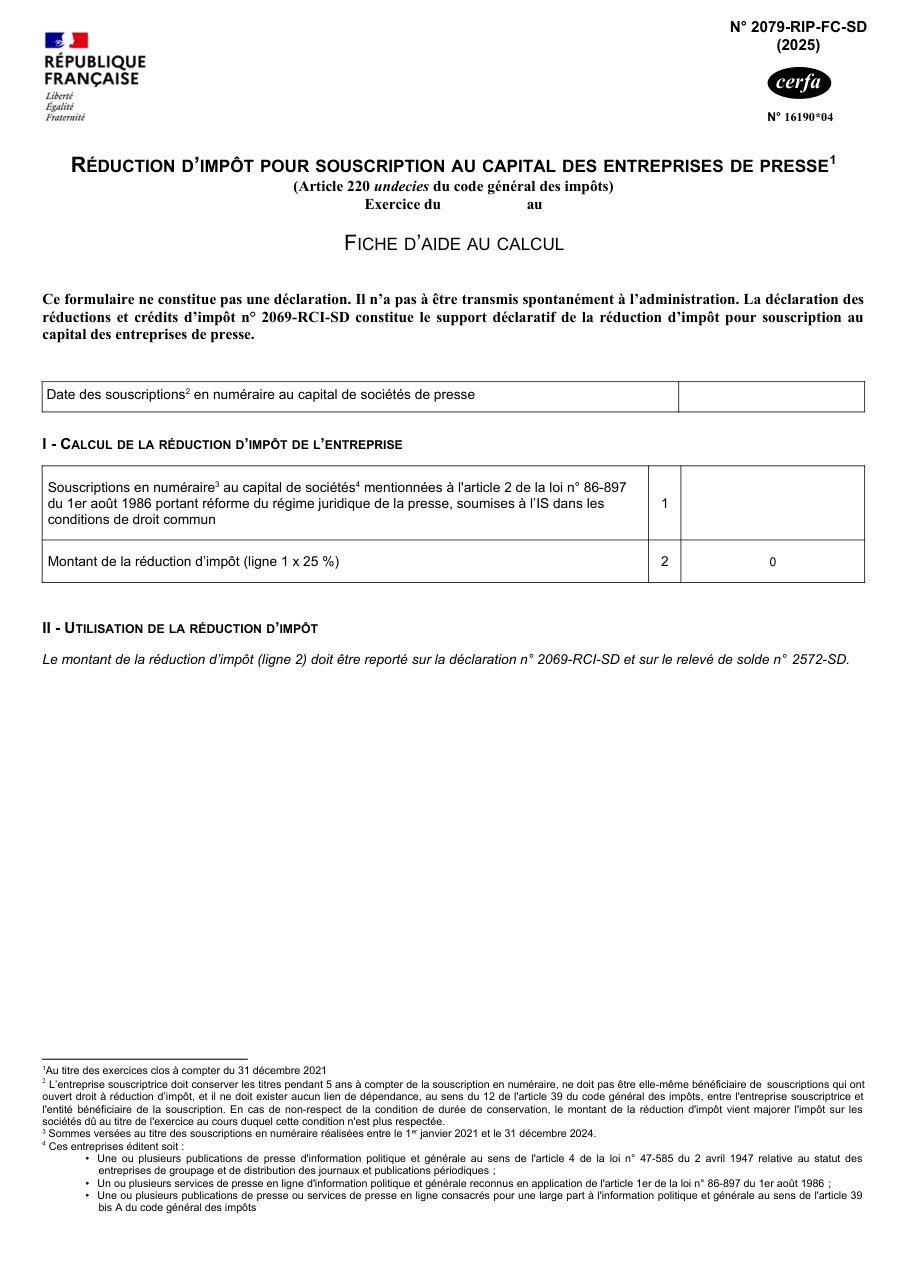
Formulaire impots.gouv.fr n° 2079-RIP-FC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Transmettre la fiche à l'administration comme s'il s'agissait d'une déclaration, alors qu'elle ne sert qu'au calcul.
- Céder les titres avant le terme de conservation que le document fixe : la réduction est alors reprise en majoration de l'impôt sur les sociétés.
- Compter une souscription au capital d'une société avec laquelle il existe un lien de dépendance, que le document exclut.
- Retenir des versements qui ne sont pas des souscriptions en numéraire : la fiche ne vise que celles-là.
- Oublier de reporter le résultat sur la déclaration des réductions et crédits d'impôt, seul support déclaratif de l'avantage.
Questions fréquentes
Faut-il envoyer cette fiche à l'administration ?
Où reporter le montant calculé ?
Quelles sociétés de presse ouvrent droit à la réduction ?
Que se passe-t-il si les titres sont revendus trop tôt ?
On la cherche aussi avec ces mots
- investir presse
- souscription journal
- capital société presse
- réduction fiscale presse
- investissement journal
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Calculer la réduction d'impôt pour une flotte de vélos
impots.gouv.fr n° 2079-VLO-FC-SD
Calculer la réduction d'impôt mécénat de son entreprise
impots.gouv.fr n° 2069-M-FC-SD
Récapituler les réductions et crédits d'impôt d'une entreprise
impots.gouv.fr n° 2069-RCI-SD
Fiche de calcul du crédit d'impôt des sociétés constituées pour le rachat d'une société
impots.gouv.fr n° 2079-RS-FC-SD
Calculer le crédit d'impôt formation du dirigeant
impots.gouv.fr n° 2079-FCE-FC
Fiche d'aide au calcul du crédit d'impôt sur les carburants d'aviation durables
impots.gouv.fr n° 2079-CAD-FC-SD
Fiche d'aide au calcul du crédit d'impôt compétitivité emploi à Mayotte
impots.gouv.fr n° 2079-CICE-FC
Calculer le crédit d'impôt pour la production audiovisuelle
impots.gouv.fr n° 2079-AV-FC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites