✦Douanes et fiscalité
Fiche de calcul du crédit d'impôt des sociétés constituées pour le rachat d'une société
Formulaire impots.gouv.fr n° 2079-RS-FC-SD · champs interactifs du PDF officiel : 10
Cette fiche calcule le crédit d'impôt d'une société constituée pour racheter le capital d'une autre société, à partir de l'impôt dû par la société rachetée.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
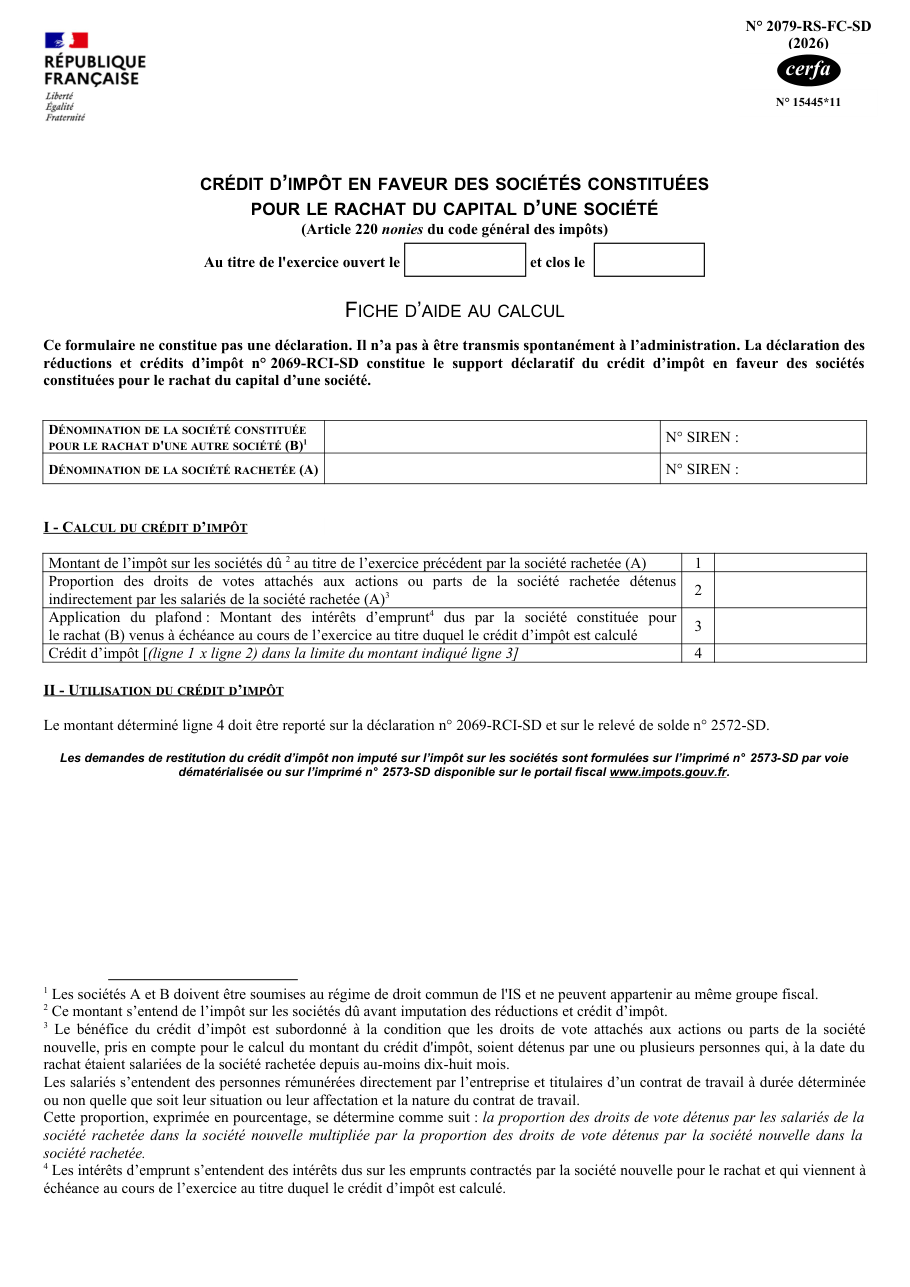
Formulaire impots.gouv.fr n° 2079-RS-FC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Transmettre spontanément cette fiche : le document dit qu'elle n'a pas à l'être.
- Confondre les deux sociétés : le formulaire demande séparément la dénomination et le SIREN de la société constituée pour le rachat et ceux de la société rachetée.
- Retenir l'impôt de l'exercice en cours : le calcul part de celui dû au titre de l'exercice précédent par la société rachetée.
- Oublier le plafond des intérêts d'emprunt, qui borne le crédit d'impôt.
Questions fréquentes
Sur quoi le calcul repose-t-il ?
Y a-t-il une limite ?
Où porter le résultat ?
On la cherche aussi avec ces mots
- reprise entreprise
- rachat entreprise
- holding de reprise
- acquisition société
- société de reprise
- impôt société rachetée
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Fiche d'aide au calcul du crédit d'impôt sur les carburants d'aviation durables
impots.gouv.fr n° 2079-CAD-FC-SD
Fiche d'aide au calcul du crédit d'impôt compétitivité emploi à Mayotte
impots.gouv.fr n° 2079-CICE-FC
Calculer le crédit d'impôt pour la production audiovisuelle
impots.gouv.fr n° 2079-AV-FC-SD
Calculer le crédit d'impôt de la production exécutive d'œuvres étrangères
impots.gouv.fr n° 2079-CINT-FC-SD
Calculer le crédit d'impôt formation du dirigeant
impots.gouv.fr n° 2079-FCE-FC
Calculer le crédit d'impôt pour les représentations théâtrales et de cirque
impots.gouv.fr n° 2079-RT-FC-SD
Calculer le crédit d'impôt pour la production de spectacles vivants
impots.gouv.fr n° 2079-SV-FC-SD
Demander le crédit d'impôt en faveur de l'agriculture biologique
impots.gouv.fr n° 2079-BIO-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites