✦Douanes et fiscalité
Réduire la retenue à la source française sur des redevances (version italienne)
Formulaire impots.gouv.fr n° 5003-IT · champs interactifs du PDF officiel : 231
Cette annexe au formulaire 5000, rédigée en italien et en français, sert à liquider, à réduire ou à faire rembourser la retenue à la source française prélevée sur des redevances versées à un créancier étranger.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
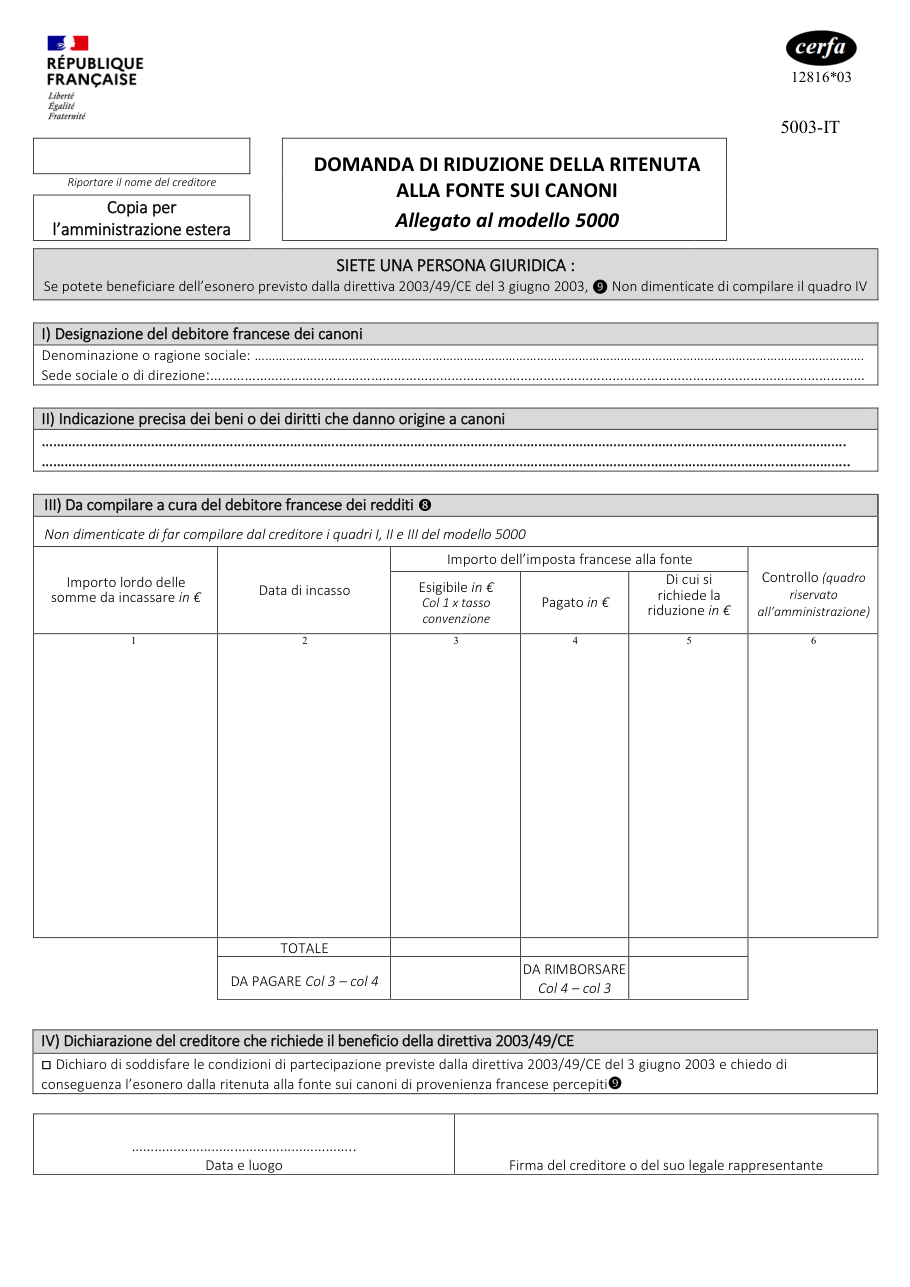
Formulaire impots.gouv.fr n° 5003-IT, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
1 pièce à réunir
- Le formulaire n° 5000, dont les cadres désignés par le document doivent être remplis par le créancier
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Remplir cette annexe sans le formulaire n° 5000, dont elle dépend.
- Oublier de faire remplir par le créancier les cadres du formulaire n° 5000 que le document désigne.
- Décrire les redevances de façon vague, alors que le formulaire veut une désignation précise des biens ou droits qui les génèrent.
- Laisser le cadre de la directive vide alors que l'exonération est demandée, ou le remplir sans le dater ni le signer.
- N'établir qu'un exemplaire, alors que le document se décline en copies destinées à des destinataires différents.
Questions fréquentes
En quelle langue ce document est-il rédigé ?
Combien d'exemplaires le document comporte-t-il ?
Qui remplit quoi ?
Comment la retenue est-elle liquidée ?
Quand faut-il remplir le dernier cadre ?
On la cherche aussi avec ces mots
- withholding tax royalties
- créancier étranger redevances
- taux réduit redevances
- convention fiscale italienne
- remboursement retenue française
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Liquider ou faire rembourser la retenue à la source sur des dividendes
impots.gouv.fr n° 5001-FR
Liquider ou faire rembourser le prélèvement à la source sur des intérêts
impots.gouv.fr n° 5002-RF-SD
Acquitter la retenue à la source sur des revenus distribués, depuis un État de l'Espace économique européen
impots.gouv.fr n° 2779-SD
Déclarer la retenue à la source des non-résidents
impots.gouv.fr n° 2041-E
Déclarer la retenue à la source sur les gains d'actionnariat salarié des non-résidents
impots.gouv.fr n° 2494-BIS-SD
Déclarer la retenue à la source sur les revenus d'obligations anciennes
impots.gouv.fr n° 2753-SD
Déclarer les retenues à la source d'une entreprise non établie en France
impots.gouv.fr n° 2780-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites