✦Douanes et fiscalité
Déclarer la liste des sociétés d'un groupe TVA consolidé
Formulaire impots.gouv.fr n° 3310-CA3-P-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (44 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cet état recense les sociétés qui composent le périmètre du régime de consolidation du paiement de la TVA au sein d'un groupe, et celles qui en sont sorties au cours de l'exercice.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 44.
Document officiel disponible auprès de impots.gouv.fr.
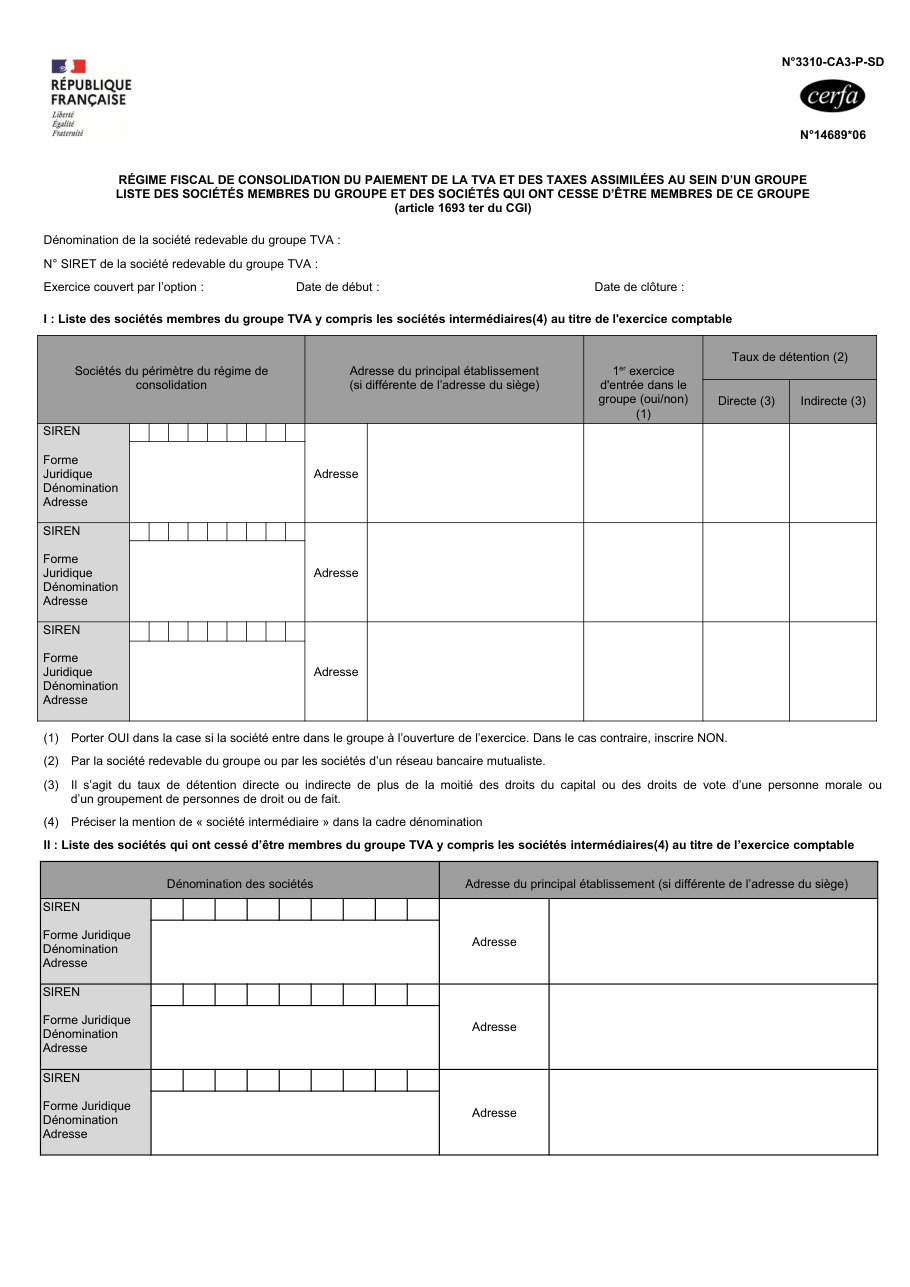
Formulaire impots.gouv.fr n° 3310-CA3-P-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne lister que les membres et oublier la seconde partie, réservée aux sociétés sorties du groupe.
- Omettre les sociétés intermédiaires, que les deux listes incluent expressément.
- Laisser vide la colonne du premier exercice d'entrée, qui attend un OUI ou un NON et rien d'autre.
- Renseigner un seul taux de détention alors que le tableau en ouvre deux : la détention directe et l'indirecte.
- Le PDF ne porte aucun champ cliquable : il faut l'imprimer et le remplir à la main.
Questions fréquentes
Que faut-il indiquer pour chaque société du périmètre ?
Comment se remplit la colonne du premier exercice d'entrée ?
De quelle détention le tableau parle-t-il ?
Comment signaler une société intermédiaire ?
Faut-il aussi lister les sorties ?
On la cherche aussi avec ces mots
- assujetti unique tva
- périmètre groupe tva
- consolidation tva
- sociétés membres groupe tva
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer la TVA consolidée d'un groupe comme tête de groupe
impots.gouv.fr n° 3310-CA3G-SD
Déclarer chaque année le périmètre de l'assujetti unique à la TVA
impots.gouv.fr n° 3310-P-AU-SD
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
impots.gouv.fr n° 2467-SD
Déclarer la TVA d'un membre d'assujetti unique
impots.gouv.fr n° 3310-M-AU-SD
Déclarer et payer les taxes assimilées à la TVA
impots.gouv.fr n° 3310-A-SD
Déclarer la TVA au régime du réel normal (CA3)
impots.gouv.fr n° 3310-CA3-SD
Ventiler sa TVA par secteur d'activité distinct
impots.gouv.fr n° 3310-TER-SD
Régulariser l'accise sur l'électricité, le gaz naturel et le charbon
impots.gouv.fr n° 3310-TIC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites