✦Douanes et fiscalité
Déclarer la TVA consolidée d'un groupe comme tête de groupe
Formulaire impots.gouv.fr n° 3310-CA3G-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (199 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration récapitulative cumule la TVA et les taxes assimilées portées sur les déclarations des membres d'un groupe, et arrête la situation nette dont la tête de groupe est redevable.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 199.
Document officiel disponible auprès de impots.gouv.fr.
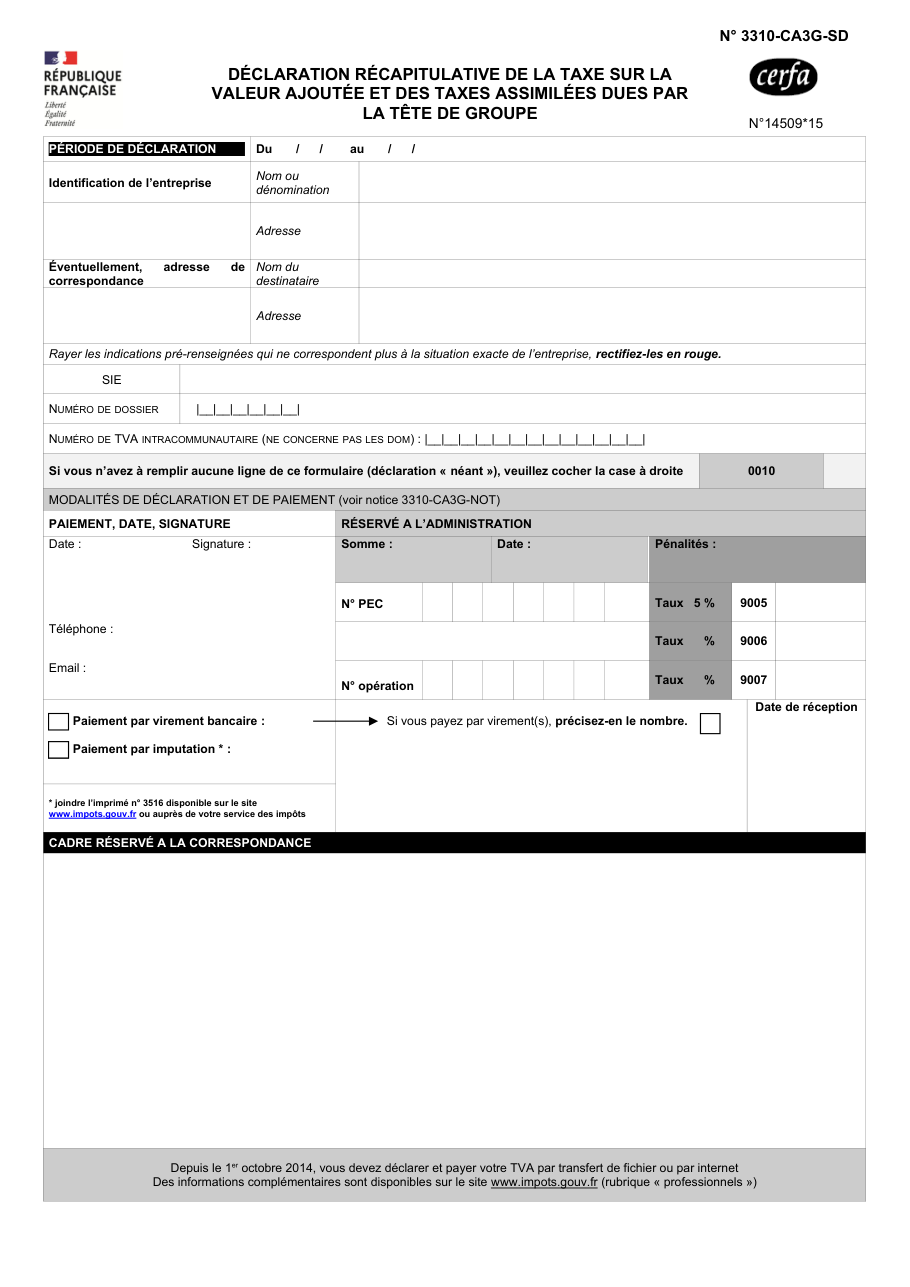
Formulaire impots.gouv.fr n° 3310-CA3G-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Reprendre les montants des membres sans suivre les lignes que le formulaire désigne, d'où viennent les cumuls.
- Renseigner un numéro de TVA intracommunautaire pour un établissement d'outre-mer, que le formulaire en dispense.
- Corriger une mention pré-renseignée sans la rayer ni la rectifier en rouge.
- Oublier la régularisation d'accise sur les énergies, qui entre dans la situation nette du groupe.
- Payer par plusieurs virements sans en préciser le nombre, que le formulaire demande.
Questions fréquentes
D'où viennent les montants ?
Que faire s'il n'y a rien à déclarer ?
Que couvre la situation nette du groupe ?
Comment traiter une régularisation après contrôle ?
Comment payer ?
On la cherche aussi avec ces mots
- assujettissement unique TVA
- société tête de groupe
- consolidation TVA
- paiement TVA groupe
- assujetti unique TVA
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Déclarer la liste des sociétés d'un groupe TVA consolidé
impots.gouv.fr n° 3310-CA3-P-SD
Déterminer et suivre les charges financières nettes d'un groupe fiscal
impots.gouv.fr n° 2463-SD
Déclarer chaque année le périmètre de l'assujetti unique à la TVA
impots.gouv.fr n° 3310-P-AU-SD
Déclarer et payer les taxes assimilées à la TVA
impots.gouv.fr n° 3310-A-SD
Déclarer la TVA au régime du réel normal (CA3)
impots.gouv.fr n° 3310-CA3-SD
Ventiler sa TVA par secteur d'activité distinct
impots.gouv.fr n° 3310-TER-SD
Régulariser l'accise sur l'électricité, le gaz naturel et le charbon
impots.gouv.fr n° 3310-TIC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites