✦Douanes et fiscalité
Régulariser l'accise sur l'électricité, le gaz naturel et le charbon
Formulaire impots.gouv.fr n° 3310-TIC-SD · champs interactifs du PDF officiel : 188
Fiche mise à jour le 16 octobre 2026
Cette annexe à la déclaration de TVA régularise l'accise sur les produits énergétiques : elle compare, compteur par compteur, ce qui était dû et ce qui a été payé, et reporte l'écart sur la déclaration principale.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel porte déjà des champs : « Remplir manuellement » les ouvre tout de suite, sans analyse ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
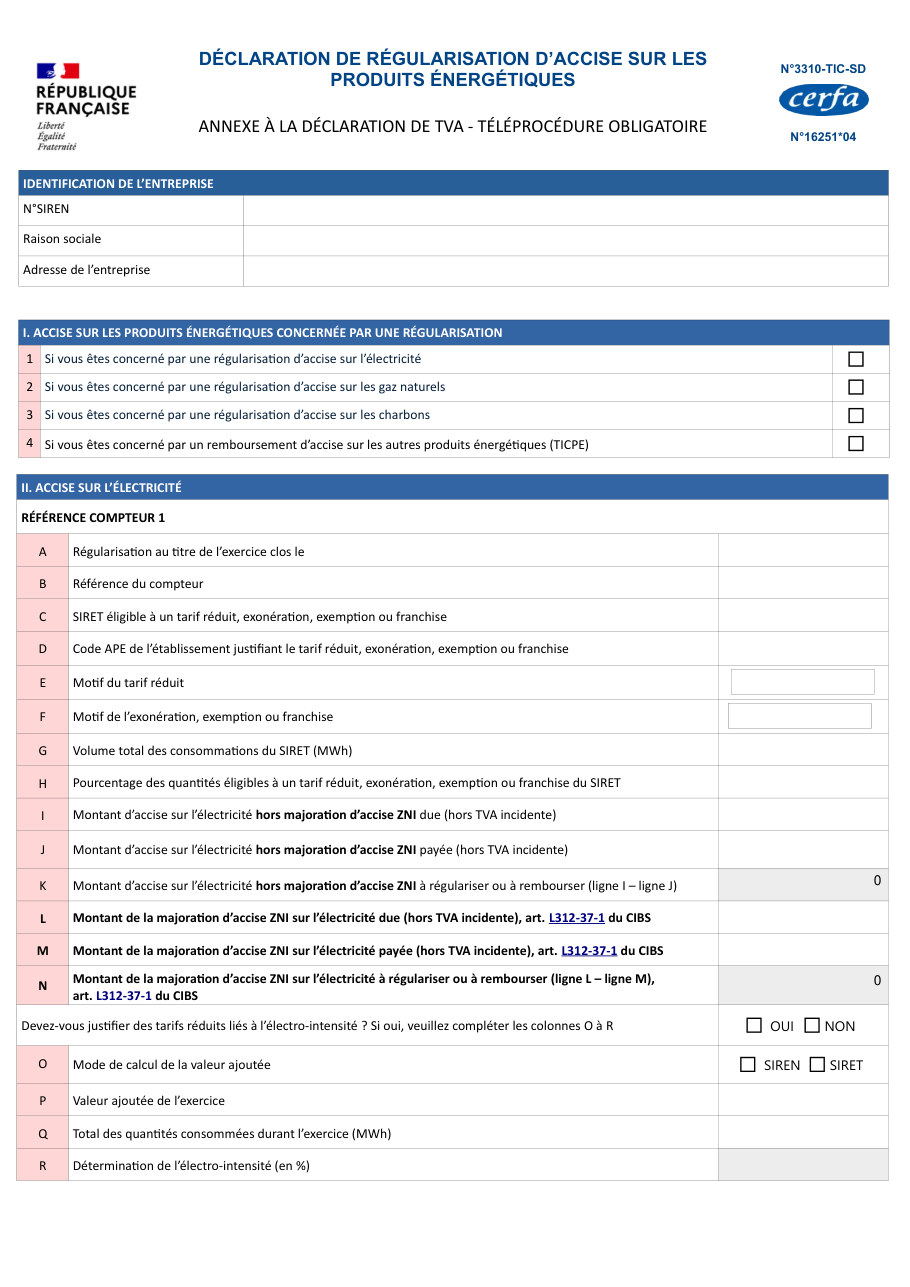
Formulaire impots.gouv.fr n° 3310-TIC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Envoyer le PDF par courrier ou séparément : l'annexe se dépose obligatoirement en ligne, en même temps que la déclaration de TVA.
- Déposer une annexe par site : une seule annexe est attendue par numéro SIREN et par période, avec tous les compteurs et toutes les énergies.
- Ne remplir qu'un cadre pour un compteur dont une partie de la consommation relève d'un tarif réduit et une autre d'une exonération : il faut deux cadres, un par motif.
- Compter sur un crédit de TVA pour régler un complément d'accise : il ne peut pas s'imputer dessus, le complément se paie en plus de la TVA due.
- Demander par cette annexe le remboursement de carburant consommé jusqu'au 31 décembre 2024 : ces demandes relèvent de la douane (DGDDI).
Questions fréquentes
Qu'est-ce que le formulaire 3310-TIC ?
Où trouver la notice du 3310-TIC ?
Quelle version du 3310-TIC-SD utiliser : 2025 ou 2026 ?
Quand déposer l'annexe 3310-TIC ?
Quel lien entre le 3310-TIC, la déclaration CA3 et les formulaires 2040-TIC ?
Faut-il joindre l'état récapitulatif annuel (ERA) ?
On la cherche aussi avec ces mots
- taxe électricité
- accise énergie
- TICFE
- taxe gaz naturel
- taxe charbon
- régularisation facture énergie
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Déterminer sa valeur ajoutée pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VA-GC
Déterminer sa valeur de production pour un tarif réduit d'accise sur le gaz ou le charbon
impots.gouv.fr n° 2040-TIC-VP-GC
Récapituler les quantités de charbon consommées et régulariser l'accise
impots.gouv.fr n° 2040-TIC-ERA-C
Demander l'imputation ou le remboursement d'un excédent d'accise sur l'électricité
impots.gouv.fr n° 2040-TIC-REMB-SD
Déterminer sa valeur ajoutée pour l'accise sur l'électricité
impots.gouv.fr n° 2040-TIC-VA-E
Déclarer et payer les taxes assimilées à la TVA
impots.gouv.fr n° 3310-A-SD
Déclarer la TVA d'un membre d'assujetti unique
impots.gouv.fr n° 3310-M-AU-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites