✦Douanes et fiscalité
Déclarer le crédit d'impôt pour la production d'œuvres phonographiques
Formulaire impots.gouv.fr n° 2079-DIS-SD · champs interactifs du PDF officiel : 61
Fiche mise à jour le 16 octobre 2026
Ce formulaire sert à calculer et à déclarer le crédit d'impôt dont bénéficie une entreprise de production phonographique au titre des dépenses engagées pour produire et développer une œuvre agréée.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 63.
Document officiel disponible auprès de impots.gouv.fr.
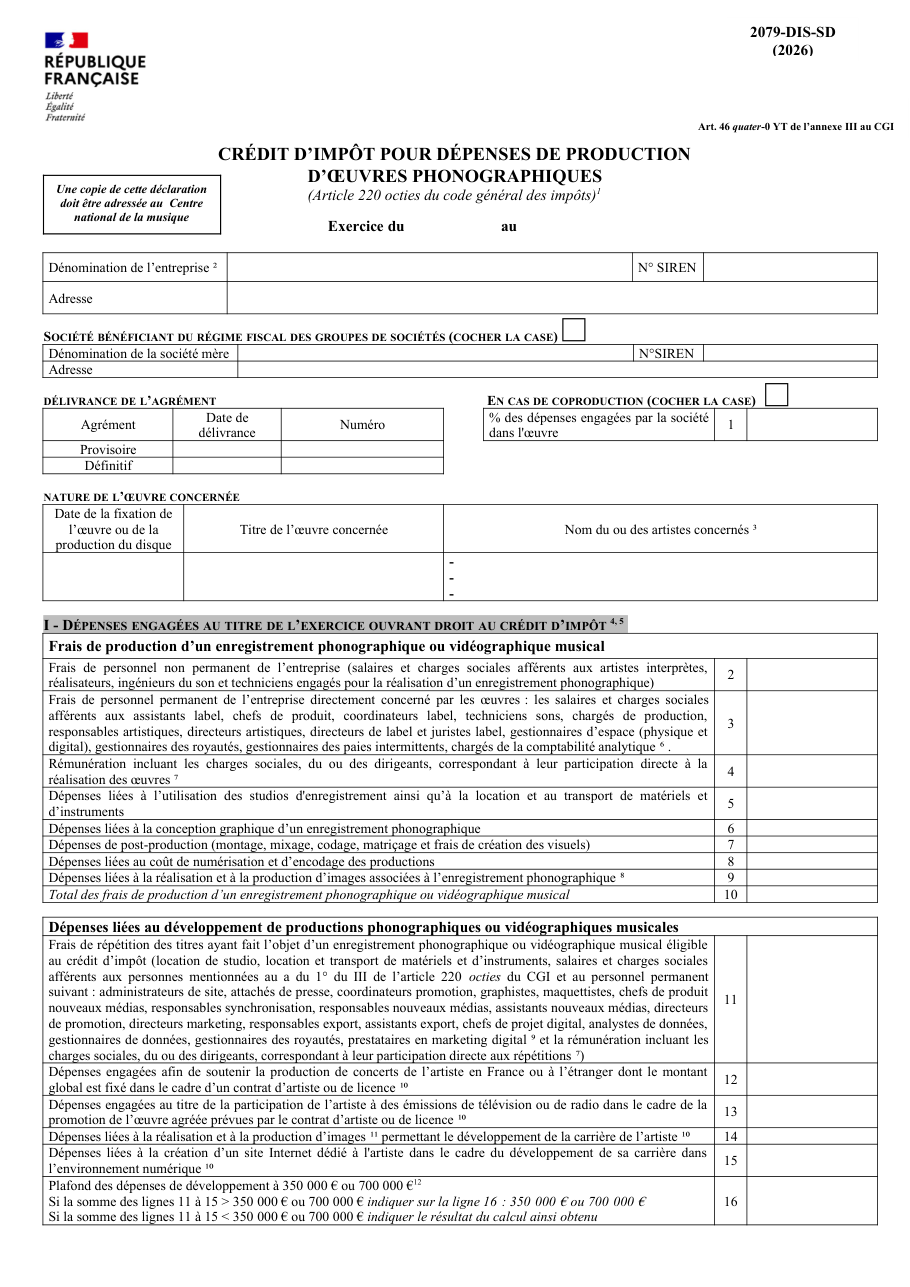
Formulaire impots.gouv.fr n° 2079-DIS-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Si l'entreprise a produit plusieurs œuvres ouvrant droit au crédit d'impôt dans l'exercice : l'état récapitulatif 2079-DIS-R-SD.
- Si les lignes ne suffisent pas : une liste des artistes et de l'œuvre concernée, établie sur le même modèle.
- La référence de l'agrément, provisoire ou définitif, avec sa date et son numéro.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Réunir plusieurs œuvres sur un même formulaire : il en faut un par œuvre.
- Oublier d'envoyer une copie de la déclaration au Centre national de la musique.
- En coproduction, ne porter que sa quote-part de dépenses alors que le formulaire demande la totalité, puis le pourcentage engagé.
- Oublier de déduire les subventions publiques reçues pour les dépenses.
- Retenir la rémunération du dirigeant dans une entreprise qui n'est pas une petite entreprise, ou au-delà de 45 000 euros par an.
Questions fréquentes
Quel est le taux du crédit d'impôt de la 2079-DIS-SD ?
Le crédit d'impôt est-il plafonné ?
Quelles dépenses sont éligibles ?
Comment déclarer une coproduction ?
Où reporter le montant du crédit ?
Quelle version du formulaire 2079-DIS-SD utiliser ?
On la cherche aussi avec ces mots
- crédit impôt musique
- production musicale
- label musical
- enregistrement disque
- œuvre musicale
- dépenses production disque
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Calculer le crédit d'impôt de la production exécutive d'œuvres étrangères
impots.gouv.fr n° 2079-CINT-FC-SD
Déclarer le crédit d'impôt pour l'édition d'œuvres musicales
impots.gouv.fr n° 2079-EOM-SD
Récapituler le crédit d'impôt phonographique de l'exercice
impots.gouv.fr n° 2079-DIS-R-SD
État récapitulatif du crédit d'impôt pour l'édition d'œuvres musicales
impots.gouv.fr n° 2079-EOM-R-SD
Calculer le crédit d'impôt pour la production audiovisuelle
impots.gouv.fr n° 2079-AV-FC-SD
Calculer le crédit d'impôt pour la production de spectacles vivants
impots.gouv.fr n° 2079-SV-FC-SD
Calculer le crédit d'impôt pour les représentations théâtrales et de cirque
impots.gouv.fr n° 2079-RT-FC-SD
Demander le crédit d'impôt en faveur de l'agriculture biologique
impots.gouv.fr n° 2079-BIO-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites