✦Douanes et fiscalité
Demander le remboursement de TVA quand on loue en France sans y être établi
Formulaire impots.gouv.fr n° 3562-SD · champs interactifs du PDF officiel : 22
Fiche mise à jour le 16 octobre 2026
Cette demande permet à un propriétaire loueur non établi en France d'obtenir le remboursement de la TVA qu'il a supportée, et de reverser le cas échéant une fraction de celle qu'il a déduite.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 26.
Document officiel disponible auprès de impots.gouv.fr.
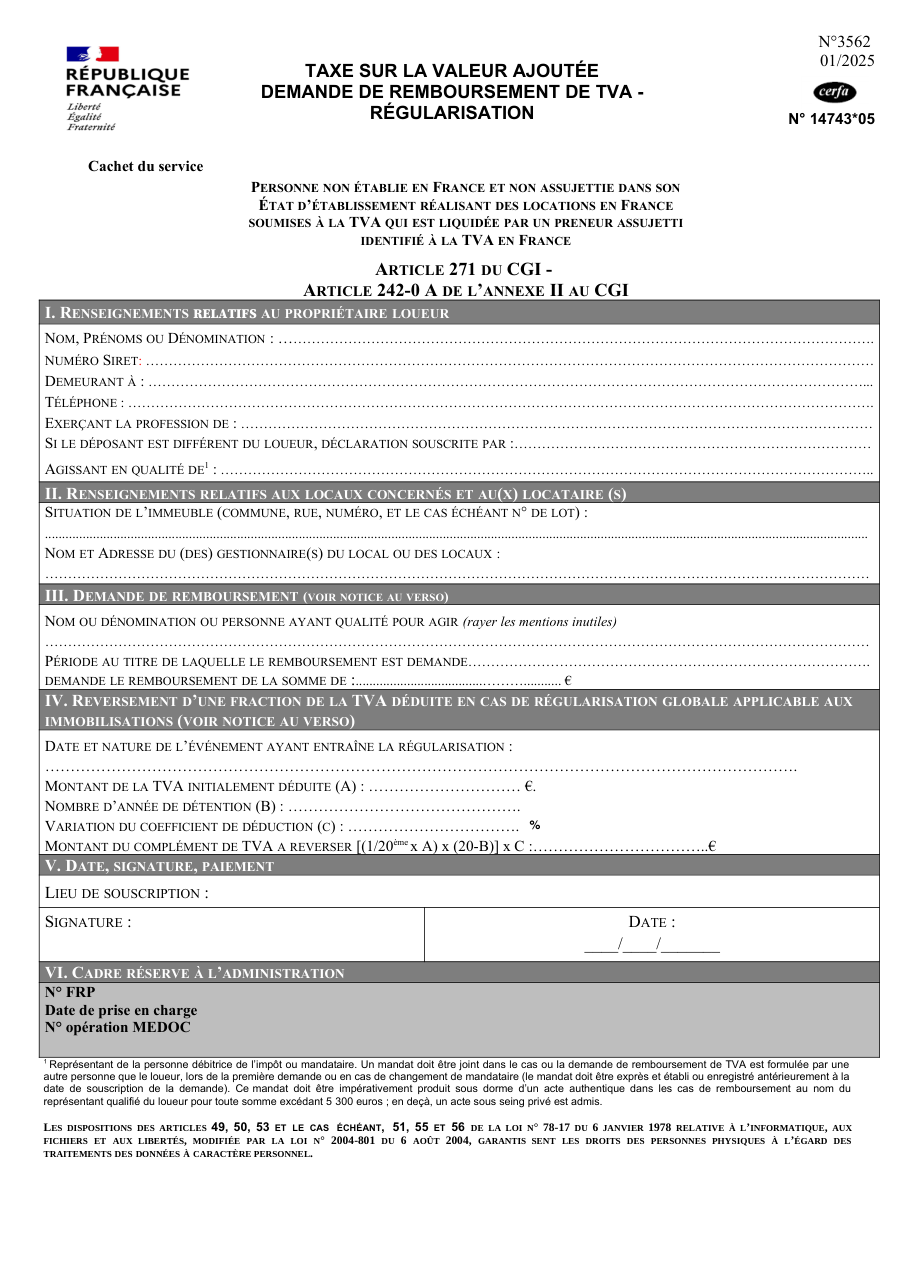
Formulaire impots.gouv.fr n° 3562-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
5 pièces à réunir
- Les copies de toutes les factures portant la TVA dont le remboursement est demandé, par exemple l'acte d'acquisition du bien loué et les factures de travaux.
- Le contrat passé avec l'exploitant de l'établissement d'hébergement.
- Si un tiers dépose la demande, le mandat qui l'y autorise, joint à la première demande ou à chaque changement de mandataire.
- Les coordonnées du compte bancaire qui recevra le virement : nom et qualité du titulaire, IBAN et BIC.
- En cas de reversement, une lettre qui explique les modalités et le calcul de la régularisation.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Établir la demande en plusieurs exemplaires, alors que la notice n'en veut qu'un.
- Demander moins de 150 euros, ce qui n'est recevable qu'en cas de cessation d'activité.
- Laisser passer le 31 décembre de la deuxième année qui suit celle du crédit de TVA.
- Oublier de reverser une fraction de la TVA quand le bien est vendu ou devient un logement personnel.
- Louer à un exploitant qui ne rend pas au moins trois des prestations prévues, ce qui ferme le droit à remboursement.
- Faire déposer la demande par un mandataire sans mandat antérieur, ou sous seing privé au-delà de 5 300 euros.
- Oublier de dater et de signer le cadre V.
Questions fréquentes
Qui peut utiliser le formulaire 3562-SD ?
Quelles conditions la location doit-elle remplir ?
Quelles dépenses ouvrent droit au remboursement ?
Quand déposer la demande 3562-SD ?
Où envoyer la demande ?
Un tiers peut-il déposer la demande à ma place ?
Le remboursement est-il définitif ?
Peut-on remplir le 3562-SD à l'écran ?
On la cherche aussi avec ces mots
- TVA loueur étranger
- remboursement TVA location
- propriétaire bailleur non résident
- location immobilière france
- TVA immobilier france
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Demande de remboursement partiel de la TICPE - transporteurs routiers établis en France
cerfa 16090
Déclarer les retenues à la source d'une entreprise non établie en France
impots.gouv.fr n° 2780-SD
Comprendre le remboursement de la TVA française à un assujetti hors Union européenne
impots.gouv.fr n° 3560-B-SD
Demande de remboursement partiel de la TICPE – Transporteurs routiers établis en France
cerfa 16012
Comprendre le remboursement de la TVA française à un assujetti européen
impots.gouv.fr n° 3560-A-SD
S'identifier pour le guichet TVA hors Union européenne
impots.gouv.fr n° 3563-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites