✦Douanes et fiscalité
Déclarer la fin de l'exonération de taxe foncière d'un bâtiment rural
Formulaire impots.gouv.fr n° 6769-SD · champs interactifs du PDF officiel : 33
Cette déclaration signale que les recettes accessoires tirées d'un bâtiment d'exploitation rurale ont dépassé le seuil qui conditionne son exonération de taxe foncière sur les propriétés bâties.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
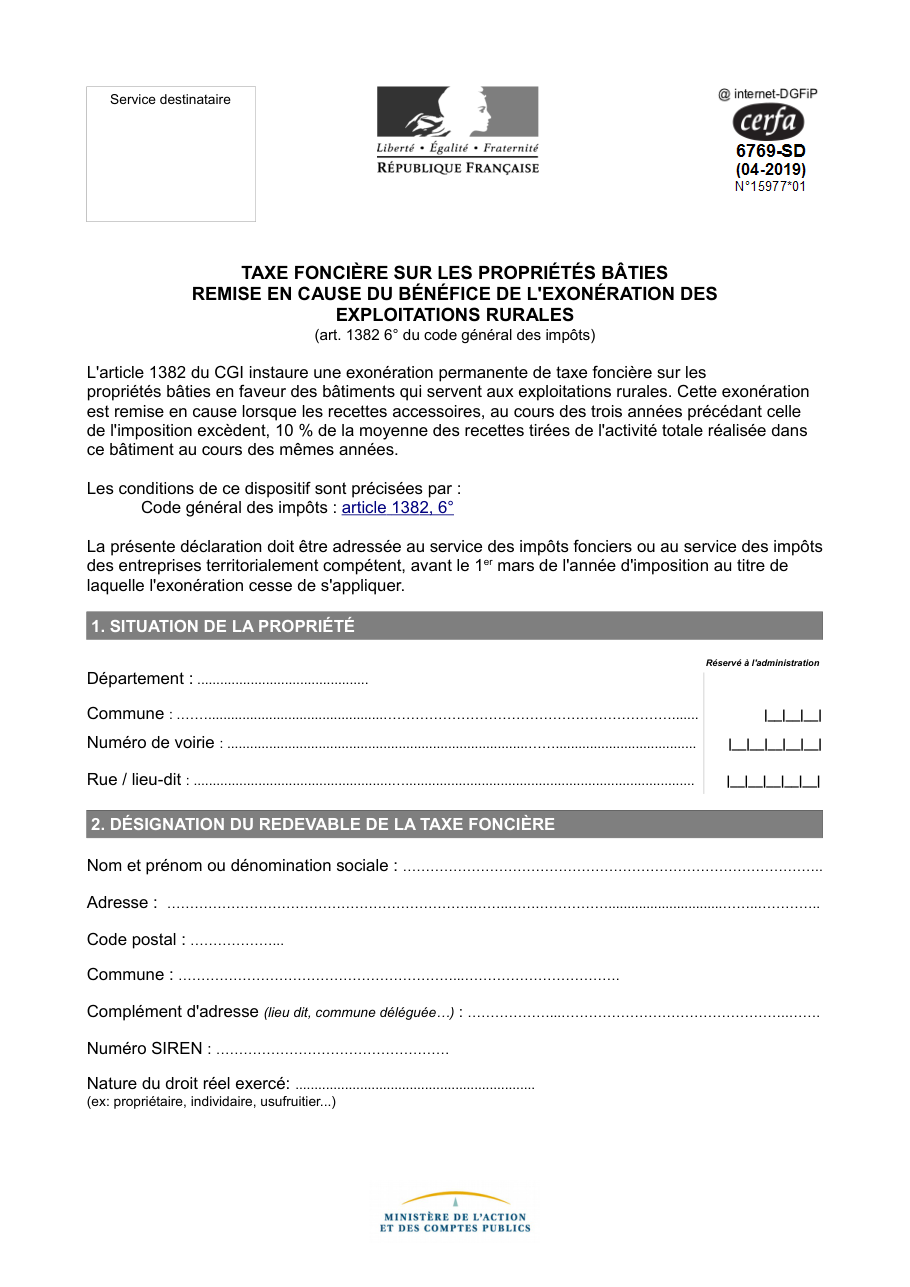
Formulaire impots.gouv.fr n° 6769-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Attendre un redressement au lieu de déclarer soi-même le dépassement, ce que le formulaire organise.
- Déposer la déclaration après l'échéance que le document fixe.
- Oublier le numéro SIREN, demandé au cadre du redevable.
- Omettre la nature du droit réel exercé sur la propriété.
- Désigner un immeuble sans sa section, son numéro de plan ou son numéro invariant lorsqu'il est connu.
Questions fréquentes
Qu'est-ce qui fait perdre l'exonération ?
À quel service faut-il l'adresser ?
Quand faut-il la déposer ?
Que déclare-t-on en signant ?
Combien d'immeubles peut-on déclarer ?
On la cherche aussi avec ces mots
- bâtiment agricole
- recettes accessoires
- revenus agricoles
- exonération bâtiment agricole
- seuil recettes agricoles
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Demander l'exonération de taxe foncière pour un hôtel ou un meublé de tourisme en zone rurale
impots.gouv.fr n° 6671-D-SD
Demander l'exonération de taxe foncière dans un bassin urbain à dynamiser
impots.gouv.fr n° 6766-SD
Demander l'exonération de taxe foncière en zone de développement prioritaire
impots.gouv.fr n° 6768-SD
Demander l'exonération de taxe foncière pour une unité de méthanisation
impots.gouv.fr n° 6672-SD
Demander l'exonération de taxe foncière en bassin d'emploi ou en zone de restructuration de la défense
impots.gouv.fr n° 6693-SD
Demander l'exonération de taxe foncière pour des plantations de bois ou d'oliviers
impots.gouv.fr n° 6707-SD
Demander l'exonération de taxe foncière pour des parcelles en agriculture biologique
impots.gouv.fr n° 6708-D-SD
Autorisation de distribuer des produits énergétiques en exonération de taxe
cerfa 13826
Signaler une erreur sur cette page Comment nos fiches sont écrites