✦Logement et urbanisme
Demander l'exonération de taxe foncière pour un commerce en quartier prioritaire
Formulaire impots.gouv.fr n° 6733-SD · champs interactifs du PDF officiel : 56
Fiche mise à jour le 16 octobre 2026
Cette déclaration demande l'exonération temporaire de taxe foncière sur les propriétés bâties pour un immeuble situé dans un quartier prioritaire de la politique de la ville et rattaché à une entreprise commerciale.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
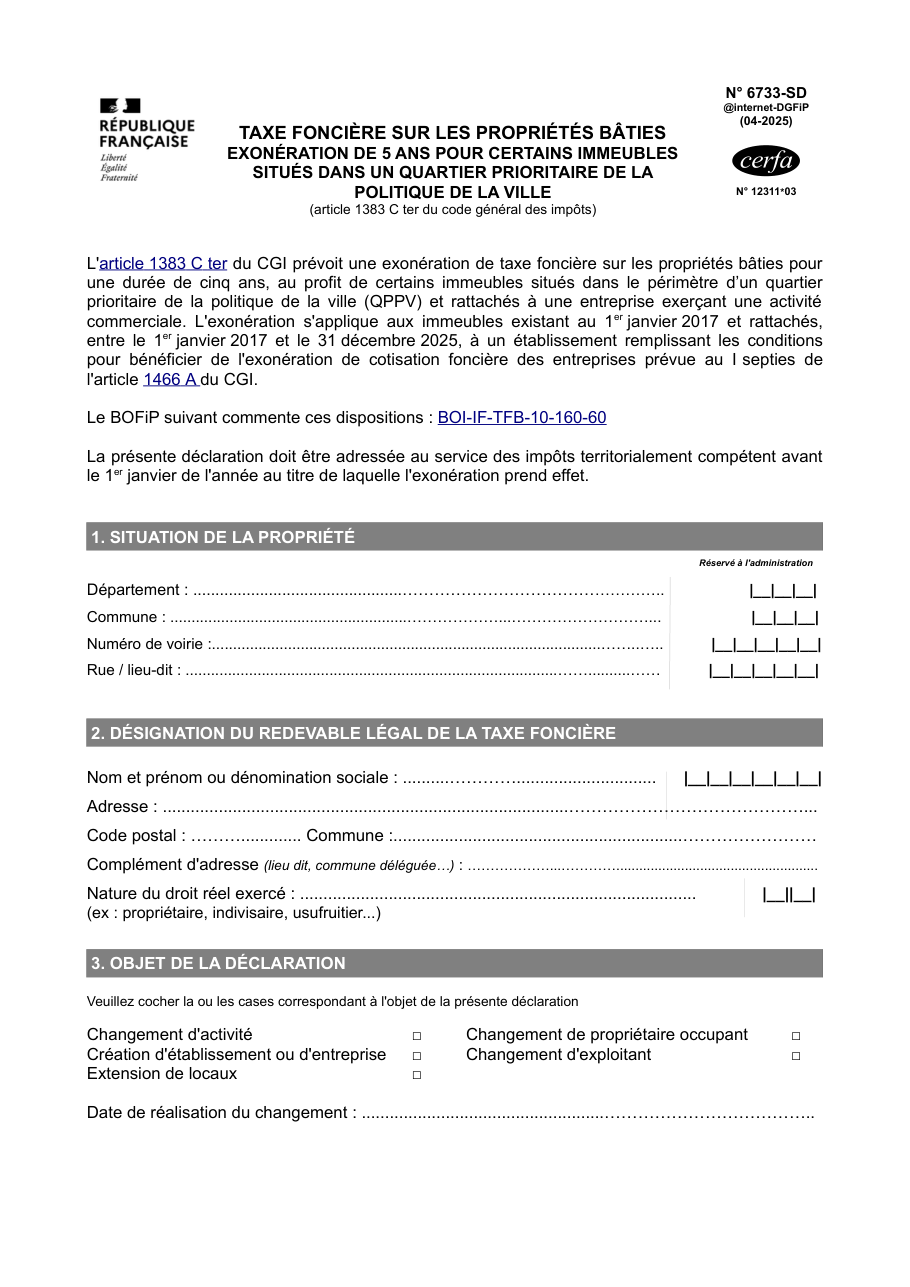
Formulaire impots.gouv.fr n° 6733-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Aucune pièce n'est exigée par le formulaire.
- Si plus de deux immeubles sont concernés : une feuille annexe avec, pour chacun, la commune, la section et le numéro de plan cadastral, le bâtiment, l'entrée, le niveau ou le numéro invariant.
- Si le propriétaire n'occupe pas l'immeuble : le volet réservé à l'occupant, rempli par l'entreprise qui exploite les locaux, avec son numéro SIREN.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Déposer la déclaration après le 1er janvier de l'année où l'exonération doit commencer.
- Se fier aux seules dates imprimées sur le formulaire de 2025 : depuis 2026, la période de rattachement couverte va jusqu'au 31 décembre 2030.
- Oublier de cocher l'option pour l'exonération des quartiers prioritaires, distincte de l'attestation des conditions.
- Signer sans vérifier les conditions : la signature vaut attestation de les remplir toutes.
- Garder chez soi le volet réservé à l'occupant quand on n'occupe pas l'immeuble : il doit être rempli par l'occupant et renvoyé au propriétaire.
Questions fréquentes
Quels immeubles le formulaire 6733-SD concerne-t-il ?
Quand déposer la déclaration ?
Faut-il choisir entre plusieurs exonérations ?
La commune peut-elle refuser l'exonération ?
Quand l'exonération prend-elle fin ?
Quelle version du formulaire 6733-SD utiliser ?
On la cherche aussi avec ces mots
- commerce QPV
- local commercial quartier prioritaire
- entreprise commerciale QPV
- exonération local commercial
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Demander l'exonération de taxe foncière en zone de développement prioritaire
impots.gouv.fr n° 6768-SD
Demander l'abattement de taxe foncière pour un logement en bail réel solidaire
impots.gouv.fr n° 6738-SD
Demander l'exonération de taxe foncière pour un hôtel ou un meublé de tourisme en zone rurale
impots.gouv.fr n° 6671-D-SD
Demander l'exonération de taxe foncière dans un bassin urbain à dynamiser
impots.gouv.fr n° 6766-SD
Demander une exonération de taxe foncière pour des locaux d'habitation
impots.gouv.fr n° 6666-D
Demander l'abattement de taxe foncière dans un périmètre de pollution
impots.gouv.fr n° 6736-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites