✦Logement et urbanisme
Demander l'exonération de taxe foncière en zone France ruralités revitalisation
Formulaire impots.gouv.fr n° 6772-SD · champs interactifs du PDF officiel : 284
Fiche mise à jour le 16 octobre 2026
Cette déclaration demande l'exonération de taxe foncière sur les propriétés bâties pour un immeuble situé en zone France ruralités revitalisation et rattaché à un établissement créé par une entreprise qui y bénéficie déjà d'une exonération.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
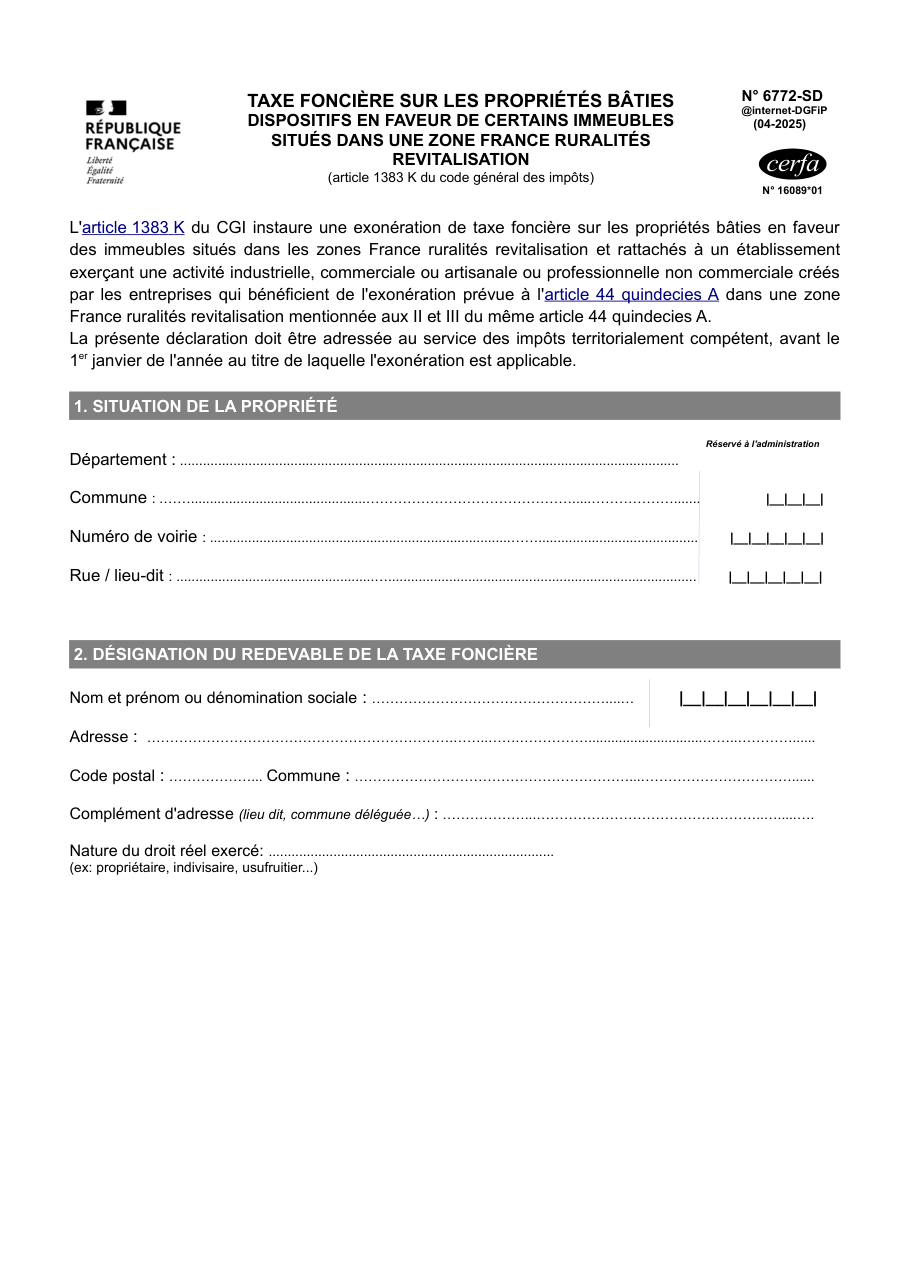
Formulaire impots.gouv.fr n° 6772-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Un ou plusieurs intercalaires qui désignent les biens concernés, numérotés et dénombrés, chaque local pouvant être identifié par son numéro invariant.
- Aucune autre pièce n'est exigée par le formulaire.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Déposer après le 1er janvier de l'année où l'exonération doit s'appliquer : elle est perdue pour cette année.
- Supposer l'exonération acquise sans vérifier que la commune ou l'intercommunalité l'a instituée.
- Déposer l'imprimé sans mesurer qu'il vaut option irrévocable quand une autre exonération était possible.
- Ne pas numéroter ni dénombrer les intercalaires qui désignent les biens.
- Omettre la nature du droit réel exercé sur le bien : propriétaire, indivisaire ou usufruitier.
Questions fréquentes
Quand déposer la déclaration 6772-SD ?
L'exonération est-elle automatique en zone France ruralités revitalisation ?
Que se passe-t-il si plusieurs exonérations sont possibles ?
Quand l'exonération cesse-t-elle ?
Quelle version du formulaire 6772-SD utiliser ?
On la cherche aussi avec ces mots
- ZFRR
- zone rurale revitalisation
- entreprise en zone rurale
- exonération immeuble entreprise
- nouvel établissement rural
Sources officielles consultées
- Impots.gouv.fr : formulaire n° 6772-SD, exonération de taxe foncière de certains immeubles situés en zone France ruralités revitalisation
- Impots.gouv.fr : déclaration 6772-SD d'avril 2025, cerfa n° 16089*01 (PDF)
- Légifrance : article 1383 K du code général des impôts, version en vigueur depuis le 16 février 2025
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Demander l'exonération de taxe foncière pour un hôtel ou un meublé de tourisme en zone rurale
impots.gouv.fr n° 6671-D-SD
Demander l'exonération de taxe foncière en zone de développement prioritaire
impots.gouv.fr n° 6768-SD
Demander l'exonération de taxe foncière pour un commerce en quartier prioritaire
impots.gouv.fr n° 6733-SD
Demander l'exonération de taxe foncière dans un bassin urbain à dynamiser
impots.gouv.fr n° 6766-SD
Demander une exonération de taxe foncière pour des locaux d'habitation
impots.gouv.fr n° 6666-D
Demander l'abattement de taxe foncière pour des logements sociaux en quartier prioritaire
impots.gouv.fr n° 6668-D-SD
Demander l'abattement de taxe foncière pour un logement en bail réel solidaire
impots.gouv.fr n° 6738-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites